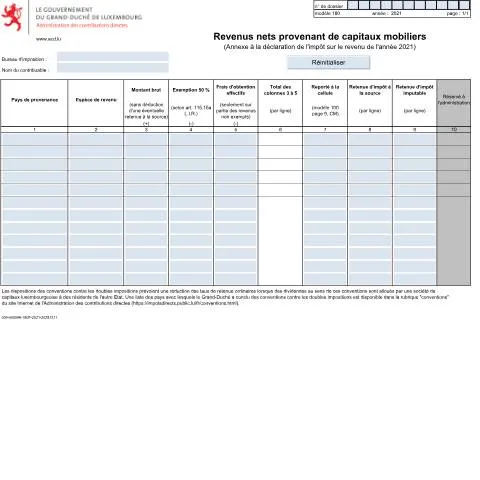
Un document essentiel : la déclaration des revenus nets provenant de capitaux mobiliers
Au cœur de la gestion fiscale individuelle, l'Annexe 180 se révèle cruciale pour les contribuables luxembourgeois ayant perçu des revenus de nature mobilière. Cet outil permet de préciser les bénéfices générés par les investissements dans des actions ou obligations, et d'assurer une transparence vis-à-vis de l'administration fiscale. En remplissant ce formulaire, les contribuables s'engagent à fournir des données précises qui influenceront le calcul de leur imposition.
Identifier les contribuables concernés : qui dépose l'Annexe 180 ?
L'Annexe 180 s'adresse principalement aux résidents fiscaux au Luxembourg ayant perçu des dividendes ou des intérêts sur capitaux mobiliers. Ceux-ci peuvent inclure :
- Les travailleurs salariés : qui détiennent des titres en plus de leurs revenus de travail.
- Les indépendants : ayant réalisé des investissements dans des sociétés ou des valeurs mobilières.
- Les retraités : touchant des dividendes d'actions ou des intérêts d'obligations.
- Les mineurs : dont les revenus proviennent des investissements réalisés par leurs parents ou tuteurs.
Des cas particuliers, tels que les non-résidents ou les personnes sous un statut fiscal spécifique, peuvent également impliquer l'utilisation de cette annexe, mais des règles additionnelles s'appliquent. En effet, les conventions internationales peuvent influencer la taxation des revenus selon le pays d'origine des bénéfices.
Les rubriques du formulaire Annexe 180 : décryptage et conseils pratiques
Le formulaire se compose de plusieurs rubriques qui doivent être remplies avec soin. Chaque section a son importance, et des erreurs peuvent avoir des conséquences sur le montant de l'impôt dû. Voici un aperçu des principales rubriques :
| Rubrique | Description |
|---|---|
| 1. Montant brut | Indiquer le total des revenus perçus avant toute déduction. |
| 2. Retenue d'impôt à la source | À mentionner, avec les montants prélevés par l'entité payeuse. |
| 3. Frais d'obtention | Les frais engagés pour l'obtention des revenus peuvent être déduits. |
| 4. Exemption | Indiquer si une exonération selon l'article 115.15a du L.I.R. est applicable. |
Lors de la saisie, il est essentiel d'être méticuleux. Par exemple, une omission dans le montant brut peut entraîner un recalcul de l'impôt, voire des pénalités pour déclaration inexacte. De même, il est recommandé de conserver tous les justificatifs liés aux revenus déclarés pour éviter des contestations ultérieures.
Justificatifs à rassembler : préparer votre dossier avec rigueur
Un bon dossier est la clé d'une déclaration réussie. Voici les documents qu'il convient de préparer :
- Relevés bancaires : pour justifier des intérêts perçus.
- Bulletins de dividendes : fournis par les sociétés émettrices.
- Contrats d'investissement : prouvant la propriété des titres.
- Documents relatifs aux frais d'obtention : reçus pour les frais de courtage ou autres dépenses liées à l'investissement.
Les documents doivent être fournis en version originale ou en copies certifiées conformes. En cas de non-présentation de ces justificatifs, l'administration fiscale peut refuser les déductions demandées, augmentant ainsi le montant de l'imposition.
Un calendrier à respecter : échéances et implications
La déclaration des revenus nets doit s'inscrire dans un calendrier précis. Chaque année, les contribuables disposent d'un délai pour soumettre leur Annexe 180 :
- Le formulaire doit être déposé au plus tard le 31 mars de l'année suivant celle de perception des revenus.
- Les contribuables peuvent demander une extension jusqu'au 31 décembre de l'année suivante, mais cette demande doit être faite à l'avance.
Une fois l'Annexe 180 envoyée, l'administration fiscale procède à son examen. Les contribuables recevront un avis de leur situation fiscale dans les mois qui suivent la soumission. Il est important de suivre l'évolution de ce dossier, car toute anomalie peut entraîner des demandes d'informations supplémentaires.
En cas de problème : que faire face à un refus ou une erreur ?
Si la déclaration est rejetée ou si des erreurs sont constatées après l'envoi, il est crucial d’agir rapidement. Voici les étapes à suivre :
- Contactez l'Administration des contributions directes (ACD) : prenez rendez-vous pour discuter des raisons du refus.
- Vérifiez toutes les informations fournies : assurez-vous que les montants et les justificatifs étaient corrects.
- Fournissez des documents supplémentaires si nécessaire : cela peut inclure des explications ou des preuves complémentaires.
- Envisagez un recours : en cas de désaccord persistant, il est possible de contester la décision de l'ACD, mais cela doit être fait dans un certain délai.
La communication proactive avec l'administration est souvent la meilleure approche pour résoudre les difficultés rencontrées.
Les situations particulières : quelles spécificités pour certains contribuables ?
Pour les non-résidents, les mineurs ou les étudiants, des règles particulières peuvent s'appliquer. Voici quelques exemples :
- Non-résidents : ils doivent déclarer uniquement les revenus de source luxembourgeoise, et des conventions fiscales peuvent réduire les taux d'imposition.
- Mineurs : les revenus sont généralement imputés sur ceux des parents, mais une déclaration peut être nécessaire si les montants dépassent certaines limites.
- Étudiants : s'ils perçoivent des revenus mobiliers, ces derniers doivent être déclarés, mais certaines exonérations peuvent être applicables.
Il est conseillé de consulter les services de l'ACD pour obtenir des clarifications sur ces situations spécifiques, afin de garantir une déclaration conforme et optimisée.
En conclusion, l'Annexe 180 est un document clé qui joue un rôle déterminant dans la déclaration des revenus mobiliers au Luxembourg. Un traitement minutieux et une attention particulière aux détails garantissent que les contribuables remplissent leurs obligations fiscales tout en s'assurant que leurs droits sont respectés.
Comprendre les Revenus Nets de Capitaux Mobiliers
Les revenus nets provenant de capitaux mobiliers sont une catégorie de revenus très importante pour les contribuables luxembourgeois, se rapportant principalement aux intérêts, dividendes et autres produits issus d'investissements financiers. Il est essentiel de bien distinguer ces revenus des autres types de revenus imposables pour une déclaration fiscale correcte. Au Luxembourg, ces revenus sont généralement soumis à un régime d'imposition spécifique.
Les revenus nets de capitaux mobiliers incluent :
- Intérêts de comptes bancaires, obligations et autres titres de créance.
- Dividendes perçus sur des actions ou parts sociales.
- Revenus générés par des fonds d'investissement.
- Gains réalisés sur la cession d'actifs financiers.
La déclaration de ces revenus doit se faire avec précision, surtout en ce qui concerne les montants perçus, car une évaluation erronée peut entraîner des conséquences fiscales. Les contribuables doivent également être attentifs aux éventuelles barèmes d'imposition réduits ou exonérations applicables en fonction des conventions internationales.
Les Déductions et Exemptions Applicables
Dans le cadre de la déclaration des revenus nets de capitaux mobiliers, divers mécanismes de déduction et d'exemption peuvent s'appliquer, offrant ainsi une opportunité pour optimiser votre imposition. Les déductions peuvent varier selon la nature du revenu et le profil fiscal du contribuable.
Au Luxembourg, plusieurs déductions sont particulièrement pertinentes :
- Frais de gestion des actifs : Les frais liés à la gestion de vos investissements peuvent être déductibles. Cela inclut les honoraires de gestion de portefeuille ou les frais d'administration de fonds.
- Intérêts d'emprunts : Si vous avez contracté un emprunt pour financer des investissements productifs de revenus, les intérêts payés sur cet emprunt peuvent également être déduits.
- Exonération pour dividendes : Selon la législation luxembourgeoise, certains dividendes peuvent être exonérés d'impôt si les actions ou parts ont été détenues pendant une certaine période, favorisant ainsi une culture d'investissement à long terme.
Pour bénéficier de ces déductions et exonérations, il est recommandé de conserver toutes les preuves et documents justificatifs, tels que les relevés bancaires, les contrats d’emprunt et les états de compte des fonds d'investissement. Cela permettra non seulement d’étayer votre déclaration, mais aussi de faciliter un éventuel contrôle fiscal.
L'Impact des Conventions Fiscales Internationales
Le Luxembourg dispose d'un réseau de conventions fiscales bilatérales et multilatérales qui peuvent influencer le traitement des revenus nets de capitaux mobiliers. Ces conventions visent à éviter la double imposition et peuvent prévoir des taux d'imposition réduits sur les dividendes et intérêts.
Lors de la perception de revenus provenant de l'étranger, il est crucial de vérifier si une convention fiscale existe entre le Luxembourg et le pays source. Les détails de ces conventions peuvent déterminer si vous avez droit à un remboursement ou à une réduction d'impôt sur les revenus perçus. Par exemple, en vertu des conventions fiscales, il est souvent possible de demander un crédit d'impôt pour les impôts déjà payés dans le pays d'origine, ce qui réduit effectivement le montant d'impôt dû au Luxembourg.
Il est conseillé de consulter les textes des conventions pour comprendre les implications fiscales de vos investissements à l'étranger, en prenant note des obligations de déclaration supplémentaires qui pourraient s'appliquer. Ces informations peuvent être accessibles sur le site de l’Administration des contributions directes (ACD) et peuvent également nécessiter l'assistance d'un conseiller fiscal pour une application optimale.