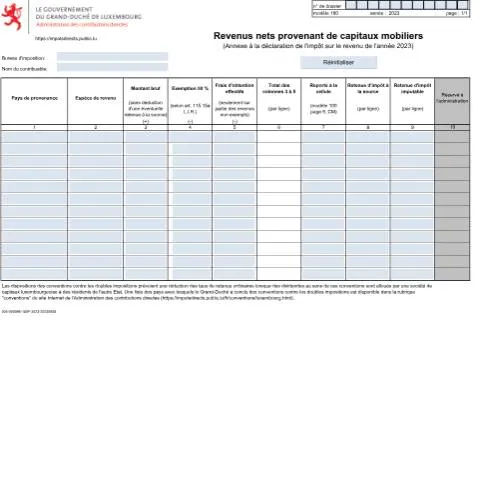
Un enjeu fiscal crucial : Les revenus nets provenant de capitaux mobiliers
En matière de fiscalité au Luxembourg, il est impératif de bien comprendre les spécificités liées au formulaire 180, intitulé « Annexe : Revenus nets provenant de capitaux mobiliers ». Ce document est loin d’être anodin pour les contribuables qui perçoivent des revenus issus de placements financiers. Sa bonne gestion peut avoir un impact significatif sur le montant de l’impôt à payer. Ainsi, se familiariser avec ce formulaire est un pas essentiel dans la démarche fiscale à réaliser chaque année.
Calendrier incontournable : Délais de dépôt et échéances
L’année fiscale au Luxembourg étant calendaire, les contribuables doivent être vigilants quant aux dates limites imposées par l’Administration des contributions directes (ACD). La période de dépôt pour la déclaration de revenus, y compris l'Annexe 180, commence généralement au début du mois de mars et se termine le 31 mars de l'année suivante, pour les déclarations envoyées par voie électronique. Pour les déclarations sur papier, ce délai est souvent prolongé jusqu’au 30 avril. Les retards dans le dépôt de ce formulaire peuvent entraîner des pénalités financières. Il est donc conseillé de préparer votre déclaration en amont afin de respecter ces échéances.
Les conséquences d’un oubli
En cas d'oubli de soumettre l'annexe 180, le contribuable risque plusieurs répercussions :
- Pénalités financières : La loi prévoit des amendes pour les déclarations tardives.
- Rectifications d’impôts : L’administration peut recalculer les impôts dus, souvent à la hausse.
- Majoration d’intérêt : Un retard peut engendrer des intérêts moratoires sur les montants dus.
Qui doit remplir cette annexe ? Profils et situations spécifiques
Le formulaire 180 doit être rempli par toute personne physique ou morale qui perçoit des revenus nets provenant de capitaux mobiliers. Cela inclut les dividendes, les intérêts, et autres revenus de placements. Voici quelques cas particuliers :
- Résidents luxembourgeois : Tous les résidents doivent déclarer leurs revenus, même s'ils proviennent de l'étranger.
- Non-résidents : Les contribuables non-résidents peuvent également être concernés, notamment si des revenus sont générés sur le territoire luxembourgeois.
- Mineurs : Les revenus perçus par des mineurs doivent également être reportés, mais la déclaration est généralement faite par les parents ou tuteurs.
Exceptions notables
Certaines situations peuvent exemptées un contribuable de remplir ce formulaire :
- Si les revenus nets de capitaux mobiliers n'excèdent pas un seuil défini par l'ACD.
- Les revenus soumis à un taux d'imposition final, où l'impôt a déjà été prélevé à la source.
Distinguer l'Annexe 180 des autres formulaires
Il est essentiel de ne pas confondre le formulaire 180 avec d’autres documents fiscaux. En effet, cette annexe se concentre sur les revenus spécifiques provenant de capitaux mobiliers, alors que d’autres formulaires peuvent viser des revenus d’activités professionnelles ou des revenus fonciers. Voici quelques différences clés :
| Formulaire | Domaine | Spécificités |
|---|---|---|
| Formulaire 180 | Revenus de capitaux mobiliers | Revient à déclarer les dividendes, intérêts, etc. |
| Formulaire 100 | Revenus professionnels | Pour les travailleurs salariés et indépendants. |
| Formulaire 200 | Revenus immobiliers | Porté sur les revenus générés par des biens immobiliers. |
Modes de dépôt : Choisir le canal adapté
Le dépôt du formulaire 180 peut se faire de plusieurs manières, chacune ayant ses spécificités. Les contribuables doivent choisir le mode qui leur convient le mieux :
- En ligne via MyGuichet.lu : C'est le moyen le plus recommandé car sécurisé et rapide. Il nécessite une authentification via eID ou LuxTrust.
- Sur papier : Les formulaires peuvent être téléchargés et remplis manuellement. Toutefois, le délai pour les dépôts sur papier est souvent plus long.
- Au guichet de l’Administration : Pour ceux qui préfèrent un contact direct, il est possible de se rendre dans un bureau d'imposition. Il est conseillé de prendre un rendez-vous pour éviter les temps d'attente.
Les avantages du dépôt en ligne
Outre la rapidité, le dépôt en ligne offre plusieurs avantages :
- Accusé de réception immédiat : L'utilisateur reçoit une confirmation instantanée de la réception de sa déclaration.
- Suivi en temps réel : Il est possible de suivre l'état de sa déclaration directement sur la plateforme.
- Simplicité d'utilisation : Les formulaires en ligne sont souvent pré-remplis avec les données de l'utilisateur, ce qui réduit les erreurs.
Les enjeux pratiques pour l'usager : droits et obligations
Remplir le formulaire 180 n’est pas qu’une simple obligation, cela ouvre également des droits pour le contribuable. En respectant les délais de déclaration et en fournissant des informations précises, l’usager peut :
- Éviter des majorations d’impôt grâce à une déclaration correcte.
- Accéder à des crédits d’impôt ou des exonérations selon les situations spécifiques.
- Se prémunir contre des redressements fiscaux, qui peuvent survenir en cas de non déclaration des revenus.
Obligations déclaratives
Il est impératif de remplir ce formulaire avec exactitude, car toute omission peut donner lieu à des sanctions. Voici quelques obligations qui incombent au contribuable :
- Rapporter tous les revenus perçus, y compris ceux en provenance de l'étranger.
- Conserver les justificatifs de tous les revenus déclarés, car l’administration peut demander des preuves.
- Informer l’ACD en cas de changements significatifs de situation pouvant affecter la déclaration.
Préparer les justificatifs : Anticipation et rigueur
Avant de remplir le formulaire 180, il est essentiel de rassembler tous les justificatifs nécessaires. La préparation adéquate vous fera gagner du temps et évitera des erreurs. Voici une liste des documents à collecter selon différents types de revenus :
- Pour les dividendes : Relevés bancaires, courriers de sociétés, attestations de retenue à la source.
- Pour les intérêts : Relevés d'intérêts fournis par les banques, attestations de placements.
- Pour les revenus de source étrangère : Documents attestant le montant brut perçu et les éventuelles retenues fiscales à l’étranger.
Les pièges de saisie à éviter
La saisie d’informations sur le formulaire 180 peut parfois prêter à confusion. Voici quelques conseils pour éviter des erreurs courantes :
- Vérifier les montants : Assurez-vous que les montants bruts et nets sont correctement reportés sans confondre les colonnes.
- Attention aux retenues : Respectez bien les lignes destinées aux retenues d'impôt à la source, qui doivent être clairement dissociées des revenus bruts.
- Précisions sur la provenance : Mentionnez avec précision le pays source des revenus, surtout si vous avez des revenus internationaux.
Cas particuliers : L'étranger, le mineur et les situations complexes
Les contribuables étrangers ou dans des situations particulières doivent prêter une attention particulière lors de la déclaration de leurs revenus. Voici quelques points clés à considérer :
- Contribuables étrangers : Ils doivent s'assurer d'être en conformité avec les conventions fiscales signées entre le Luxembourg et leur pays de résidence. Cela peut influencer le taux de retenue à la source applicable.
- Mineurs : Bien que les mineurs doivent déclarer leurs revenus, ceux-ci sont souvent traités différemment, notamment en ce qui concerne les obligations fiscales des parents.
- Situations complexes : Pour les contribuables ayant plusieurs sources de revenus ou des situations financières compliquées, il est conseillé de consulter un expert fiscal pour éviter des erreurs de déclaration.
Urgence et exceptions
Dans des cas d'urgence, comme une déclaration tardive due à des circonstances imprévues, il est conseillé de prendre contact avec l’Administration des contributions directes pour expliquer la situation. Des solutions peuvent parfois être négociées, bien que cela reste à la discrétion de l'administration.
Calcul des Revenus Nets et Déductions Applicables
Pour le calcul des revenus nets provenant de capitaux mobiliers, il est essentiel de bien comprendre la distinction entre les différents types de revenus générés par ces capitaux. Au Luxembourg, les revenus de capitaux mobiliers incluent principalement les intérêts et les dividendes. La première étape consiste à rassembler tous vos documents financiers, y compris les relevés bancaires, les attestations fiscales fournies par les banques et les sociétés émettrices de titres.
Après avoir compilé ces informations, il faut procéder à l'addition des montants bruts perçus. Cependant, ces montants peuvent être soumis à diverses déductions qui affectent le revenu net imposable. Par exemple, les frais de gestion d'un portefeuille, les frais de compte de titres et autres charges directement liées à la gestion de ces capitaux peuvent être déduits. Il est important de conserver toutes les pièces justificatives pour justifier ces dépenses lors de la déclaration.
Pour les intérêts, une particularité à prendre en compte est le régime de la retenue d'impôt à la source, qui est généralement appliqué. Ce système peut varier selon le type de compte (compte d’épargne, compte-titres, etc.) et selon que l'investisseur est résident ou non-résident. Les résidents bénéficient d'une exonération des intérêts jusqu'à un certain seuil, tandis que les non-résidents peuvent être soumis à des exigences fiscales différentes.
En ce qui concerne les dividendes, il est crucial de se référer aux conventions fiscales internationales, qui peuvent prévoir des taux réduits ou des exonérations en fonction du pays d'origine de la société qui verse les dividendes. Cela peut influencer non seulement le montant à déclarer, mais également le montant net perçu après imposition.
Les Implications Fiscales des Revenus de Capitaux Mobiliers
Les revenus provenant de capitaux mobiliers peuvent avoir des implications importantes non seulement sur votre déclaration fiscale annuelle, mais aussi sur votre situation financière globale. Chaque contribuable doit évaluer l'impact fiscal de ces revenus pour éviter des surprises lors de l'évaluation de l'impôt sur le revenu.
La première implication concerne le barème d'imposition. Les revenus nets provenant de capitaux mobiliers sont généralement soumis à l'impôt sur le revenu, qui est progressif au Luxembourg. Cela signifie que le taux d'imposition augmente en fonction du montant total des revenus, incluant les revenus du travail et des capitaux mobiliers. Il est donc conseillé de faire une simulation de votre impôt sur le revenu pour comprendre comment vos revenus de capitaux mobiliers s'intègrent dans votre situation fiscale globale.
Une autre considération importante est la cumulation des revenus. Le Luxembourg a mis en place un système de crédits d'impôt pour éviter la double imposition, surtout pour les dividendes perçus en dehors du pays. Ce crédit d'impôt peut réduire le montant total de l'impôt dû en tenant compte des impôts déjà payés à l'étranger sur ces revenus. Le contribuable doit déclarer ces revenus en remplissant correctement les formulaires appropriés, notamment le Formulaire 902 pour les revenus étrangers.
Enfin, une considération cruciale concerne les revenus perçus par les sociétés et les personnes morales. Les règles fiscales peuvent différer significativement pour les entités juridiques par rapport aux individus. Les sociétés sont généralement soumises à l'impôt sur le revenu des sociétés, qui se base également sur les revenus nets de capitaux mobiliers, mais avec des déductions spécifiques à leurs activités.
Déclaration et Récupération de la Taxe sur le Capital dans le Contexte des Revenus Mobiliers
La procédure de déclaration des revenus de capitaux mobiliers est essentielle pour assurer la conformité fiscale et optimiser votre situation financière. Au Luxembourg, la déclaration des revenus nets provenant de capitaux mobiliers doit être enregistrée lors de la soumission de votre déclaration d'impôt sur le revenu annuelle. Cette déclaration se fait en ligne via MyGuichet.lu, où chaque contribuable doit s'authentifier avec son eID ou son certificat LuxTrust.
Il est également important de vérifier si vous êtes éligible pour récupérer une partie de la taxe sur le capital, qui peut avoir été prélevée à la source sur vos revenus de capitaux mobiliers. La récupération de cette taxe peut être réclamée en remplissant le Formulaire 902bis, qui est spécifiquement conçu pour ce type de demande. Les délais pour soumettre ce formulaire sont généralement fixés par l'Administration de l'Enregistrement et des Domaines, et il est recommandé de le faire rapidement après la date de versement des revenus.
De plus, les contribuables doivent être conscients des spécificités liées à la récupération de la taxe sur le capital en fonction de leur statut fiscal. Par exemple, les investisseurs institutionnels peuvent bénéficier d'un traitement fiscal différent par rapport aux particuliers. Dans certains cas, des conventions fiscales entre le Luxembourg et d'autres pays peuvent influencer la restitution de la taxe sur le capital, et il est essentiel de bien se renseigner à ce sujet.
En conclusion, la gestion des revenus de capitaux mobiliers et leur déclaration au Luxembourg nécessitent une attention particulière aux détails administratifs et fiscaux. Chaque aspect, depuis le calcul des revenus nets jusqu'à la récupération des taxes, doit être soigneusement considéré pour garantir une conformité fiscale optimale et maximiser les avantages financiers.