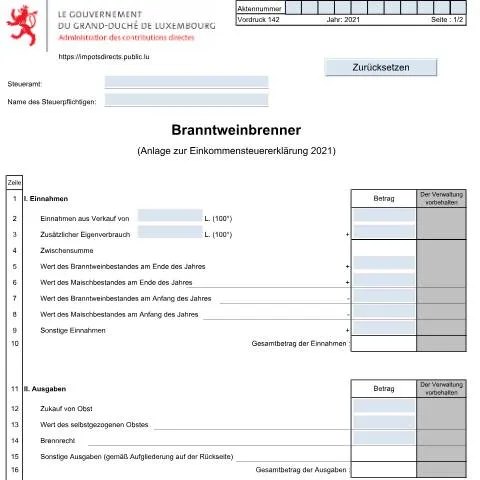
Des enjeux particuliers liés à l’Anlage : "Branntweinbrenner"
Dans le cadre de la fiscalité luxembourgeoise, l'Anlage : "Branntweinbrenner" (Formulaire 142) joue un rôle essentiel pour les producteurs de spiritueux. Souvent méconnu, ce document s'avère crucial pour ceux qui se consacrent à la distillation de l'eau-de-vie. Au-delà de la simple déclaration, il représente une véritable inscription des efforts, des investissements et des défis que rencontrent ces artisans. L'importance de ce formulaire se révèle non seulement dans sa fonction déclarative, mais aussi dans les implications financières qu'il entraîne.Contexte et cadre réglementaire
La production de boissons alcoolisées, notamment de l'eau-de-vie, est encadrée par des lois spécifiques au Luxembourg. Ces règles, publiées au Mémorial A sur Legilux.lu, visent à préserver la qualité des produits ainsi qu'à garantir une transparence fiscale. Le formulaire 142 doit être rempli par tous les producteurs de spiritueux qui réalisent des ventes ou un auto-consommation d'alcool. Ce cadre réglementaire évolue constamment, et il est donc primordial pour les usagers de rester informés des modifications qui peuvent influencer leur déclaration.Décryptage des rubriques du formulaire
Le formulaire 142 se compose de plusieurs sections, chacune ayant sa propre importance et ses spécificités. Voici un aperçu minutieux des rubriques, avec un accent sur les pièges potentiels à éviter lors de leur remplissage :- I. Revenus : Cette section est dédiée à l'évaluation des revenus générés par la vente de l'eau-de-vie. Il est crucial de distinguer les ventes effectuées et le volume d'auto-consommation. Les erreurs dans cette rubrique peuvent conduire à un recalcul défavorable lors de l'imposition.
- II. Dépenses : Les dépenses liées à la production sont à indiquer ici. Cela inclut l'achat de matières premières, mais également d'autres frais comme les coûts de fonctionnement. Une attention particulière doit être portée sur la justification de ces dépenses, car des documents complémentaires peuvent être requis.
- III. Amortissements : Cette partie donne la possibilité d'inclure les amortissements des actifs utilisés dans la production. Il est souvent négligé, mais son impact sur le résultat final peut être significatif.
- IV. Calcul du bénéfice : Cette section est essentielle, car elle permet de déterminer le bénéfice imposable. Un mauvais calcul ici peut entraîner des conséquences financières à long terme.
Les pièges de saisie à éviter
Lors de la complétion du formulaire, des erreurs de saisie peuvent survenir, et certaines informations peuvent être mal interprétées. Voici quelques conseils pour éviter ces écueils :- Assurez-vous que toutes les colonnes sont dûment remplies, surtout celles relatives aux quantités en litres d'alcool.
- Vérifiez les montants des achats de matières premières, en gardant une trace des factures pour toute vérification ultérieure.
- Pour la section des amortissements, ne négligez pas d'étayer vos déclarations avec des documents prouvant la valeur des actifs concernés.
- Prêtez attention aux montants des auto-consommations qui peuvent parfois être sous-estimés, ce qui fausse le bilan final.
Les justificatifs : incontournables et leur préparation par situation
Lors de la déclaration via le formulaire 142, il est impératif de fournir certains documents justificatifs. La nature de ces documents peut varier en fonction de la situation de chaque producteur de spiritueux. Voici un tableau récapitulatif des justificatifs requis selon différents cas de figure :| Situation | Justificatifs requis |
|---|---|
| Vente de spiritueux | Factures de vente, relevés de ventes, contrats de distribution |
| Production d'auto-consommation | Documentation des volumes produits, preuve de consommation (journal de production) |
| Dépenses liées à la production | Factures d'achats de matières premières, reçus pour frais divers (énergie, maintenance) |
| Amortissements | Documents d'acquisition des actifs, attestations de valeur |
Les suites possibles après le dépôt du formulaire
Une fois le formulaire 142 déposé, plusieurs scénarios peuvent se présenter. Les producteurs doivent se préparer à différentes éventualités :- Vérification par l'Administration des contributions directes (ACD) : L'administration peut solliciter des documents complémentaires ou effectuer un contrôle. Il est donc recommandé de conserver tous les justificatifs organisés et disponibles.
- Estimation du bénéfice : En cas de litige ou de divergence sur les chiffres déclarés, l'administration se réserve le droit de réévaluer le bénéfice imposable, entraînant des ajustements qui peuvent être à la hausse.
- Notifications de refus : Si le dossier est incomplet ou présente des incohérences, l'ACD peut refuser la déclaration. Il est alors crucial de comprendre les raisons du refus pour corriger et soumettre à nouveau le document.
Que faire en cas de refus ou de contestation
Un refus de la déclaration peut générer de l'inquiétude et des complications pour le producteur. Voici des étapes à suivre pour rectifier la situation :- Analyser la notification reçue : Comprendre les motifs du refus permet d’identifier les points à corriger.
- Préparer les documents nécessaires pour justifier les éléments contestés. Cela peut impliquer des factures ou des preuves de production.
- Soumettre une nouvelle déclaration en tenant compte des erreurs précédentes, en expliquant le contexte si nécessaire.
- En cas de désaccord persistant, il est possible de faire appel ou d'engager des discussions avec l'ACD pour trouver une solution amiable.
Les particularités par rapport aux autres formulaires
Il est essentiel de bien distinguer le formulaire 142 des autres documents administratifs, notamment ceux relatifs à la fiscalité agricole ou à d'autres types de revenus. Par exemple, contrairement à un formulaire standard de déclaration de revenus, le 142 se concentre exclusivement sur la production d'eau-de-vie et ses implications fiscales. Cette spécialisation implique donc des rubriques et des justificatifs spécifiques qui ne se retrouvent pas ailleurs.- Le formulaire 142 exige des informations détaillées sur les volumes d'alcool, alors qu'un formulaire classique peut se contenter de déclaration de revenus globales.
- Les dépenses liées à la production de spiritueux sont plus complexes à documenter, nécessitant des preuves précises de toutes les opérations liées.
- La configuration des bénéfices est unique, car elle nécessite d'intégrer des éléments d'amortissement et des justifications circonstanciées.
Perspectives et évolutions réglementaires
Les réglementations fiscales évoluent continuellement. Pour les producteurs d'eau-de-vie, cela peut signifier des changements dans les exigences de déclaration ou des ajustements dans les taux d’imposition. Pour anticiper ces évolutions, il est essentiel de :- Se tenir informé des nouvelles lois ou règlements par le biais des publications officielles, en particulier sur Legilux.lu.
- Participer à des séminaires ou ateliers organisés par des organismes de formation pour les producteurs de spiritueux.
- Engager un expert-comptable familiarisé avec le secteur de la distillation pour s'assurer d'une conformité permanente.
Démarches spécifiques pour l'obtention d'une autorisation de distillation
La distillation de spiritueux, en particulier de l'eau-de-vie et du schnaps, est régie par une réglementation stricte au Luxembourg. Pour devenir un "Branntweinbrenner" (distillateur de spiritueux), il vous faudra suivre une procédure bien définie se composant de plusieurs étapes clés. Voici un aperçu des démarches à entreprendre :
- Préparation du projet : Avant de soumettre votre demande, il est essentiel de bien préparer votre projet. Cela inclut la justification de la nécessité de distillation, la provenance des matières premières et un plan d'exploitation. Les autorités exigent également un descriptif de l’installation, de la capacité de production et des mesures de sécurité mises en place.
- Demande d’autorisation : Pour obtenir l’autorisation de distillation, vous devez remplir le formulaire spécifique à la demande d’autorisation de distillation, disponible auprès de l’Administration de l'Environnement ou via MyGuichet.lu. Ce formulaire nécessite des informations sur vos antécédents, vos qualifications et un engagement à respecter la législation en vigueur.
- Inspection et approbation : Une fois votre demande soumise, l’Administration des Douanes et Accises effectuera une inspection de vos installations. Cela inclut une vérification de la sécurité des équipements, le respect des normes environnementales et la conformité avec les exigences réglementaires. Vous recevrez alors un rapport d’inspection qui conditionnera l’octroi de l’autorisation.
- Obtention de l’autorisation : Si votre demande est approuvée, vous recevrez un certificat d’autorisation qui vous permettra de procéder à la distillation. Ce certificat doit être renouvelé périodiquement, et vous êtes tenu de respecter toutes les conditions imposées lors de son attribution.
- Suivi et respect de la législation : En tant que "Branntweinbrenner", vous devez également vous conformer à toutes les obligations fiscales, notamment le paiement des accises sur les produits distillés. Les déclarations doivent être faites par le biais de l’ACD, en respectant les délais stipulés.
Il est fortement conseillé de consulter un expert en réglementation des boissons alcoolisées lors de la préparation de votre demande, afin de vous assurer que toutes les exigences légales sont respectées.
Le cadre fiscal applicable aux distillateurs de spiritueux
Distiller des spiritueux au Luxembourg implique non seulement des obligations réglementaires, mais également des obligations fiscales spécifiques. Le régime fiscal applicable aux distillateurs est complexe et mérite une attention particulière. Voici les principaux éléments à considérer :
- Accise sur les boissons alcoolisées : Les distillateurs doivent s’acquitter d’une accise qui est calculée en fonction du volume d’alcool produit. Cette accise est prélevée par l’Administration des Douanes et Accises et doit être déclarée dans le cadre du système fiscal luxembourgeois. Le montant exact des accises dépend de la teneur en alcool et du type de spiritueux produit.
- Déclaration des revenus : En tant qu’entrepreneur, vous devez également déclarer vos revenus issus de la vente de spiritueux. Cela se fait via la déclaration d'impôt sur le revenu des personnes physiques ou des sociétés. Il est important de prendre en compte les déductions possibles liées aux coûts de production, au stockage et à la vente.
- Exonérations et réductions : Certaines exonérations peuvent être appliquées, notamment pour les petites productions. Il est crucial de se renseigner auprès de l’ACD pour déterminer votre éligibilité à ces dispositifs et bénéficier d’une réduction d’impôt.
- Tenue de livres comptables : Un suivi rigoureux de vos opérations commerciales est nécessaire pour justifier vos déclarations fiscales. Cela inclut la tenue de livres comptables détaillés sur les matières premières utilisées, les quantités produites, les ventes réalisées, et les accises payées.
En résumé, le cadre fiscal pour les distillateurs de spiritueux au Luxembourg est à la fois contraignant et précis. Une bonne compréhension des obligations fiscales et des possibilités d'allégement est essentielle pour une gestion saine de votre activité.
Les aspects de la commercialisation des spiritueux au Luxembourg
La commercialisation de spiritueux au Luxembourg ne se limite pas à la production. Elle implique également un ensemble de règles et de bonnes pratiques à respecter. Voici les points clés à prendre en compte :
- Étiquetage et conformité : Chaque produit mis sur le marché doit respecter les obligations d'étiquetage en vigueur. Cela inclut l’indication de la nature du produit, le volume, le taux d’alcool, et les informations sur l’importateur/distributeur. Les étiquettes doivent également mentionner les allergènes potentiels, conformément au règlement européen sur l’information des consommateurs.
- Canaux de distribution : La vente de spiritueux peut s’effectuer directement aux consommateurs via des magasins spécialisés ou des foires. Les distillateurs doivent également être conscients des règles régissant la vente en ligne. Des licences spécifiques peuvent être requises pour vendre de l’alcool en ligne, et il est essentiel de respecter les dispositions légales concernant la vente à des mineurs.
- Promotion et marketing : La communication autour de vos produits doit se faire dans le respect des normes publicitaires applicables. Cela inclut l’interdiction de toute forme de promotion qui pourrait inciter à une consommation excessive d’alcool. Les campagnes doivent être menées de manière responsable et éthique, en ciblant un public majeur.
- Exportation : Si vous envisagez d’exporter vos spiritueux, il est important de se familiariser avec les réglementations douanières du pays de destination. Chaque pays a ses propres exigences en matière de taxation, d’étiquetage et de certification des produits, ce qui peut nécessiter des documents supplémentaires.
En conclusion, la commercialisation de spiritueux au Luxembourg nécessite une compréhension approfondie des règles en matière de conformité, de sécurité et de fiscalité. Une bonne préparation et une veille réglementaire sont indispensables pour naviguer efficacement dans ce secteur dynamique.