Plongée au cœur du formulaire 142 : enjeux et acteurs
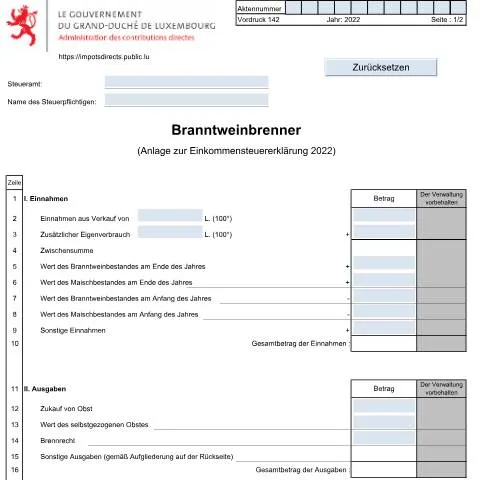
Le formulaire 142, intitulé "Anlage: Branntweinbrenner", est un document essentiel pour les producteurs de branntwein (eau-de-vie) au Luxembourg. En tant que partie intégrante de la déclaration d'impôt sur le revenu, il joue un rôle fondamental dans la détermination des revenus générés par cette activité. Les producteurs de branntwein doivent, ainsi, le remplir pour faire valoir leurs droits à des annexe et des bonifications d'impôt. Le cadre réglementaire entourant ce formulaire est ancré dans la législation luxembourgeoise relative aux taxations spécifiques sur les produits alcoolisés. Cette démarche s'inscrit dans le souci de transparence et de précision fiscale, garantissant que les revenus de cette activité soient dûment déclarés et taxés. En fin de compte, le succès de la démarche dépend de la rigueur avec laquelle ce formulaire est complété et soumis.Le calendrier : contraintes et échéances
La prise de conscience des délais est cruciale pour tout producteur. La période d'application pour le formulaire 142 se situe généralement à la fin de chaque année fiscale, soit du 1er janvier au 31 décembre. Il est impératif de respecter les délais suivants :- Date limite de dépôt : Le formulaire 142 doit être déposé avec la déclaration d'impôt sur le revenu, généralement au plus tard le 31 mars de l'année suivante.
- Calendrier d'émission des avis d'imposition : Les avis d'imposition sont généralement émis entre avril et juin, en fonction des délais de traitement par l'Administration des contributions directes (ACD).
Contexte réglementaire : fondements du formulaire 142
Pour appréhender pleinement l'importance du formulaire 142, il est essentiel d'explorer son cadre réglementaire. Le Luxembourg, à travers ses lois fiscales, impose une structure détaillée pour la production et la vente de branntwein. Les points clés incluent :- Réglementation sur l'éthanol : La production de branntwein est soumise à des réglementations strictes concernant l'éthanol, un composant majeur de l'eau-de-vie, pour garantir la sécurité et la qualité du produit.
- Taxe sur les produits alcoolisés : La taxation des biens alcoolisés, régie par le Code de la consommation, impose des obligations déclaratives spécifiques aux producteurs.
- Contrôle des stocks : Les autorités fiscales mènent des contrôles réguliers des stocks de branntwein pour s'assurer que la déclaration correspond à la production réelle.
Importance du formulaire 142 pour l'usager : droits et responsabilités
Le formulaire 142 n'est pas seulement une formalité administrative ; il est également un outil qui ouvre des perspectives financières pour les producteurs de branntwein. Droits des producteurs :- Accès à des bonifications fiscales : Les producteurs peuvent bénéficier d'allègements fiscaux en cas de déclaration précise.
- Reconnaissance officielle de leur activité : La soumission du formulaire officialise leur statut d'entrepreneur.
- Exactitude des informations : Les producteurs doivent fournir des données précises sur leurs revenus et dépenses liées à la production.
- Conservation des justificatifs : La législation impose la conservation des documents justificatifs pendant une durée de 10 ans.
Préparer les pièces justificatives : un impératif pour la conformité
La préparation des pièces justificatives est une étape décisive dans le traitement du formulaire 142. Chaque information déclarée doit être accompagnée de documents supportant les chiffres avancés. Voici une liste non exhaustive des justificatifs à préparer :- Justificatifs de revenus :
- Reçus de vente de branntwein.
- Factures pour les ventes à des restaurants, bars ou commerces.
- Justificatifs de dépenses :
- Factures d'achat d'ingrédients (fruits, céréales).
- Preuves de paiement pour des services liés à la production (électricité, réparations).
- Documents attestant des frais de transport pour la distribution.
- Documents de conformité :
- Certificats de conformité pour les équipements utilisés.
- Déclarations précédentes de revenus, si applicable.
Compléter le formulaire 142 : étapes clés à suivre
Une fois les documents préparés, il est temps de s'atteler au remplissage du formulaire 142. Ce dernier se décompose en plusieurs sections qui doivent être complétées avec précision. Voici les étapes pour compléter efficacement le formulaire :- Earnings Section (I) :
- Indiquez tous les revenus provenant des ventes de branntwein et autres produits, en veillant à bien distinguer les revenus générés par votre propre production.
- Ajoutez le chiffre d'affaires pour chaque type de produit, en utilisant les lignes appropriées.
- Expenditure Section (II) :
- Listez toutes les dépenses engagées pour la production, en incluant les coûts de matières premières et d'exploitation.
- Détaillez les autres dépenses selon les indications fournies à l’arrière du formulaire.
- Depreciation Section (III) :
- Calculez le total des amortissements et justifiez-les à l'aide de documents supplémentaires.
- Profit Calculation Section (IV) :
- Calculez votre bénéfice en soustrayant les total des dépenses et des amortissements des revenus.
- Assurez-vous de vérifier chaque chiffre pour éviter les erreurs.
Déposer le formulaire 142 : les modalités à suivre
Une fois le formulaire dûment rempli, la prochaine étape consiste à le déposer auprès de l'Administration des contributions directes. Cette démarche peut se faire de plusieurs manières, chacune ayant ses propres spécificités. Options de dépôt :- En ligne via MyGuichet.lu : Cette méthode permet une soumission sécurisée grâce à l'utilisation de l'eID ou de LuxTrust. C'est le moyen le plus recommandé pour garantir la réception rapide de votre dossier.
- Par courrier postal : Si vous préférez, vous pouvez envoyer le formulaire complété par voie postale à l'adresse de l'ACD. Assurez-vous de l'envoyer avec un suivi pour prouver la date d’envoi.
- Déplacement physique : Une visite à votre bureau local de l'ACD est également envisageable. Cela vous permet de poser des questions directement aux agents sur place.
Les suites à donner : suivi et contrôle
Après le dépôt du formulaire 142, plusieurs éléments méritent votre attention. La première et principale suite concerne la réponse de l’ACD.- Réception de l'accusé de réception : Que ce soit en ligne ou par voie postale, vous recevrez un accusé de réception confirmant que votre dossier a été pris en compte.
- Contrôles éventuels : L’administration peut, à tout moment, procéder à des contrôles pour vérifier la véracité des informations fournies. Soyez prêt à fournir des documents supplémentaires si nécessaire.
- Notification de l'avis d'imposition : En fonction de l'examen de votre dossier, vous recevrez votre avis d'imposition. Celui-ci vous informera du montant dû, des éventuelles bonifications fiscales et de vos obligations futures.
Conclusion pratique : le formulaire 142 dans votre démarche fiscale
La soumission du formulaire 142 est bien plus qu'une simple obligation administrative ; c'est une étape clé pour tout producteur de branntwein souhaitant bénéficier d'une reconnaissance formelle et d'éventuelles allègements fiscaux. La connaissance des délais, des obligations et du cadre réglementaire est indispensable pour naviguer avec succès dans cette procédure. En étant rigoureux dans le remplissage et le dépôt du formulaire, les producteurs assurent non seulement leur conformité fiscale, mais également la pérennité de leur activité. Se préparer adéquatement, conserver les justificatifs et suivre les étapes dans l'ordre sont des gestes qui portent leurs fruits sur le long terme.Les Réglementations Spécifiques aux Branntweinbrenner au Luxembourg
Au Luxembourg, la production de spiritueux, notamment celle des branntweinbrenner, est encadrée par des réglementations strictes qui relèvent tant du Code des droits d’accises que des lois sur la production et la commercialisation des boissons alcoolisées. Les branntweinbrenner, ou distillateurs de schnaps, doivent se conformer à des lois spécifiques qui régissent la fabrication, la distribution et la vente des spiritueux. Parmi ces obligations, on trouve l'enregistrement auprès des autorités fiscales, en l'occurrence l'Administration de l'Enregistrement et des Domaines (AED) et l'Administration des Douanes et Accises (ADA).
Un branntweinbrenner doit obligatoirement présenter une demande d’autorisation, qui doit être accompagnée de tous les documents nécessaires et d'une description précise des installations et des méthodes de production. L'ADA procède à un contrôle rigoureux des installations pour garantir que les produits respectent les normes de sécurité et de qualité. En outre, il est essentiel de maintenir des registres précis concernant les volumes de production, les types de spiritueux fabriqués, ainsi que l'origine des matières premières. Ces informations doivent être mises à jour régulièrement et sont sujettes à inspection par les autorités compétentes.
Impact des Accises sur la Rentabilité des Branntweinbrenner
Les accises sur les spiritueux sont un facteur clé qui influence la rentabilité des branntweinbrenner au Luxembourg. Conformément à la législation, les producteurs de spiritueux doivent payer des droits d'accises calculés en fonction du volume d'alcool produit. Ces droits peuvent représenter une part significative des coûts de production, ce qui pousse les producteurs à optimiser leurs processus pour éviter une érosion de leur marge bénéficiaire.
Pour mieux gérer ces coûts, certains branntweinbrenner choisissent de diversifier leurs offres de produits en intégrant des boissons non alcoolisées ou des produits artisanaux, tels que des liqueurs maison, qui bénéficient d'une réglementation différente en matière d'accises. De plus, le développement de partenariats avec des producteurs locaux de fruits pour l'approvisionnement en matières premières peut également réduire les coûts et offrir une opportunité de mise en valeur de la production locale.
Il est pertinent de noter que la structure des accises peut évoluer en fonction des politiques fiscales mises en place par le gouvernement, et les branntweinbrenner doivent se tenir informés des changements afin d’adapter leur stratégie commerciale. L’ACD publie régulièrement des bulletins d'information à ce sujet, et il est recommandé de consulter leur site ou de s'abonner à leurs actualités pour rester à jour.
Les Perspectives d'Avenir pour les Branntweinbrenner au Luxembourg
Avec l'augmentation de l'intérêt des consommateurs pour les produits artisanaux et locaux, le secteur des branntweinbrenner au Luxembourg connaît un essor prometteur. Les distillateurs se trouvent à un carrefour où traditions et innovations se rencontrent. La tendance vers des méthodes de production durables et un engagement plus fort envers les produits bio ou issus de l'agriculture locale sont des facteurs clés qui peuvent influencer la croissance du secteur.
Les branntweinbrenner doivent également envisager l'exportation de leurs produits. L'ouverture des marchés européens offre une opportunité considérable pour faire découvrir les spiritueux luxembourgeois à l'international. Cependant, cela nécessite une compréhension approfondie des réglementations en matière d'exportation de boissons alcoolisées, y compris les droits d'accises applicables dans chaque pays cible.
En parallèle, la digitalisation joue un rôle croissant dans le secteur. L'utilisation de plateformes en ligne pour la promotion et la vente directe aux consommateurs devient un outil indispensable. De plus, des initiatives telles que des visites de distilleries et des événements de dégustation peuvent également renforcer l'engagement des consommateurs et développer une communauté autour des branntweinbrenner.