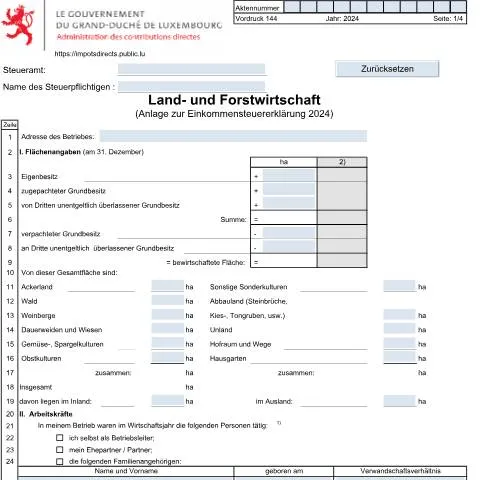
Une plongée dans le formulaire 144 D : "Land- und Forstwirtschaft"
À l’aube de chaque année fiscale, les exploitants agricoles et forestiers du Luxembourg se retrouvent face à un enjeu crucial : la déclaration de leurs revenus. Le formulaire 144 D, intitulé "Land- und Forstwirtschaft", est un document indispensable pour tout contribuable dont les activités relèvent du secteur agricole et forestier. Ce document, qui fait partie des annexes à la déclaration d'impôt sur le revenu, est souvent mal compris, ce qui peut engendrer des erreurs de remplissage et des complications administratives. Cet article décompose le rôle, les étapes de remplissage et les spécificités de ce formulaire, tout en offrant des conseils pratiques pour éviter les écueils.
Décryptage des différentes sections du formulaire 144 D
Le formulaire 144 D se divise en plusieurs sections, chacune ayant un objectif précis. Pour faciliter la compréhension, nous allons examiner ces sections de manière détaillée.
I. Informations générales sur l’exploitation
La première partie du formulaire requiert des informations sur l’identité du contribuable et l’adresse de l’exploitation. Voici les éléments à renseigner :
- Nom et prénom du contribuable : Assurez-vous que les noms correspondent exactement à ceux figurant sur votre pièce d'identité.
- Adresse de l'exploitation : Incluez toutes les informations pertinentes, comme le code postal et la commune.
Une attention particulière doit être portée à l'exactitude des données. Des erreurs dans cette section peuvent entraîner des retards dans le traitement de votre dossier.
II. Détails des surfaces exploitées
En matière d'agriculture et de foresterie, la déclaration des surfaces est cruciale. La section II du formulaire demande de détailler la superficie en hectares, répartie entre différentes catégories :
- Ackerland (terre arable)
- Wald (forêt)
- Gemüse (légumes), Obst (fruits), etc.
Il est essentiel de bien comptabiliser chaque catégorie de surface. Une erreur ici peut avoir des répercussions sur le calcul des primes et subventions. Pensez à vérifier vos chiffres, notamment la somme totale des surfaces.
III. Calcul des bénéfices : deux méthodes à choisir
La section III est déterminante, car elle permet de calculer les bénéfices. Deux méthodes sont proposées :
- Vérification par bilan : Cette méthode nécessite une comptabilité rigoureuse et des pièces justificatives pour chaque poste de dépenses et de recettes.
- Méthode simplifiée : Plus accessible pour les petites exploitations, elle requiert simplement un bilan des recettes et dépenses.
Le choix de la méthode doit être fait en fonction de la structure de votre exploitation et de votre volume d’affaires. Les exploitants sont souvent tentés d’opter pour la méthode simplifiée, mais il est recommandé de consulter un conseiller fiscal pour évaluer les avantages d’une comptabilité plus rigoureuse.
IV. La déclaration des revenus : une étape clé
Cette section demande de détailler les différentes sources de revenus générées par l'exploitation. Chaque type de produit doit être déclaré, que ce soit des ventes de lait, de cereals ou encore de viande.
Attention aux cases à remplir : omettre une source de revenu peut entraîner des pénalités. Il est également important d'inclure les revenus exceptionnels, comme les aides gouvernementales. Ce point est souvent négligé, menaçant la véracité de votre déclaration.
V. Détail des dépenses : un impératif de transparence
La bonne gestion des dépenses est tout aussi cruciale que celle des revenus. Les charges mentionnées dans cette section doivent comprendre les frais liés à la main-d’œuvre, à l’entretien des machines, et d’autres coûts d’exploitation.
| Type de dépense | Exemples | Document à fournir |
|---|---|---|
| Loyer | Location de terre | Contrat de location |
| Frais de personnel | Salaire des employés | Bulletins de salaire |
| Matériel | Achat de semences, engrais | Factures d'achats |
Compléter cette section avec précision est indispensable pour éviter des contestations ultérieures. Conservez bien toutes les factures et justificatifs en cas de contrôle.
Les spécificités du 144 D par rapport à d'autres formulaires
Il existe plusieurs formulaires en lien avec l'imposition des revenus, mais le 144 D se distingue par sa spécificité à l'égard des professions liées à l'agriculture et à la foresterie. Il est important de ne pas le confondre avec d'autres annexes telles que le formulaire 153 pour les professions libérales ou le formulaire 100 pour les bénéfices commerciaux.
- Formulaire 144 D : Spécifique aux exploitations agricoles et forestières.
- Formulaire 153 : Concerne les travailleurs indépendants dans d'autres secteurs.
- Formulaire 100 : S'applique aux entreprises commerciales diverses.
Le traitement des dépenses, des revenus, et des bonifications fiscales est également différent selon le type de formulaire. Par conséquent, une connaissance précise de chaque document et de leur utilisation est indispensable pour assurer une conformité complète avec la législation fiscale luxembourgeoise.
Comment suivre l’évolution de votre dossier après dépôt ?
Une fois le formulaire 144 D déposé, il est fondamental de suivre son traitement par l'administration fiscale. Voici quelques étapes clés :
- Accéder à MyGuichet.lu : Utilisez votre eID ou LuxTrust pour vous connecter.
- Vérifiez l'état de votre dossier : La plateforme vous permettra de suivre l'avancement de votre déclaration.
- Relance : En cas de silence prolongé, n'hésitez pas à contacter l'administration via les coordonnées fournies sur leur site.
Il est conseillé de conserver une copie de votre déclaration et des documents annexés pour toute demande de suivi. Cela peut faciliter les échanges avec le fisc en cas de besoin.
Que faire en cas d’anomalies ou litiges ?
Le dépôt du formulaire 144 D n’est pas une fin en soi. En cas d'erreurs dans votre déclaration ou si vous recevez un avis de refus concernant votre dossier, voici quelques conseils pratiques :
- Rectification : Si vous réalisez une erreur après le dépôt, il est essentiel de corriger le formulaire et de soumettre une nouvelle version au plus vite.
- Appelez à l'aide : Contactez un conseiller fiscal pour comprendre vos droits et obligations en cas de litige avec l'administration.
- Préparez-vous à d'éventuels contrôles : Conservez toutes les preuves de vos déclarations et les documents supports pour votre défense.
Le Luxembourg dispose d’un cadre juridique structuré pour traiter les litiges fiscaux, mais la vigilance est de mise pour éviter des complications inutiles.
Les voies de dépôt : options numériques ou papier ?
Dans un monde de plus en plus numérisé, le choix du mode de dépôt peut sembler trivial, mais il est en réalité crucial. Le formulaire 144 D peut être soumis de différentes manières :
- En ligne : Via MyGuichet.lu, cette méthode offre sécurité et rapidité. L'authentification est requise.
- Par courrier : Vous pouvez également imprimer le formulaire complété et l’envoyer à l'adresse indiquée sur le document. Attention aux délais d’envoi.
- Au guichet : Pour ceux qui préfèrent une interaction humaine, déposer le dossier sur place peut offrir des avantages en termes de réponses immédiates.
Chacune de ces méthodes a ses particularités, mais le dépôt en ligne est généralement recommandé pour sa rapidité et la traçabilité des demandes.
Anticiper les enjeux de la déclaration : conseils pratiques
Au-delà de la simple complétion du formulaire 144 D, il est judicieux de se préparer pour la suite :
- Établissez un calendrier : Notez les dates limites pour le dépôt afin d’éviter les retards.
- Consultez un expert : Un conseiller fiscal peut vous offrir des perspectives précieuses sur les optimisations fiscales possibles.
- Restez informé : Les règles fiscales évoluent, assurez-vous de suivre les mises à jour pour être conforme.
Le formulaire 144 D est plus qu'un simple document : c'est un outil qui peut influencer significativement la performance économique de votre exploitation. En respectant les étapes décrites et en prenant soin d'apporter une attention minutieuse aux détails, vous vous assurez que votre déclaration sera traitée rapidement et efficacement.
Les spécificités de la déclaration des revenus issus de l'agriculture et de la sylviculture
La déclaration des revenus tirés des activités agricoles et forestières, connue sous l'appellation « Land- und Forstwirtschaft », nécessite une attention particulière à la nature des revenus générés et aux particularités fiscales qui en découlent. Il est essentiel pour les exploitants de bien comprendre les règles applicables afin d'optimiser leur situation fiscale.
Les revenus provenant de l'agriculture et de la sylviculture peuvent inclure des ventes de produits agricoles, des subventions gouvernementales, ainsi que des revenus locatifs issus des terres agricoles. Ces revenus doivent être déclarés de manière distincte dans le cadre de la déclaration de l'impôt sur le revenu, selon le formulaire approprié, notamment le Formulaire 901bis.
Un aspect important à considérer est la distinction entre les revenus nets et bruts. Les exploitants peuvent déduire certaines charges liées à la production, telles que les frais de matériel, d’entretien des terres, de salaires et d'autres coûts opérationnels. Ces déductions sont cruciales pour établir le revenu imposable et doivent être soigneusement documentées.
De plus, il est à noter que les exploitations agricoles peuvent bénéficier d'un régime fiscal spécifique, en fonction de leur taille et de leur structure juridique. Les exploitants peuvent choisir de soumettre leur déclaration de manière simplifiée, ce qui peut représenter un avantage certain pour les petites exploitations. Les conditions d'éligibilité à ce régime simplifié peuvent être consultées directement sur le site de l'Administration des contributions directes (ACD).
Les aides et subventions : une opportunité à ne pas négliger
Les exploitants agricoles au Luxembourg peuvent également bénéficier de différentes aides et subventions qui visent à soutenir l'activité agricole et forestière. Ces aides peuvent provenir de différentes sources, notamment de l'État luxembourgeois, de l'Union Européenne ou d'autres organismes. Il est primordial pour les agriculteurs de se tenir informés des diverses possibilités d'aides afin d'optimiser leurs revenus.
Parmi les subventions disponibles, on trouve notamment les aides directes au revenu, qui sont souvent conditionnées par des engagements en matière d'environnement ou de développement durable. L'Administration de l'agriculture publie régulièrement des appels à projets et des informations sur les aides disponibles, qui peuvent inclure des primes pour la conversion à l'agriculture biologique ou des soutiens à l'investissement dans des infrastructures modernes.
Ces aides doivent également être prises en compte dans la déclaration fiscale. En effet, selon la nature de l'aide, certaines peuvent être exonérées d'impôts, tandis que d'autres doivent être déclarées comme revenu. Les agriculteurs doivent donc veiller à bien classer ces aides dans leur comptabilité et à les intégrer correctement dans leur déclaration fiscale.
Il est conseillé de consulter les réglementations spécifiques à chaque type d'aide, notamment les critères d'éligibilité et les obligations qui en découlent, sur le site de l'Administration des contributions directes ou auprès du ministère de l'Agriculture.
Les innovations technologiques dans le secteur agricole : impact sur la fiscalité
Le secteur agricole au Luxembourg est en pleine mutation, notamment grâce à l'intégration croissante des technologies numériques et des pratiques durables. L'innovation technologique a non seulement un impact sur la productivité et la durabilité des exploitations, mais elle influence également les obligations fiscales des agriculteurs.
Les exploitations qui investissent dans des technologies avancées, comme l'agriculture de précision, ou qui adoptent des pratiques de gestion durable peuvent bénéficier de déductions fiscales spécifiques. Ces investissements peuvent inclure l'achat de matériel moderne, de logiciels de gestion, ou même de capteurs pour surveiller la santé des cultures.
Il est essentiel pour les exploitants de se renseigner sur les opportunités d'investissement et les incitations fiscales qui peuvent s'appliquer à ces technologies. Par exemple, certains investissements peuvent être éligibles à des amortissements accélérés, permettant aux agriculteurs de déduire une part plus importante de l'investissement dans les premières années d'utilisation, ce qui peut alléger leur charge fiscale à court terme.
Les exploitants peuvent consulter les ressources fournies par le CTIE (Centre des technologies de l'information et de la communication) et l'Administration de l'agriculture pour explorer les options liées aux technologies numériques. En intégrant ces innovations dans leur activité, les agriculteurs peuvent non seulement améliorer leur compétitivité mais aussi profiter d'avantages fiscaux substantiels.