Comprendre le rôle de l'Anlage "Land- und Forstwirtschaft" dans la fiscalité luxembourgeoise
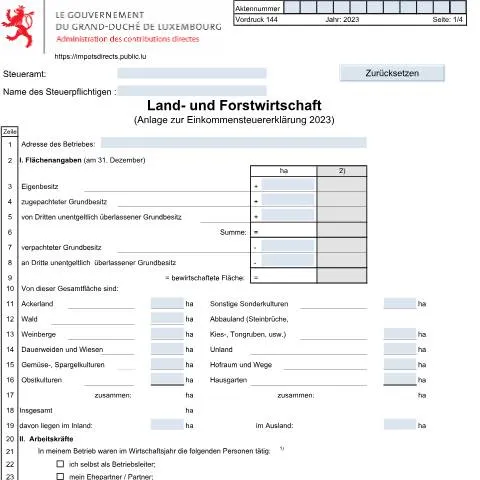
Chaque année, les exploitants du secteur agricole et forestier au Luxembourg sont confrontés à une multitude d'obligations fiscales, dont la déclaration de leurs revenus. Au cœur de cette démarche, le formulaire 144 D, intitulé « Anlage: Land- und Forstwirtschaft », joue un rôle prépondérant. Ce document, directement lié à l'évaluation des revenus imposables, permet de saisir les spécificités des activités agricoles et forestières au sein de la déclaration d'impôt sur le revenu.
Un cadre réglementaire bien établi
Ce formulaire trouve son fondement dans les lois fiscales luxembourgeoises, notamment les articles du Loi de l’impôt sur le revenu (L.I.R.) et les règlements grand-ducaux en vigueur. L'Anlage "Land- und Forstwirtschaft" est précisé par la nécessité de garantir une équité fiscale dans un secteur où les revenus peuvent varier considérablement d'une exploitation à l'autre. La réglementation stipule que les exploitants doivent fournir des informations précises sur leurs surfaces cultivées, leurs revenus et leurs dépenses pour permettre à l'administration fiscale d'établir un calcul juste de l'impôt dû.
Préparer le terrain : qui dépose l'Anlage 144 D ?
Les personnes tenues de déposer l'Anlage "Land- und Forstwirtschaft" sont principalement des exploitants agricoles et forestiers, qu'ils exercent leur activité en tant qu'individus ou au sein de sociétés. Il est impératif de noter que les exploitants dont les recettes annuelles ne dépassent pas un certain seuil peuvent bénéficier d'un régime simplifié, leur exemptant de l’obligation de remplir ce formulaire. Cependant, il est essentiel d’évaluer chaque situation au cas par cas.
Les différents profils d'exploitants concernés
- Exploitants à titre individuel : Ceux qui gèrent leur propre ferme ou exploitation peuvent déposer le formulaire. Ils doivent prouver l'existence et l'activité de leur entreprise.
- Coopératives et sociétés agricoles : Les entités juridiques doivent également remplir l'Anlage 144 D, car elles sont soumises aux mêmes obligations fiscales.
- Exploitants occasionnels : Ceux qui pratiquent l'agriculture à temps partiel ou qui ont des activités accessoires doivent également déposer ce formulaire si leurs revenus dépassent le plafond prévu.
Composé d'éléments essentiels : décryptage de l'Anlage 144 D
Le formulaire 144 D se divise en plusieurs sections qui requièrent une attention particulière :
1. Informations générales et identification
Au début du formulaire, l'exploitant doit fournir ses données personnelles, y compris son nom, son adresse et son matricule national d'identification. Une erreur dans cette section peut entraîner des complications administratives.
2. Surface agricole et forestière
Cette section est cruciale. Elle demande des informations précises sur la surface cultivée au 31 décembre, y compris la distinction entre les terres en propre, les terres louées et celles prêtées. Les détails suivants doivent être fournis :
- Superficie totale : La somme des surfaces immobilières exploitées.
- Détails par type de culture : Ackerland, Weinberge, etc.
Il est essentiel de répondre précisément aux questions pour éviter des erreurs qui pourraient impacter le calcul de l'impôt.
3. Déclaration des revenus
Les revenus générés par l'exploitation doivent être déclarés en détaillant les ventes de produits, y compris les recettes issues de la vente de lait, de céréales, de fruits et légumes, ainsi que d'autres produits agricoles. Il est important de noter que ces revenus doivent être bruts et que la TVA doit être incluse dans le montant déclaré.
4. Dépenses d'exploitation
Les exploitants peuvent déduire certaines dépenses liées à leurs activités. Cette section demande de détailler les coûts tels que :
- Loyers des terres.
- Achats de matériel et d'équipement.
- Salaire des employés.
- Frais de fonctionnement (électricité, eau, etc.).
Un suivi rigoureux des dépenses permet d'optimiser la déclaration fiscale et de réduire le montant de l'impôt à payer.
Ensuring completeness: les pièces justificatives nécessaires
Un dossier complet nécessite de joindre des documents justificatifs. Voici les principaux types de pièces à préparer :
| Type de justificatif | Description |
|---|---|
| Bilan comptable | Document reflétant la situation financière de l'exploitation à la fin de l’exercice. |
| Relevés bancaires | Preuves des transactions financières, notamment des revenus et des dépenses. |
| Contrats de bail | Documents légaux pour les terrains loués. |
| Factures et reçus | Preuves des dépenses engagées pour l'activité. |
Il est essentiel de s'assurer que tous les documents sont en ordre et disponibles au moment du dépôt pour éviter les retards ou les refus.
Déposer l'Anlage 144 D : les étapes à suivre
Après avoir complété le formulaire et rassemblé les pièces justificatives, il est temps de procéder au dépôt. Voici les étapes à suivre :
- Vérification : Relisez le formulaire pour éviter les erreurs.
- Numérisation des documents : Si vous optez pour un dépôt en ligne, tous les justificatifs doivent être numérisés.
- Dépôt via MyGuichet.lu : Connectez-vous avec votre eID ou LuxTrust pour un accès sécurisé et suivez les instructions pour soumettre votre dossier.
Une fois le dossier déposé, un accusé de réception vous sera fourni, confirmant que votre demande a bien été enregistrée.
Suivi de votre dossier : que faire après le dépôt ?
Après le dépôt de l'Anlage 144 D, il est crucial de rester vigilant quant aux notifications de l'administration fiscale. Voici quelques conseils pour suivre l'évolution de votre dossier :
1. Vérifier le statut de la demande
À l'aide de l'interface de MyGuichet.lu, il est possible de suivre l'état de votre dossier. Cela permet de savoir si des documents supplémentaires sont requis ou si des actions sont nécessaires de votre part.
2. Relance en cas de silence
Si vous ne recevez pas de réponse dans un délai raisonnable, il est conseillé de contacter le Service des impôts via les coordonnées fournies dans l'accusé de réception. Préparez votre numéro de dossier pour faciliter la recherche d'informations par l'agent.
3. Gestion des erreurs ou refus
En cas de refus, il est impératif de comprendre les raisons invoquées. Cela peut être dû à des pièces manquantes, à des informations erronées ou à un besoin de clarification. Dans ce cas, une réponse rapide et appropriée permettra de corriger le tir. Le cas échéant, vous disposerez d'un délai pour contester la décision.
Les enjeux : droits et obligations associés à l'Anlage 144 D
Remplir et déposer correctement l'Anlage "Land- und Forstwirtschaft" n'est pas qu'une obligation légale, c'est aussi une opportunité de mieux gérer sa situation fiscale. Les droits et obligations qui en découlent sont nombreux :
- Prise en compte des dépenses : Une déclaration précise permet de réduire la base imposable et donc l'impôt à payer.
- Droits à des aides : La transparence dans les revenus et les dépenses peut ouvrir la porte à des subventions ou des aides spécifiques du gouvernement luxembourgeois.
- Contrôle fiscal : Un dossier bien préparé protège contre d'éventuels contrôles fiscaux en cas de litige.
Omettre des informations ou soumettre des données incorrectes peut entraîner des pénalités ou des majorations d'impôt. La vigilance est donc de mise.
Conclusion sur l'application de l'Anlage "Land- und Forstwirtschaft"
En somme, l'Anlage 144 D représente un élément essentiel pour les exploitants agricoles et forestiers au Luxembourg. Son rôle est loin de se limiter à une simple formalité ; il s'agit d'un outil vital pour établir une situation fiscale juste et transparente. En respectant les étapes de préparation, de dépôt et de suivi, les exploitants peuvent naviguer sereinement au sein du système fiscal luxembourgeois, tout en préservant leurs droits et en optimisant leur situation financière.
Comprendre les spécificités de l'anlage : "Land- und Forstwirtschaft"
Au Luxembourg, l'anlage "Land- und Forstwirtschaft" revêt une importance particulière dans le cadre de la déclaration des revenus des exploitants agricoles et forestiers. Cette annexe permet de déclarer les revenus issus des activités de production agricole et de gestion forestière, qui sont souvent soumises à des régimes fiscaux spécifiques en raison de leur nature et des investissements nécessaires. Il est essentiel de prendre en compte que les revenus agricoles peuvent être influencés par divers facteurs, notamment le type de culture, le mode de production, ainsi que les fluctuations des prix du marché.
Pour bien remplir cette annexe, le contribuable doit d'abord identifier toutes les sources de revenus générées par son activité. Cela inclut non seulement la vente de produits agricoles, mais également toute subvention reçue de l'État ou de l'Union Européenne, ainsi que les revenus locatifs provenant de la location de terres agricoles. Une attention particulière doit être apportée aux dépenses liées à l'exploitation, qu'elles soient directes (comme les coûts des semences, des engrais, ou de la main-d'œuvre) ou indirectes (comme les charges financières ou les amortissements sur les équipements).
Les exploitants doivent également considérer les différentes formes juridiques de leur activité. Les revenus générés par une exploitation individuelle peuvent être déclarés différemment de ceux d'une société. En cas de doute sur la façon de procéder, il est conseillé de se rapprocher de l'Administration des contributions directes (ACD) ou d'un conseiller fiscal spécialisé dans ce domaine.
Les aides et subventions : un impact sur la déclaration fiscale
Les exploitants agricoles luxembourgeois peuvent bénéficier d'un large éventail d'aides et de subventions, tant à l'échelle nationale qu'européenne. Ces aides peuvent prendre différentes formes : primes directes, soutiens à l'investissement, ou même aides environnementales. Chacune de ces subventions doit être déclarée dans l'anlage "Land- und Forstwirtschaft", car elles peuvent avoir un impact significatif sur le calcul du revenu imposable.
Il est crucial pour les agriculteurs de se tenir informés des divers programmes d'aides disponibles, qui peuvent évoluer d'une année à l'autre. Les demandes de subventions sont souvent soumises à des conditions spécifiques, et il peut être nécessaire de fournir une documentation détaillée pour prouver l'utilisation des fonds. En outre, certaines aides peuvent être exonérées d'impôts, tandis que d'autres doivent être incluses dans le revenu imposable. Une analyse minutieuse de chaque aide est donc indispensable pour éviter toute erreur lors de la déclaration.
Les exploitants peuvent consulter le site du Ministère de l'Agriculture, de la Viticulture et de la Protection des consommateurs pour obtenir des informations à jour sur les subventions disponibles et les modalités d'application. Un suivi régulier des publications officielles est recommandé, car des changements peuvent survenir rapidement, influençant ainsi les stratégies de production et la planification financière des exploitations.
Aspect pratique : conseils pour un remplissage efficace de l'anlage
Pour éviter les erreurs lors du remplissage de l'anlage "Land- und Forstwirtschaft", voici quelques conseils pratiques à suivre. Tout d'abord, il est recommandé de rassembler tous les documents nécessaires avant de commencer le processus de déclaration. Cela inclut les relevés de ventes, les factures d'achats, et toute autre pièce justificative qui pourrait soutenir les informations fournies. Une bonne organisation permet non seulement de gagner du temps, mais aussi de minimiser les risques d'erreurs.
Ensuite, il peut être utile de recourir à un logiciel de comptabilité adapté aux exploitations agricoles. Ces outils permettent de suivre les revenus et les dépenses de manière fluide et d'obtenir des rapports détaillés, facilitant ainsi la déclaration fiscale. De plus, ces logiciels sont souvent conçus pour intégrer les exigences spécifiques de la déclaration fiscale luxembourgeoise, offrant des alertes en cas de non-conformité.
Enfin, il est conseillé de faire relire la déclaration par un professionnel avant de l'envoyer à l'ACD. Cela peut aider à identifier des erreurs potentielles et à clarifier tout point ambigu. De plus, un conseiller fiscal peut fournir des conseils personnalisés sur les déductions possibles et les optimisations fiscales à envisager, en fonction de la structure de l'exploitation et des projets futurs.