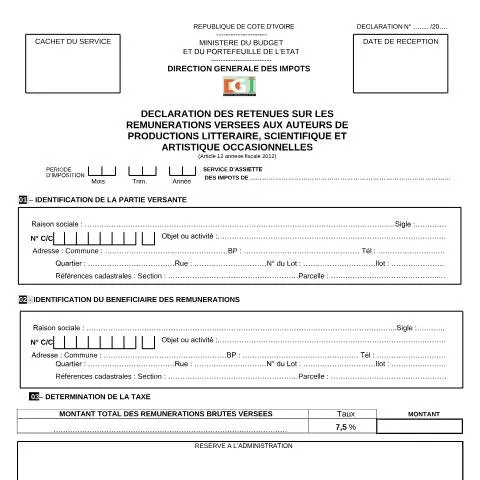
Déclaration des Retenues : Un Écho aux Créateurs d’Art et de Science en Côte d’Ivoire
Dans un paysage culturel en constante évolution, la Côte d'Ivoire se démarque par son soutien aux créateurs, qu'ils soient auteurs, artistes ou chercheurs. Le formulaire intitulé 03 Retenues sur les Rémunérations Versées aux Auteurs de Productions Littéraire, Scientifique et Artistique Occasionnelles constitue un outil essentiel dans cette dynamique, permettant à la fois aux generateurs de richesses culturelles de percevoir leurs droits et à l'État de remplir ses obligations fiscales. Comprendre les tenants et aboutissants de ce document est indispensable pour quiconque aspire à naviguer efficacement dans les méandres de l'administration fiscale ivoirienne.
Un Formulaire au Cœur de la Création : Qui en a Besoin ?
Ce document s'adresse principalement aux entreprises, institutions publiques ou privées qui rémunèrent des auteurs pour des œuvres littéraires, scientifiques ou artistiques. Il est particulièrement pertinent pour :
- Les maisons d’édition payant des droits d’auteur.
- Les producteurs de spectacles rémunérant des artistes.
- Les établissements de recherche versant des honoraires à des chercheurs occasionnels.
Chaque acteur est tenu de se conformer à cette obligation fiscale pour éviter des contentieux avec l'administration fiscale. En ce sens, le formulaire agit comme un carrefour entre le créateur et l'État, pour assurer une juste taxation des revenus générés par la créativité.
Les Étapes Clés : Du Déclencheur à la Déclaration
Le cheminement pour remplir et soumettre ce formulaire se divise en plusieurs étapes. De la planification à la déclaration, chaque phase requiert une attention particulière. Voici un aperçu chronologique :
- Identification des Rémunérations : Avant toute déclaration, il est essentiel de compiler toutes les rémunérations versées aux auteurs au cours d'une période fiscale donnée.
- Calcul de la Retenue d’Impôt : Appliquer le taux de 7,5 % sur le montant total bruts des rémunérations pour obtenir le montant de la retenue à verser.
- Remplissage du Formulaire : Les sections doivent être complétées avec précision, incluant les détails sur le versant et le bénéficiaire.
- Dépôt de la Déclaration : La déclaration doit être soumise aux services fiscaux dans les délais impartis, respectant les modalités de dépôt.
- Suivi post-déclaration : Conserver une copie de la déclaration et des documents annexes pour toute vérification ultérieure.
Chacune de ces étapes est cruciale pour assurer la conformité et éviter les complications administratives.
Décorticage des Rubriques : L’Art de Compléter le Formulaire
Le formulaire se divise en plusieurs sections, chacune portant des informations essentielles qui doivent être renseignées avec attention. Voici un aperçu détaillé des rubriques à remplir :
Identification de la Partie Versante
Cette section doit contenir :
- Raison sociale : Nom de l’entité qui effectue le paiement.
- Adresse : Information complète pour localisation.
- Numéro de compte : Obligatoire si le contribuable en possède un.
Identification du Bénéficiaire
De la même manière, les informations concernant le bénéficiaire des rémunérations doivent être fournies, incluant :
- Raison sociale : Nom de l’auteur ou artiste.
- Adresse : Qui doit correspondre à l’adresse fiscale.
Détermination de la Taxe
C'est l’étape où le montant brut des rémunérations versées est crucial. Un calcul précis est nécessaire pour éviter les erreurs. Voici comment procéder :
- Calculez le montant total des rémunérations brutes.
- Appliquez le taux de 7,5 % pour déterminer la retenue à la source.
Modalités de Dépôt : En Ligne ou en Guichet ?
La soumission du formulaire peut se faire via plusieurs canaux, chacun ayant ses spécificités :
| Canal de Dépôt | Description | Avantages | Inconvénients |
|---|---|---|---|
| En Ligne via eDA | Soumission numérique via le portail de la DMOA. | Rapidité, traçabilité. | Besoin d’une connexion Internet. |
| Par Papier | Remise physique au guichet des impôts. | Accès direct à un agent pour des questions. | Temps d'attente potentiellement long. |
| Via La Poste | Envoi postal du formulaire. | Commodité et possibilité de suivre l’envoi. | Délais d’acheminement variables. |
Le choix du canal dépendra des préférences de l'utilisateur et des ressources à sa disposition. Une mauvaise sélection pourrait entraîner des retards dans le traitement de la déclaration.
Différences avec les Formulaires Similaires
Il est crucial de distinguer ce formulaire des autres documents qui pourraient prêter à confusion. En effet, plusieurs autres déclarations fiscales existent, mais chacune a son propre champ d’application :
- Formulaire de Déclaration d’Impôt sur le Revenu : Concerne l’ensemble des revenus perçus par les individus, sans spécialisation sur les œuvres.
- Déclaration de TVA : S'applique aux activités commerciales, sans lien direct avec les droits d’auteur.
- Attestation de Retenue à la Source : Document à annexer qui reprend le montant de la retenue et doit être fourni pour chaque auteur rémunéré.
Confondre ces documents pourrait entraîner des erreurs de déclaration, des pénalités fiscales et un allongement des délais de traitement.
Profils Variés : Les Cas Particuliers à Considérer
Les situations varient fortement d’un acteur à l’autre dans le domaine de la création. Des exceptions existent qui méritent d’être clarifiées :
- Les Artistes Associés : Ceux qui collaborent avec plusieurs entités peuvent avoir des obligations variées en fonction de la nature des rémunérations.
- Les Bénéficiaires Saisonnier : Des intervenants occasionnels avec des rémunérations sporadiques doivent s’assurer de bien comprendre leurs obligations fiscales.
- Les Non-Résidents : Les auteurs vivant à l'étranger mais percevant des revenus en Côte d'Ivoire doivent prêter attention à la convention fiscale entre leur pays de résidence et la Côte d'Ivoire.
C'est une réalité que le contexte et le profil de chaque bénéficiaire influencent la manière dont ils doivent remplir et déposer le formulaire. Une bonne connaissance de ses obligations facilite grandement le processus.
Le Suivi Post-Déclaration : Garder une Trace
Après le dépôt de la déclaration, le suivi est tout aussi important. Voici quelques recommandations :
- Conservez une copie : Gardez une trace de la déclaration soumise et des récépissés.
- Vérifiez l’état de la déclaration : Utilisez le service en ligne pour confirmer que votre déclaration a été reçue et acceptée.
- Anticiper les vérifications : Soyez prêt à fournir des informations supplémentaires si l'administration fiscale le demande.
Le suivi constitue une étape clé pour éviter les complications futures et maintenir une bonne relation avec les autorités fiscales.
Des Outils à Votre Disposition pour L’Assistance
Pour accompagner les contribuables dans leurs démarches, la Côte d'Ivoire met à disposition plusieurs ressources :
- Site Web de la DGI : Informations détaillées sur les formulaires et les procédures fiscales.
- Assistance Téléphonique : Des conseillers sont disponibles pour répondre à vos questions.
- Ateliers de Sensibilisation : Des sessions d’information sont régulièrement organisées pour aider les acteurs du domaine culturel à mieux comprendre leurs obligations.
La digitalisation des services publics, à travers le portail servicepublic.gouv.ci, facilite grandement l'accès à l'information et à l'assistance nécessaire.
En Route vers un Avenir Éclairé
La soumission du formulaire 03 Retenues sur les Rémunérations Versées aux Auteurs de Productions Littéraire, Scientifique et Artistique Occasionnelles est plus qu'une simple obligation fiscale. C'est un geste fort qui témoigne de la reconnaissance de l'État envers les créateurs. En respectant ces démarches, vous contribuez à une société où la culture et la science occupent une place prépondérante. La route peut sembler complexe, mais avec une bonne préparation et des informations précises, chaque acteur peut y trouver son compte, garantissant ainsi une prospérité commune.
Les modalités de calcul des retenues à la source
La détermination des retenues à la source sur les rémunérations versées aux auteurs de productions littéraires, scientifiques et artistiques occasionnelles repose sur un cadre juridique précis. Selon les prescriptions de la Direction Générale des Impôts (DGI), ces retenues sont généralement calculées en fonction du montant brut de la rémunération. Il est essentiel de prendre en compte plusieurs facteurs, comme le type d'œuvre réalisée et le statut de l'auteur, qui peuvent influencer le taux appliqué.
Pour les productions littéraires et scientifiques, la DGI applique un barème dégressif qui varie selon le montant perçu. Par exemple, pour des rémunérations inférieures à un certain seuil, un taux réduit peut être appliqué. À l'inverse, les œuvres artistiques peuvent être soumises à un taux différent, ce qui souligne la nécessité de bien identifier la nature de la production lors du dépôt du formulaire de demande de retenue. Il est donc recommandé de consulter le site de la DGI ou de se rapprocher d'un conseiller fiscal pour obtenir des précisions sur les taux en vigueur.
Les obligations déclaratives des entreprises et des auteurs
Les entreprises et les personnes physiques qui versent des rémunérations aux auteurs de productions littéraires, scientifiques et artistiques occasionnelles ont des obligations déclaratives spécifiques à respecter. En effet, la norme édictée par la DGI impose aux débiteurs de ces rémunérations de faire une déclaration de retenue à la source à chaque fois qu'une rémunération est versée. Cette déclaration doit être faite à l’aide du formulaire de déclaration de retenue à la source (indiqué par la DGI, souvent sous le code DGI-003).
En outre, les entreprises doivent s'assurer que les auteurs fournissent une attestation fiscale, prouvant leur conformité avec le fisc ivoirien. Cette attestation est cruciale pour éviter des problèmes lors d'un contrôle fiscal et doit être mise à jour régulièrement. Les auteurs, pour leur part, doivent conserver une copie de tous les documents relatifs à leurs productions afin de justifier leur revenu en cas de sollicitation de l'administration. La transparence et la rigueur dans la tenue des documents sont donc des éléments clés pour éviter les redressements fiscaux.
Les implications fiscales pour les auteurs
Les auteurs de productions littéraires, scientifiques et artistiques occasionnelles doivent être conscients des implications fiscales découlant des retenues sur leurs rémunérations. En effet, les montants retenus à la source sont considérés comme un acompte sur l'impôt sur le revenu, ce qui signifie qu'ils viendront s'imputer sur l'impôt dû par l'auteur lors de sa déclaration annuelle de revenus.
Il est donc impératif pour les auteurs de bien suivre l'évolution de leurs revenus tout au long de l'année fiscale, afin de préparer au mieux leur déclaration annuelle. Une bonne gestion de leurs finances leur permettra de mieux anticiper le montant de l'impôt qu'ils seront appelés à régler. En cas de revenus cumulés importants, il peut également être judicieux de consulter un expert-comptable pour évaluer l'impact fiscal global et envisager des stratégies d'optimisation fiscale.
Enfin, il convient de rappeler que le non-respect des obligations fiscales peut entraîner des pénalités. Les auteurs sont tenus de déclarer leurs revenus, même s'ils ne dépassent pas les seuils imposables. Ignorer ces obligations peut conduire à des redressements, des amendes et, dans certains cas, à des poursuites judiciaires.