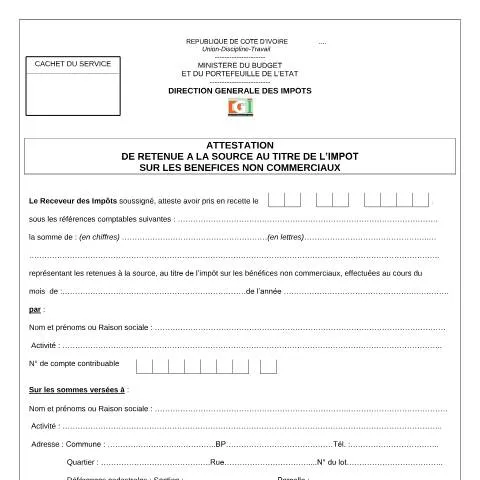
Les Fondements de l'Attestation de Retenue à la Source : Un Outil Essentiel pour les Contribuables
Dans le paysage fiscal ivoirien, l’Attestation de Retenue à la Source au titre de l’Impôt sur les Bénéfices Non Commerciaux (formulaire D-106/NC) se révèle être un document incontournable. En effet, ce certificat joué un double rôle : il est à la fois un instrument de vérification pour l’administration fiscale et un moyen pour le contribuable de justifier ses obligations fiscales. Mais que signifie réellement cette attestation ? Quels en sont les enjeux et les implications pour les acteurs économiques ?
Les Usages Multiples de l’Attestation : Qui en a Besoin ?
Dans le cadre de la gestion fiscale, plusieurs acteurs peuvent nécessiter l’obtention de cette attestation. Voici les principales catégories d’utilisateurs :
- Les entreprises : Quelles que soient leur taille et leur secteur d’activité, elles doivent se conformer aux obligations fiscales relatives à l’impôt sur les bénéfices non commerciaux.
- Les travailleurs indépendants : Les professionnels libéraux et les auto-entrepreneurs se voient souvent confrontés à la nécessité d’attester de leurs retenues à la source lors de la déclaration de leurs revenus.
- Les organismes publics et parapublics : Ces entités doivent justifier des retenues effectuées sur les montants versés à leurs prestataires.
La demande de ce document est donc fréquente, notamment dans le cadre de la préparation des déclarations fiscales ou des demandes de financement.
Le Cadre Juridique : Qu’atteste l’Attestation ?
Sur le plan juridique, l’Attestation de Retenue à la Source constitue un acte officiel émanant du Receveur des Impôts. Elle détaille les retenues effectuées sur les bénéfices non commerciaux d’un contribuable, permettant de :
- Confirmer que les montants dus ont été prélevés et déclarés.
- Justifier la légitimité des dépenses au niveau comptable.
- Faciliter la traçabilité des opérations fiscales.
Ce document revêt une importance particulière lors des contrôles fiscaux, car il prouve que les obligations fiscales ont été respectées. En cas de litige, l'attestation sert d'élément probant devant l’administration fiscale.
Procédure d’Obtention : Un Parcours à Suivre
Obtenir l’Attestation de Retenue à la Source nécessite quelques étapes précises. Voici un guide détaillé de la procédure :
- Préparation des documents nécessaires : Il est primordial de rassembler tous les éléments justificatifs. Typiquement, les informations requises comprennent :
- Le nom et prénom ou la raison sociale du bénéficiaire.
- Le montant total des retenues effectuées.
- Les détails d’activité et les références cadastrales le cas échéant.
- Soumission de la demande : Le contribuable doit se rendre au bureau du Receveur des Impôts de sa localité ou utiliser les services dématérialisés proposés par la DMOA.
- Vérification de la demande : L’administration fiscale examine les documents fournis et s’assure de leur conformité.
- Réception de l’attestation : Une fois la demande validée, le contribuable reçoit l’attestation, généralement sous 5 jours ouvrés.
Il convient de noter que la digitalisation des démarches administratives facilite considérablement l’obtention de ce document.
Durée de Validité et Renouvellement : Une Information Cruciale
L’attestation de retenue à la source est généralement valable pour une période spécifique, souvent alignée sur l’année fiscale. Les éléments suivants sont à considérer :
- Durée de validité : En principe, l’attestation est valable jusqu’à la fin de l’année fiscale durant laquelle les retenues ont été effectuées.
- Renouvellement : Pour les entreprises ayant des prestations régulières, il est conseillé de demander une nouvelle attestation à la fin de chaque exercice fiscal.
Pour les travailleurs indépendants, il peut être opportun de demander une attestation chaque fois qu'ils effectuent une déclaration de revenus.
Les Scénarios de Contestation, Erreurs et Perte : Que Faire ?
La gestion d’un document officiel tel que l’Attestation de Retenue à la Source implique également la possibilité de rencontrer des problèmes. En cas de perte, d’erreur ou de contestation, voici comment réagir :
- En cas d’erreur : Si une erreur est constatée sur l’attestation, il est impératif de contacter rapidement le bureau des impôts. Un rectificatif pourra être émis sur présentation des documents justifiant la demande de correction.
- En cas de perte : En cas de perte du document, il faut faire une déclaration de perte auprès de la diligence appropriée (police ou gendarmerie) et solliciter une nouvelle attestation en fournissant les pièces justificatives nécessaires.
- En cas de contestation : En cas de désaccord avec l’administration fiscale concernant les retenues déclarées, il est recommandé d’engager un dialogue avec le Receveur des Impôts. En cas d’échec, une procédure de recours pourra être envisagée.
Il est crucial de garder à jour tous les documents y compris les attestations antérieures, car cela facilitera grandement la résolution de tout problème éventuel.
Récapitulatif des Informations Clés de l’Attestation
| Caractéristique | Détail |
|---|---|
| Nom officiel | Attestation de Retenue à la Source au titre de l’Impôt sur les Bénéfices Non Commerciaux |
| Organisme émetteur | Direction Générale des Impôts (DGI) |
| Durée de validité | Alignée sur l’année fiscale |
| Demande de correction | Contactez le Receveur des Impôts |
| Procédure en cas de perte | Déclaration de perte et demande de nouvelle attestation |
Conclusion Pratique : Maximiser l’Efficacité de l’Attestation
Pour les contribuables ivoiriens, la bonne gestion de l’Attestation de Retenue à la Source est un enjeu majeur. Il est conseillé de :
- Anticiper les demandes en période pré-fiscale pour éviter tout retard.
- Tenir un registre de toutes les attestations reçues pour faciliter les déclarations futures.
- Rester informé des nouveautés fiscales et des changements pouvant affecter l’obtention de l’attestation.
En suivant ces recommandations, les usagers pourront naviguer sereinement dans le paysage fiscal ivoirien et s'assurer que leurs obligations sont correctement remplies.
Procédure de Demande d’Attestation de Retenue à la Source
La demande d'une Attestation de Retenue à la Source au titre de l'Impôt sur les Bénéfices Non Commerciaux (IBNC) est une étape essentielle pour les contribuables en Côte d'Ivoire, surtout pour ceux qui exercent des activités génératrices de revenus non commerciaux. Cette attestation est généralement requise pour justifier les paiements effectués par des tiers ou pour bénéficier de certains droits fiscaux.
Pour engager cette procédure, il est crucial de préparer les documents nécessaires, notamment :
- Une lettre de demande adressée à la Direction Générale des Impôts (DGI), précisant le montant et la nature des revenus concernés.
- Une copie de la pièce d’identité du demandeur.
- Les justificatifs de revenus (factures, contrats, etc.) pouvant justifier l'existence des bénéfices non commerciaux.
Une fois les documents rassemblés, la demande peut être soumise en personne à la DGI ou via le portail eDA pour une dématérialisation simplifiée. Les délais de traitement peuvent varier, mais la DGI s'efforce généralement de répondre dans un délai de deux semaines.
Il est recommandé de garder une copie de tous les documents soumis, ainsi qu'une preuve de dépôt, pour un suivi efficace de la demande.
Les Cas Particuliers et les Exceptions
Dans le cadre de l'Attestation de Retenue à la Source sur les Bénéfices Non Commerciaux, certains cas particuliers peuvent influencer le processus de demande ou les montants à retenir. Par exemple, les professionnels exerçant sous le régime du micro-entrepreneur peuvent bénéficier d'un traitement fiscal simplifié, mais doivent tout de même produire une attestation.
De plus, certains revenus peuvent être exonérés de la retenue à la source ou bénéficier d'un taux réduit, notamment dans le cadre d'accords bilatéraux pour éviter la double imposition. Ainsi, les entreprises ou les individus qui reçoivent des paiements de l'étranger doivent s'assurer de bien comprendre les dispositions de ces accords. Il est donc judicieux de consulter un expert fiscal pour naviguer ces complexités.
Il est également à noter que les agents publics ou les fonctionnaires peuvent avoir des modalités différentes, particulièrement en ce qui concerne les rémunérations perçues dans le cadre de leur fonction. Ces situations nécessitent une attention particulière pour respecter les réglementations en vigueur.
Impact de la Digitalisation sur la Demande d’Attestation
La digitalisation des démarches administratives en Côte d'Ivoire, impulsée par la DMOA, a transformé la manière dont les usagers interagissent avec les services fiscaux. Le système eDA permet désormais aux citoyens et aux entreprises de soumettre leur demande d’Attestation de Retenue à la Source de manière entièrement dématérialisée.
Cette avancée technologique présente plusieurs avantages :
- Accessibilité : Les usagers peuvent accéder au service à partir de n'importe quel endroit disposant d'une connexion Internet, évitant ainsi les déplacements souvent longs et coûteux.
- Suivi en temps réel : Grâce à l'interface de suivi des demandes, les usagers peuvent observer l'état de leur demande en temps réel, ce qui facilite la gestion des délais et des réponses.
- Efficacité : La réduction de la paperasse et une meilleure gestion des flux de demandes permettent à la DGI de traiter plus efficacement les requêtes, ce qui se traduit par une réduction des délais d'attente.
Cependant, cette digitalisation demande également aux usagers d’adapter leurs pratiques. Une bonne maîtrise des outils numériques devient donc indispensable pour garantir une interaction fluide avec l'administration fiscale. Il est recommandé aux usagers de se former sur l'utilisation de la plateforme eDA pour éviter les erreurs lors de la soumission des demandes.