Introduction à la Loi du 10 juillet 2017
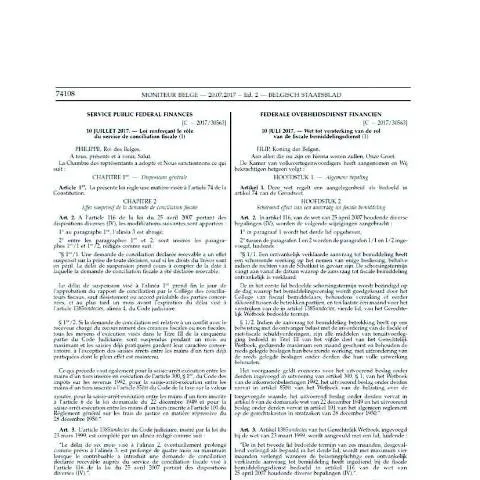
La loi du 10 juillet 2017, publiée au Moniteur belge le 20 juillet 2017, constitue une étape importante dans le renforcement du rôle du service de conciliation fiscale en Belgique. Elle a été adoptée dans le but d'améliorer la gestion des différends fiscaux entre l'administration et les contribuables, tout en favorisant un climat de dialogue et de transparence. Cette législation s’inscrit dans une volonté de simplifier la résolution des litiges fiscaux et d’accroître la confiance des citoyens dans le système fiscal belge.
Objectifs et champ d’application de la législation
La principale finalité de cette loi est de renforcer la procédure de conciliation fiscale en lui conférant davantage de moyens et de clarté. Elle s'applique à l'ensemble des contribuables, qu'ils soient particuliers ou entreprises, qui rencontrent des différends avec l’administration fiscale fédérale. La législation vise à instaurer un cadre formel permettant aux contribuables de solliciter une médiation ou une conciliation dans le cadre de litiges liés à l’impôt sur le revenu, à la TVA, ou à d’autres impôts administrés par le Service public fédéral Finances.
Principales dispositions de la loi
Renforcement du rôle du service de conciliation
La loi confère au service de conciliation une mission plus structurée, en lui attribuant des compétences accrues pour examiner les demandes de médiation. Elle prévoit notamment la désignation d’un conciliateur spécialisé, chargé d’établir un dialogue constructif entre les parties afin de parvenir à une solution amiable.
Procédure de demande et de traitement
Les contribuables souhaitant bénéficier de la conciliation doivent introduire une demande formelle, via un formulaire spécifique, auprès du service compétent. La procédure prévoit un délai de traitement raisonnable, généralement de plusieurs semaines, durant lequel le conciliateur analyse la situation et propose une solution adaptée. La législation insiste sur la nécessité d’un échange transparent et confidentiel entre les parties.
Décisions et recommandations
À l’issue de la procédure, le service de conciliation peut émettre une recommandation non contraignante, visant à rapprocher les positions des deux parties. Si un accord est trouvé, il est consigné par écrit et devient contraignant pour l’administration et le contribuable. En cas d’échec, le contribuable conserve la possibilité de recourir à d’autres voies de recours, telles que le recours contentieux.
Ce que cela change pour l’usager
Avec cette législation, les contribuables disposent désormais d’un mécanisme formel et accessible pour résoudre leurs différends fiscaux sans recourir immédiatement à une procédure contentieuse. La procédure de conciliation favorise une résolution plus rapide et moins coûteuse, tout en renforçant la relation de confiance entre l’administration et le citoyen. Elle offre également une opportunité d’explication et de clarification des positions, ce qui peut contribuer à une meilleure compréhension mutuelle des enjeux fiscaux.
Conclusion
La Loi du 10 juillet 2017 représente une avancée significative dans la politique de gestion des différends fiscaux en Belgique. En renforçant le service de conciliation, elle vise à instaurer un dialogue plus efficace et plus humain entre l’administration fiscale et les contribuables. Pour bénéficier de cette procédure, il est conseillé aux usagers de bien se renseigner sur les démarches et de préparer soigneusement leur demande, en s’appuyant sur les dispositifs réglementaires et les ressources disponibles auprès du SPF Finances.