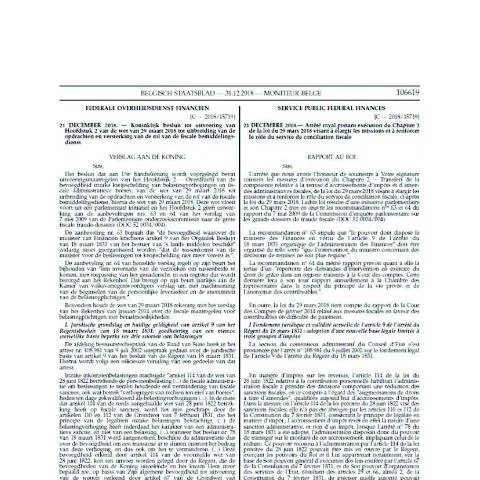
Introduction et contexte de l’arrêté royal du 21 décembre 2018
L’arrêté royal du 21 décembre 2018, publié au Moniteur belge le 31 décembre 2018, constitue une étape importante dans la mise en œuvre de la loi du 29 mars 2018 relative à l’élargissement des missions et au renforcement du rôle du service de conciliation fiscale en Belgique. Son objectif principal est de préciser et d’exécuter les dispositions législatives permettant d’améliorer la médiation entre l’administration fiscale et les contribuables, dans un souci de simplification et de transparence des procédures fiscales.
Objectif de l’arrêté royal et son champ d’application
Ce texte réglementaire vise à définir les modalités pratiques pour la mise en œuvre du chapitre 2 de la loi du 29 mars 2018. Il concerne principalement le fonctionnement du service de conciliation fiscale, ses compétences, ses missions, ainsi que les conditions dans lesquelles il intervient. Son champ d’application s’étend à tous les contribuables, personnes physiques ou morales, rencontrant des différends avec l’administration fiscale fédérale, notamment en matière d’impôts directs et indirects.
Il s’inscrit dans une démarche visant à favoriser le dialogue entre l’administration et le contribuable, en proposant une procédure de médiation alternative à la voie contentieuse, dans le respect du cadre législatif et réglementaire en vigueur.
Principales dispositions de l’arrêté royal
Organisation et fonctionnement du service de conciliation
L’arrêté royal établit la structure organisationnelle du service de conciliation fiscale, notamment la composition, la désignation des conciliateurs et leurs missions. Il précise également les modalités de saisine du service, qui peut intervenir à la demande du contribuable ou de l’administration fiscale, dans le cadre d’un différend spécifique.
Le service de conciliation doit garantir l’indépendance, la confidentialité et la neutralité dans le traitement des dossiers. Il dispose de moyens pour analyser les litiges, proposer des solutions amiables et accompagner les parties vers un accord satisfaisant.
Procédure de médiation et modalités d’intervention
Le recours à la médiation via le service de conciliation est volontaire et doit respecter une procédure clairement définie. Le contribuable ou l’administration doit soumettre une demande motivée, accompagnée des documents pertinents, via une plateforme électronique ou par tout autre moyen prévu par l’arrêté.
Une fois la demande acceptée, le conciliateur organise des rencontres, échanges ou réunions afin de faciliter la négociation. La procédure doit respecter un délai maximal, généralement fixé à 60 jours, renouvelable une fois dans certains cas exceptionnels.
Les recommandations du conciliateur ne sont pas contraignantes, mais elles ont pour but d’inciter les parties à parvenir à un accord amiable, évitant ainsi un contentieux long et coûteux.
Ce que cela change pour le contribuable
Ce cadre réglementaire offre aux contribuables une nouvelle voie de recours pour résoudre leurs différends fiscaux de manière plus souple et rapide, en dehors des voies contentieuses classiques. La médiation via le service de conciliation permet souvent d’obtenir une solution adaptée, équilibrée, et respectueuse des droits de chacun.
De plus, l’intervention du conciliateur, en tant qu’intermédiaire neutre, favorise la transparence et la compréhension mutuelle, ce qui peut contribuer à renforcer la confiance dans l’administration fiscale.
Il est important de souligner que cette procédure ne suspend pas automatiquement les délais de paiement ou d’action, sauf décision spécifique de l’administration ou accord des parties.
Conclusion
L’arrêté royal du 21 décembre 2018 constitue une étape clé dans la mise en œuvre concrète de la loi du 29 mars 2018. En précisant les modalités d’organisation et de fonctionnement du service de conciliation fiscale, il offre un outil supplémentaire pour le dialogue entre l’administration et les contribuables. Son objectif est de favoriser des solutions amiables, plus efficaces et moins conflictuelles, dans un cadre réglementaire clair et sécurisé, contribuant ainsi à une meilleure gestion des différends fiscaux en Belgique.