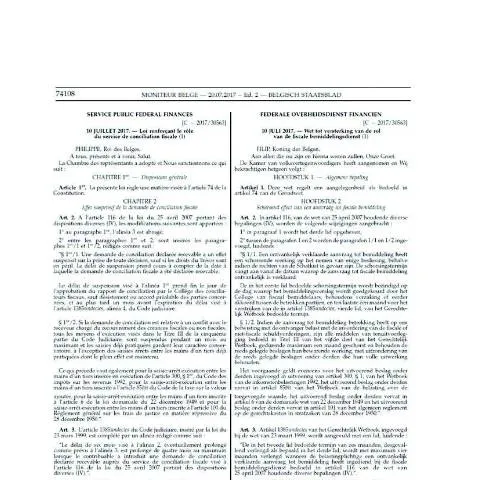
Un nouvel élan pour la médiation fiscale : La Loi du 10 juillet 2017
La Loi du 10 juillet 2017 relative au renforcement du rôle de la fiscale bemiddelingsdienst (Service de Médiation Fiscale) marque une étape cruciale dans le paysage administratif belge. Ce texte législatif a été instauré pour améliorer la communication entre l'administration fiscale et les contribuables, ainsi que pour faciliter le règlement des litiges fiscaux. Dans cette perspective, ce document devient incontournable pour ceux qui souhaitent faire valoir leurs droits face à l'administration.
Qui se doit de remplir ce document ? Un aperçu des profils concernés
Pour comprendre l'importance de ce formulaire, il est essentiel d'identifier les différents profils d'usagers concernés. Les principaux acteurs incluent :
- Contribuables individuels : Toute personne physique assujettie à l'impôt sur le revenu, qu'elle soit belge ou étrangère.
- Travailleurs indépendants : Ceux qui exercent une activité économique sous leur propre responsabilité.
- Personnes morales : Les entreprises ou associations qui inscrivent leurs activités dans le registre des sociétés.
Chaque catégorie présente des nuances spécifiques :
Pour les contribuables étrangers
Les non-résidents ayant des revenus en Belgique doivent également se soumettre à cette réglementation. Ils doivent prouver leur résidence fiscale dans leur pays d'origine tout en justifiant leurs revenus en Belgique. Cela peut inclure des complexités administratives supplémentaires, nécessitant parfois une assistance juridique.
Les mineurs et leur statut
Dans le cas des mineurs, la situation se complique. Bien qu'ils puissent être assujettis à des obligations fiscales, la responsabilité de déposer ce document incombe généralement aux parents ou tuteurs légaux. Ceci est particulièrement vrai si le mineur perçoit des revenus d'un héritage ou d'un travail rémunéré.
Les situations complexes
Il existe également des cas où les usagers peuvent rencontrer des difficultés particulières, comme les personnes en situation de handicap ou celles qui se trouvent dans une impasse financière. Dans ces situations, une attention particulière doit être portée lors du remplissage du formulaire pour garantir que toutes les informations nécessaires sont fournies.
Les spécificités du document : En quoi se distingue-t-il des formulaires voisins ?
Il convient de faire le point sur ce qui différencie ce formulaire des autres documents administratifs couramment utilisés dans le domaine fiscal. Contrairement à une déclaration d'impôt standard, ce formulaire est centré sur la médiation fiscale et les litiges. Il se veut plus orienté vers le dialogue et la résolution de conflits plutôt que sur la simple déclaration des revenus. Voici quelques distinctions clés :
| Aspect | Formulaire de déclaration d'impôt | Formulaire de médiation fiscale |
|---|---|---|
| Objectif | Déclaration des revenus | Résolution des litiges fiscaux |
| Utilisateurs principaux | Tous les contribuables | Contribuables en litige avec l'administration |
| Procédure | Déclaration annuelle | Demande de médiation |
Cette spécificité permet de mieux appréhender l'utilité de ce formulaire, qui joue un rôle crucial dans la communication entre les citoyens et les autorités fiscales.
Les implications concrètes pour l'usager : Droits et obligations
En s'engageant dans ce processus de médiation, l'usager doit être conscient des droits et obligations qui en découlent. Parmi les points essentiels à retenir :
- Droit de médiation : Vous avez le droit de demander l'assistance de la fisc ou d'un médiateur, ce qui peut vous aider à résoudre des conflits sans passer par des voies légales complexes.
- Obligation de transparence : En remplissant ce document, vous vous engagez à fournir des informations complètes et véridiques.
- Conséquences d'un oubli : Négliger de soumettre ce formulaire peut entraîner des complications administratives, voire des sanctions financières. Cela peut également affecter vos relations avec l'administration fiscale à long terme.
Cette dynamique souligne l'importance d'une approche rigoureuse dans la gestion des questions fiscales, surtout lorsqu'il s'agit de médiation.
Le traitement administratif : Suivi et relance de votre dossier
Une fois le formulaire déposé, il est crucial de savoir comment suivre l'évolution de votre dossier. La fiscale bemiddelingsdienst est responsable de l'examen des demandes, mais plusieurs étapes clés méritent votre attention :
- Accusé de réception : Assurez-vous de recevoir un accusé de réception de votre demande, qui servira de preuve en cas de suivi.
- Délais de traitement : Les délais pour le traitement peuvent varier, mais l'administration s'efforce généralement de répondre dans un délai de 90 jours.
- Relance : Si vous n’avez pas de nouvelles dans ce délai, n’hésitez pas à relancer le service compétent. Vous pouvez le faire par courrier ou via des canaux électroniques.
Le suivi est essentiel pour garantir que votre dossier est traité efficacement et que vos droits sont respectés.
Les canaux de dépôt : Options disponibles pour soumettre votre demande
La soumission du formulaire peut être effectuée via différents canaux, chacun ayant ses avantages et inconvénients. Voici un aperçu des options :
- En ligne : La soumission électronique via les plateformes du SPF Finances est rapide et offre une traçabilité instantanée.
- Papier : Vous pouvez également imprimer le formulaire et l'envoyer par courrier. Assurez-vous d'utiliser une méthode d'envoi recommandée pour garantir sa réception.
- Guichet : Pour ceux qui préfèrent un contact direct, vous pouvez vous rendre au guichet de votre administration fiscale locale. Cela permet un échange direct qui peut s'avérer utile pour clarifier des points spécifiques.
Choisir le bon canal peut influencer l'efficacité de votre démarche et la célérité du traitement de votre demande.
Comprendre les suites : Ce qui vous attend après le dépôt
Après avoir soumis votre demande, il est important d'être informé des suites possibles. Voici les différentes issues possibles :
- Acceptation de la médiation : Si votre demande est acceptée, un médiateur sera désigné pour traiter votre dossier. Cela peut aboutir à un règlement amiable du litige.
- Refus de médiation : Si votre demande est rejetée, vous aurez la possibilité de contester cette décision. Cela pourrait entraîner une procédure judiciaire, mais il est recommandé de peser cette option avec soin.
- Prolongation des délais : Dans certains cas, l'administration peut demander des informations complémentaires, ce qui peut prolonger le traitement de votre demande.
Anticiper ces différentes issues vous permettra de mieux gérer vos attentes et de planifier la suite de vos démarches administratives.
Conclusion
La Loi du 10 juillet 2017 et son formulaire associé représentent des outils essentiels pour tout contribuable en Belgique. Ils permettent non seulement d'améliorer la communication entre l'administration fiscale et les citoyens, mais aussi de garantir que les droits de chacun sont respectés. En étant bien informé et préparé, vous maximiserez vos chances de mener à bien toutes vos démarches fiscales.
Contexte et objectifs de la loi du 10 juillet 2017
La loi du 10 juillet 2017 relative au renforcement du rôle de la fiscalité médiane est le fruit d'une volonté politique d'améliorer l'accessibilité et l'efficacité des services fiscaux en Belgique. À une époque où la complexité des réglementations fiscales peut représenter un obstacle pour certains contribuables, cette loi vise à simplifier les procédures et à fournir un soutien accru aux usagers. Elle répond également à des préoccupations croissantes concernant l'équité et la transparence du système fiscal.
Un des principaux objectifs de cette loi est de renforcer le rôle de la fiscal mediation service (service de médiation fiscale) en tant qu'instance de résolution des litiges entre l'administration fiscale et les contribuables. Ce service permet de traiter les désaccords de manière plus rapide et moins formelle, favorisant ainsi une approche plus collaborative que contentieuse. Cela a des implications directes sur la manière dont les citoyens interagissent avec le SPF Finances, car il offre une voie alternative pour résoudre des problèmes sans avoir à recourir à des procédures judiciaires longues et coûteuses.
Fonctionnement et attributions de la fiscalité médiane
Conformément aux dispositions de la loi du 10 juillet 2017, le service de médiation fiscale a connu plusieurs changements qui élargissent ses attributions et clarifient son fonctionnement. L'objectif est de permettre au service d'opérer de manière plus efficace dans la résolution des conflits. Par exemple, il peut désormais intervenir non seulement dans des affaires de contestation fiscale, mais également dans des cas où les contribuables éprouvent des difficultés à comprendre la réglementation en vigueur. Cela inclut la possibilité d'offrir des conseils en matière de conformité fiscale, et de guider les citoyens à travers les différentes démarches administratives.
Les agents de médiation bénéficient d'une formation approfondie sur le droit fiscal belge, ce qui leur permet d'agir en tant qu'intermédiaires compétents et impartiaux. Ils jouent un rôle crucial en écoutant les préoccupations des contribuables, en examinant les dossiers et en proposant des solutions amiables. En cas d'accord, le service de médiation fiscale peut formaliser les arrangements trouvés, ce qui évite des litiges plus longs et onéreux.
Évaluation de l'impact de la loi sur les contribuables
Depuis l'entrée en vigueur de la loi, plusieurs études ont été menées pour évaluer son impact sur les contribuables et sur l'administration fiscale. Les premières analyses indiquent une augmentation significative du taux de résolution amiable des litiges via le service de médiation. Beaucoup de contribuables rapportent une satisfaction accrue concernant la manière dont leurs réclamations sont traitées et l'accès à des explications claires sur les enjeux fiscaux qui les concernent.
En parallèle, cette loi a conduit à une sensibilisation accrue des agents du SPF Finances à la nécessité d'une approche plus empathique et proactive envers les contribuables. Cela a permis de réduire la méfiance qui pouvait exister entre l'administration et les citoyens, tout en instaurant un climat de confiance, essentiel pour la bonne gestion des relations fiscales.
Cependant, des défis persistent. Certaines catégories de contribuables, en particulier ceux qui sont moins familiarisés avec le système fiscal, peuvent encore rencontrer des difficultés pour accéder à ces services de médiation. C'est pourquoi il est impératif de continuer à améliorer la communication et la sensibilisation autour des ressources disponibles, afin de garantir que tous les citoyens puissent bénéficier pleinement des protections et des services offerts par cette loi.