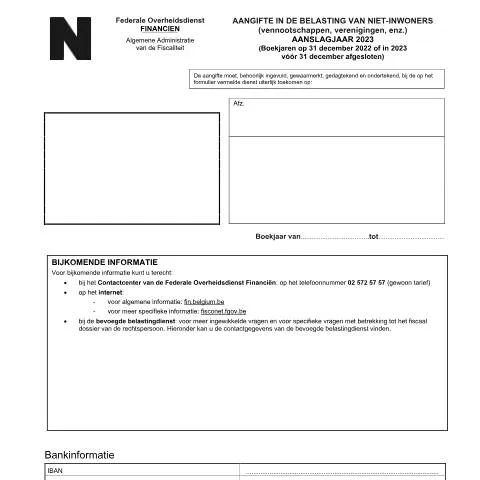
Comprendre la portée de l'Aangifte in de belasting niet-inwoners-vennootschappen
Le formulaire Aangifte in de belasting niet-inwoners-vennootschappen - aanslagjaar 2023, référencé sous le code 121-aangifte-bni-ven-2023, constitue un document crucial pour les entreprises étrangères opérant en Belgique. Ce formulaire est destiné aux sociétés non résidentes qui réalisent des bénéfices imposables en Belgique, reliés à des activités commerciales, services ou biens fournis sur le territoire belge. Son rôle ne se limite pas à la simple déclaration ; il permet également de clarifier les obligations fiscales des entreprises sur le marché belge.
Un cadre réglementaire bien défini
Ce document s’inscrit dans un cadre légal spécifique, édicté par le SPF Financiën, qui régit l'imposition des sociétés non résidentes. L'article 183 du Code des impôts sur les revenus (CIR) stipule que ces sociétés doivent déclarer leurs revenus générés en Belgique. L’existence de ce formulaire est donc le fruit d’une volonté législative d’encadrer et de réguler les obligations fiscales des entreprises étrangères, assurant ainsi une concurrence équitable sur le marché belge.
Les acteurs concernés par ce formulaire
Le formulaire doit être complété et soumis par les sociétés étrangères qui réalisent des profits en Belgique. Cela inclut les entreprises qui, bien que n'ayant pas de siège social sur le territoire, y exercent des activités économiques. Ce large éventail d’acteurs peut comprendre :
- Sociétés mères établies à l’étranger, mais ayant une filiale ou un établissement permanent en Belgique.
- Associations ou fonds qui opèrent des activités génératrices de revenus en Belgique.
- Entreprises qui fournissent des services à des clients belges ou qui vendent des biens sur le marché belge.
Risque et intérêts en jeu
Pour les entreprises concernées, ne pas remplir ce formulaire peut engendrer des conséquences financières significatives. Les sociétés qui omettent de déclarer ces revenus pourraient faire face à des pénalités, des intérêts moratoires ou une redressement fiscal. Ainsi, le respect des obligations déclaratives est essentiel pour éviter des complications administratives et financières.
Décryptage du processus de déclaration
Le remplissage du formulaire Aangifte in de belasting niet-inwoners-vennootschappen nécessite une attention méticuleuse aux détails. Les entreprises doivent y inclure toutes les informations pertinentes relatives à leurs revenus, ainsi qu'aux actes de gestion réalisés en Belgique.
Les étapes pour un remplissage adéquat
- Identification de l'entreprise : Commencez par indiquer le nom de la société, l'adresse complète et le numéro d'identification VAT si applicable.
- Déclaration des revenus : Reportez tous les revenus générés en Belgique. Cela inclut les ventes de biens et la fourniture de services. Utilisez les codes fournis dans le formulaire pour catégoriser ces revenus.
- Résultats financiers : Indiquez les bénéfices déclarés, ainsi que toutes les réserves et provisions selon les lignes directrices fiscales belges.
- Signature et datation : Le formulaire doit être signé par un représentant autorisé de l’entreprise, daté et envoyé à l’administration fiscale.
Canaux de dépôt : options et particularités
Le dépôt du formulaire Aangifte in de belasting niet-inwoners-vennootschappen peut être effectué par plusieurs moyens. Chaque canal présente des spécificités et des avantages, selon le profil de l'entreprise.
Différences entre la soumission en ligne et papier
| Méthode de dépôt | Avantages | Inconvénients |
|---|---|---|
| En ligne (via Tax-on-web) |
|
Peut nécessiter des connaissances en outils numériques. |
| Papier |
|
Temps de traitement plus long, pas de confirmation immédiate. |
Le choix entre la soumission en ligne ou papier dépendra de la situation de l'entreprise et de ses préférences. Pour les sociétés plus grandes ou celles avec des opérations complexes, la soumission en ligne est généralement recommandée.
Que faire en cas de problèmes avec la soumission ?
Il est courant que des erreurs ou des incompréhensions surviennent lors de la complétion du formulaire. Que faire si vous vous retrouvez face à un refus, une omission ou des pièces manquantes ? Voici quelques solutions :
Erreur dans le formulaire
Si vous vous apercevez d'une erreur après avoir soumis le formulaire, il est crucial d'agir rapidement. Vous devez :
- Contacter le SPF Financiën pour signaler l'erreur.
- Remplir un formulaire rectificatif si nécessaire, en précisant les informations correctes.
- Envoyer le document dans les plus brefs délais afin d’éviter des pénalités éventuelles.
Délai de traitement et suivi du dossier
Après le dépôt, le traitement de votre déclaration peut prendre du temps. Vous pouvez suivre l'évolution de votre dossier en contactant le Contactcenter du SPF Financiën au numéro 02 572 57 57 ou via leur site internet. Il est conseillé de garder une trace de toutes les communications avec l'administration fiscale.
Préparation des justificatifs : les points clés à considérer
Pour appuyer votre déclaration, il est essentiel de préparer correctement l'ensemble des justificatifs nécessaires. Cela peut varier selon la nature de votre activité et les revenus déclarés.
Catégories de justificatifs à rassembler
- Documents financiers : bilans, comptes de résultat et rapports d’audit, si disponibles.
- Contrats : copies des contrats de vente ou de service établis avec des entités belges.
- Justificatifs de dépenses : factures et reçus liés aux activités en Belgique, notamment les frais de fonctionnement liés à l'établissement permanent.
Cas particuliers : qui peut bénéficier d'exemptions ou d'allègements ?
Il existe des situations spécifiques qui peuvent permettre à certaines entreprises étrangères de bénéficier de traitements fiscaux favorables ou d’exemptions. Voici quelques exemples :
Rapprochement international
Des conventions fiscales entre la Belgique et d'autres pays peuvent influencer l'imposition des sociétés. Ces conventions ont pour but d'éviter la double imposition et peuvent offrir des allègements ou des exonérations sur certains revenus. Il est essentiel pour les entreprises d’étudier les conventions applicables à leur pays d’origine.
Petites entreprises et régimes simplifiés
Les petites entreprises réalisant des bénéfices en Belgique pourraient bénéficier d'un régime simplifié, leur permettant de déclarer leurs revenus de manière moins complexe. Il est recommandé de consulter le SPF Financiën pour déterminer si votre entreprise est éligible à un tel régime.
Conclusion : l'importance de la conformité fiscale
Le formulaire Aangifte in de belasting niet-inwoners-vennootschappen n'est pas seulement une obligation légale ; il représente un enjeu stratégique pour les entreprises étrangères souhaitant opérer de manière pérenne en Belgique. Assurer une bonne conformité fiscale favorise non seulement la transparence, mais contribue également à instaurer des relations de confiance avec l'administration fiscale belge. La diligence dans la préparation, la soumission et le suivi de ce document est donc impérative pour éviter des complications futures.
Les spécificités de l'imposition des sociétés non-résidentes en Belgique
Lorsqu'on parle d'imposition des sociétés non-résidentes, il est crucial de comprendre les particularités qui entourent ce régime. En Belgique, les sociétés non-résidentes sont généralement soumises à l'impôt des sociétés (ISOC) uniquement sur les revenus générés sur le territoire belge. Cela inclut les revenus immobiliers, les revenus d'exploitation d'une entreprise belge, ainsi que les dividendes et intérêts provenant d'une société belge. Cependant, des conventions fiscales internationales peuvent influencer ce régime dans le cadre de l'imposition des sociétés étrangères.
Les sociétés non-résidentes doivent également prendre en compte des obligations déclaratives spécifiques. Par exemple, elles doivent déposer une déclaration d'impôt, même si elles n'ont pas réalisé de bénéfices. La déclaration à remplir est le formulaire de déclaration 275U. La date limite de dépôt pour l'année d'imposition 2023 est fixée au 30 juin 2024, et il est impératif que toutes les informations soient fournies de manière exhaustive pour éviter d'éventuelles sanctions administratives.
Enfin, il convient de mentionner que certaines dépenses peuvent être déduites par les sociétés non-résidentes, comme les frais de représentation ou les coûts associés à la gestion des investissements. Ces déductions, cependant, doivent être justifiées par des documents appropriés, et une attention particulière doit être accordée à ce que ces dépenses soient en lien direct avec les revenus générés en Belgique.
Les conventions fiscales internationales et leur impact sur les sociétés non-résidentes
Les sociétés non-résidentes doivent souvent naviguer dans un paysage complexe de conventions fiscales internationales qui affectent leur imposition en Belgique. La Belgique a signé de nombreux traités de double imposition avec divers pays, ce qui peut réduire considérablement la charge fiscale pour ces entreprises en évitant la double imposition. Par exemple, ces conventions peuvent limiter le taux d'imposition sur les dividendes versés à des sociétés non-résidentes ou exempter certains revenus d'impôt.
Il est essentiel pour les sociétés non-résidentes de se renseigner sur les conventions en vigueur avec leur pays d'origine ainsi que sur les modalités d'application de celles-ci. Souvent, pour bénéficier de ces conventions, il est nécessaire de fournir un certificat de résidence fiscale délivré par les autorités fiscales de leur pays d'origine. Ce certificat atteste de leur statut fiscal et permet d'attester leur résidence fiscale pour l'application des conventions.
De plus, les sociétés doivent être vigilantes face aux évolutions possibles des législations fiscales et des conventions, car des révisions peuvent survenir suite à des accords bilatéraux ou à des changements dans la politique fiscale belge. Ainsi, le suivi des nouvelles dispositions légales et des modifications des conventions fiscales est indispensable pour optimiser leur situation fiscale.
Les conséquences des erreurs dans la déclaration pour les sociétés non-résidentes
La déclaration fiscale des sociétés non-résidentes n'est pas sans risques. En cas d'erreurs ou d'omissions dans la déclaration d'impôt, les sociétés peuvent faire face à des pénalités financières, qui peuvent varier en fonction de la gravité de l'erreur. Les autorités fiscales belges, via le SPF Finances, mettent en place une politique de tolérance zéro envers les fautes intentionnelles, mais les erreurs involontaires peuvent aussi entraîner des amendes.
Il est donc primordial pour les sociétés non-résidentes de vérifier minutieusement l'exactitude de leur déclaration et de s'assurer qu'elles respectent toutes les exigences légales. En cas de doute, il est conseillé de consulter un expert-comptable ou un conseiller fiscal qui peut apporter des éclaircissements et aider à la préparation des documents nécessaires.
En outre, si une société prend connaissance d'une erreur après avoir soumis sa déclaration, il est possible de soumettre une demande de correction auprès du SPF Finances, mais cela doit être fait dans un délai déterminé. En cas de non-respect de ce délai, les conséquences peuvent s’aggraver, allant jusqu'à un redressement fiscal complet. Cette procédure doit être envisagée avec prudence et diligence.