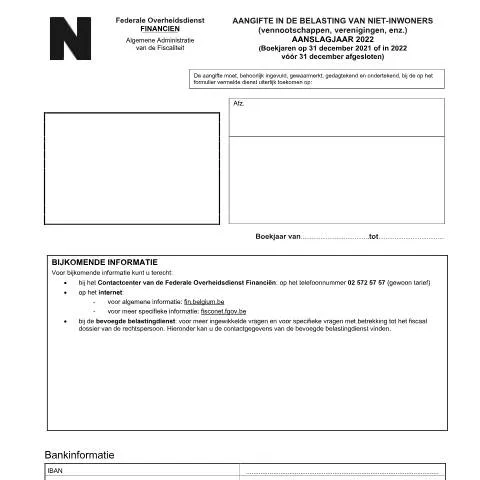
Introduction à l'Aangifte in de belasting niet-inwoners-vennootschappen - Aanslagjaar 2022
Les entreprises étrangères établies en Belgique doivent se confronter à une réalité administrative complexe. Parmi les obligations fiscales qui leur incombent, l'Aangifte in de belasting niet-inwoners-vennootschappen pour l'année d'imposition 2022 est un document crucial. Ce formulaire, à la fois technique et obligatoire, nécessite une attention particulière lors de son remplissage. Son rôle est de déclarer les revenus et bénéfices d'entreprises non résidentes qui exercent des activités en Belgique. Un aspect essentiel pour éviter les complications fiscales, d'où l'importance d'en comprendre chaque nuance.
Distinctions avec d'autres déclarations fiscales
Il est fréquent de confondre ce formulaire avec d’autres déclarations fiscales. Cependant, l'Aangifte in de belasting niet-inwoners-vennootschappen se distingue par plusieurs caractéristiques :
- Non-résidence : Contrairement à d'autres déclarations qui s'appliquent aux résidents fiscaux belges, ce formulaire s'adresse exclusivement aux entreprises non résidentes.
- Activité commerciale : Il concerne spécifiquement les entreprises qui génèrent des bénéfices à partir d'une activité commerciale exercée sur le territoire belge.
- Choix de déclaration : Les entreprises ont la possibilité d'opter pour cette déclaration pour leurs revenus, ce qui n’est pas le cas dans d’autres formulaires.
Ce qui rend ce document unique est non seulement sa cible, mais aussi les implications fiscales qui en découlent. En effet, le choix de notifier ses gains peut entraîner des obligations fiscales spécifiques à respecter.
Contexte législatif et historique du formulaire
Le cadre juridique de ce formulaire est ancré dans la législation fiscale belge. Il s'inscrit dans une démarche visant à encadrer les activités fiscales des entreprises non-résidentes. L'article 227 du Code des impôts sur les revenus (CIR) mentionne expressément les obligations des entreprises non résidentes, et le formulaire 121 est le moyen par lequel ces obligations sont matérialisées.
Historiquement, la Belgique a connu des réformes fiscales successives, visant à s'adapter à une économie mondiale de plus en plus intégrée. Avec la mondialisation, la nécessité de déclarer les revenus générés par des entités étrangères a pris de l'ampleur. Ainsi, l’exigence d'une telle déclaration vise à assurer l'équité et la transparence dans le système fiscal belge.
Préparation des justificatifs : un prérequis indispensable
Avant de se lancer dans le remplissage de l'Aangifte in de belasting niet-inwoners-vennootschappen, il est primordial de rassembler l'ensemble des justificatifs nécessaires. Voici un aperçu des documents à préparer selon diverses situations :
Pour les entreprises générant des bénéfices
- Bilans comptables des exercices précédents
- Attestations de revenus et de bénéfices réalisés en Belgique
- Contrats commerciaux établis avec des entités belges
Pour les entreprises exerçant temporairement en Belgique
- Déclarations de revenus antérieures
- Preuves de l'activité temporaire (ex. : factures, contrats à court terme)
Pour les sociétés en liquidation ou en faillite
- Documents attestant de la situation financière actuelle
- Procès-verbaux des assemblées générales concernant la liquidation
La clarté et la précision des justificatifs sont essentielles pour éviter des contestations durant le traitement de la déclaration.
Profil des entreprises concernées : entre diversité et spécificité
Le formulaire s'adresse à un éventail d'entités, chacune avec ses spécificités. Voici un aperçu des différents profils d'entreprises concernées :
1. Sociétés par actions
Ces entités, souvent de grande envergure, doivent veiller à bien justifier leurs activités en Belgique. Les revenus générés par leurs opérations doivent être clairement documentés.
2. Sociétés de droit étranger
Les entreprises constituées conformément à la législation d'un autre pays mais exerçant des activités en Belgique doivent également remplir ce formulaire. Un mot d’ordre : la précision dans la déclaration.
3. Associations sans but lucratif
Les ASBL étrangères qui réalisent un bénéfice sur le territoire belge doivent également se soumettre à cette obligation déclarative. Cela inclut le besoin de rendre compte des revenus et des dépenses spécifiques.
4. Cas particuliers
Les entreprises qui exercent des activités sous des formes hybrides (par exemple, mix de services et de produits) doivent être particulièrement vigilantes. Il est essentiel de bien définir quel type de revenus est soumis à déclaration.
Cas particuliers : enjeux spécifiques et scénarios complexes
La déclaration ne s'applique pas uniformément à toutes les entreprises. Certaines situations méritent une attention particulière :
Entreprises étrangères avec des opérations en Belgique
Lorsqu'une société étrangère réalise des bénéfices grâce à des opérations en Belgique, elle doit déclarer ces revenus, même si elle ne possède pas de siège social dans le pays. Cela inclut les entreprises de services, comme celles du secteur numérique.
Situations de double résidence fiscale
Les entreprises qui pourraient être considérées comme résidentes fiscales de deux pays doivent faire preuve de prudence. Des conventions fiscales peuvent exister pour déterminer quel pays a le droit de taxer certains revenus. Dans ce contexte, la consultation d'un expert fiscal est souvent recommandée.
Cas des entreprises en cessation d'activités
Pour les entreprises qui ferment leurs portes, la déclaration des bénéfices réalisés durant leur dernière année d'activité est cruciale. Il est essentiel de bien évaluer les actifs et les revenus jusqu'à la date de cessation.
Modalités de dépôt : une démarche à ne pas négliger
Le dépôt de l'Aangifte in de belasting niet-inwoners-vennootschappen se fait selon plusieurs modalités, chacune ayant ses propres spécificités :
Dépôt électronique via Tax-on-Web
Pour les entreprises qui préfèrent la voie numérique, le dépôt via la plateforme Tax-on-Web est une option de choix. Ce canal permet de remplir le formulaire en ligne, offrant un accès direct aux données fiscales préenregistrées. De plus, ce processus facilite le suivi de l'état de la déclaration.
Dépôt papier : une méthode traditionnelle
Certaines entreprises peuvent préférer l'option papier. Dans ce cas, le formulaire complété doit être envoyé par la poste au service indiqué sur le document. Un envoi recommandé est fortement conseillé pour garantir la traçabilité.
Délais de dépôt et conséquences
Il est impératif que le formulaire soit déposé dans les délais impartis. En général, la date limite de dépôt pour l'année d'imposition 2022 est fixée au 30 juin 2023. Le non-respect de ce délai peut entraîner des pénalités financières et des intérêts de retard.
Les suites à donner suite au dépôt de la déclaration
Une fois le formulaire déposé, plusieurs étapes suivent qui méritent d'être examinées :
Contrôle par l'administration fiscale
Après réception du formulaire, le service compétent du FOD Financiën procède à un contrôle de la déclaration. Cela peut inclure la vérification de la complétude et de la cohérence des informations fournies.
Notification des éventuelles irrégularités
En cas de constatation d'irrégularités ou de manquements, l'administration fiscale en informera l'entreprise concernée. Une procédure d'audition peut être engagée, où l'entreprise devra justifier les points soulevés.
Remboursement ou paiement
Si la déclaration aboutit à un remboursement d'impôt, celui-ci sera effectué sur le compte bancaire indiqué. À contrario, si des montants sont dus, un avis de paiement sera envoyé. Il est donc crucial de fournir des informations bancaires précises sur le formulaire.
Conclusion : l’importance d’une bonne préparation
La diligence dans la préparation et le dépôt de l'Aangifte in de belasting niet-inwoners-vennootschappen est essentielle pour toute entreprise étrangère opérant en Belgique. Tout manquement ou imprécision peut avoir des conséquences fiscales significatives. En s'assurant de la conformité des documents et en respectant les délais, les entreprises peuvent naviguer efficacement dans ce paysage administratif complexe.
Dans une économie mondiale en constante évolution, la fiscalité représente un défi majeur. Il est donc toujours conseillé de consulter un expert-comptable ou un fiscaliste pour garantir la bonne application des règles fiscales belges et éviter ainsi des désagréments à l'avenir.
Modalités de déclaration pour les sociétés non-résidentes
Les sociétés non-résidentes, qui exercent une activité en Belgique, sont tenues de soumettre une déclaration d'impôt sur les sociétés (ISOC) pour l'année d'imposition concernée. En fonction de la nature de leur activité, il est crucial de déterminer le type de revenus générés sur le territoire belge. Cela inclut généralement les revenus d'immeubles situés en Belgique, les revenus de sociétés belges, ainsi que les bénéfices réalisés à partir d'une branche d'activité en Belgique.
La déclaration d'impôt pour les sociétés non-résidentes doit être réalisée via le formulaire spécifique 275.12. Ce formulaire est accessible sur le site du SPF Finances. Il est important de vérifier si des conventions fiscales existent entre la Belgique et le pays d’origine de la société, ce qui pourrait influencer la taxation des revenus. Les conventions fiscales peuvent prévoir des exonérations ou des réductions de taux d'imposition sur certains types de revenus, comme les dividendes ou les intérêts.
En cas de revenus locatifs, la société devra également se conformer à la législation immobilière belge, notamment en ce qui concerne les obligations en matière de déclaration et de paiement des droits d'enregistrement ou de la TVA, si applicable.
Exonérations et réductions fiscales possibles
Les sociétés non-résidentes peuvent bénéficier d'exonérations ou de réductions fiscales sur certains types de revenus en vertu de conventions fiscales bilatérales. Par exemple, les dividendes versés par une société belge à une société mère établie dans un autre pays peuvent être exonérés d'impôt en Belgique si certaines conditions sont remplies. La convention fiscale doit être consultée pour déterminer les modalités et les critères d'éligibilité.
Il est également possible que certaines activités spécifiques, comme la recherche et le développement, bénéficient d'aides fiscales. Les sociétés intéressées par ces options doivent se renseigner auprès du SPF Finances ou consulter des experts en fiscalité pour mieux comprendre les implications fiscales de leurs activités en Belgique.
Enfin, les réductions fiscales peuvent également dépendre de la nature des dépenses engagées par la société. Par exemple, des investissements dans des zones économiques spéciales pourraient donner droit à des incitations fiscales spécifiques.
Responsabilité et sanctions en cas de non-conformité
Il est essentiel pour les sociétés non-résidentes de respecter rigoureusement les obligations fiscales belges, à savoir la soumission des déclarations dans les délais impartis et le paiement des impôts dus. En cas de non-conformité, des sanctions peuvent être appliquées, allant de pénalités financières à des intérêts de retard. Le SPF Finances est en droit de procéder à des contrôles, et les entreprises doivent être en mesure de justifier leurs déclarations, tant sur le plan comptable que fiscal.
Les entreprises non-résidentes doivent donc veiller à ce que leurs données soient précises et reflètent fidèlement la réalité de leurs opérations en Belgique. En cas d'erreurs ou d'omissions, il est possible de régulariser la situation, mais cela doit se faire dans les meilleurs délais pour éviter des complications supplémentaires.
Il est également recommandé de tenir une documentation complète et à jour, incluant tous les justificatifs nécessaires pour démontrer la conformité fiscale. Une bonne pratique consiste à consulter régulièrement des experts-comptables ou des fiscalistes spécialisés dans la fiscalité des sociétés non-résidentes pour naviguer dans ce cadre complexe et en constante évolution.