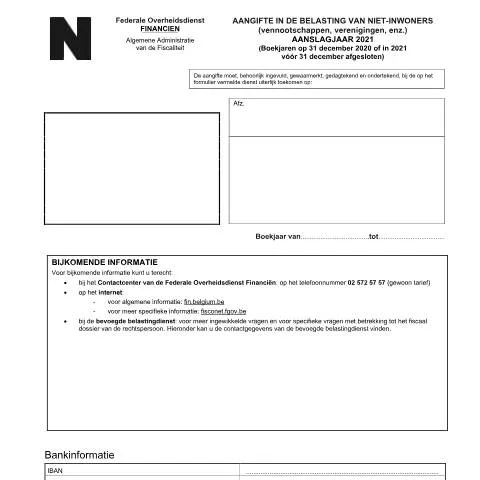
Comprendre le contexte fiscal des sociétés non résidentes en Belgique
Dans un paysage fiscal en constante évolution, le formulaire d'Aangifte in de belasting niet-inwoners-vennootschappen, référence 121-aangifte-bni-ven-2021, s'impose comme un outil essentiel pour les sociétés non résidentes souhaitant déclarer leurs bénéfices imposables en Belgique. Ce défi fiscal se présente généralement aux entreprises étrangères qui, malgré leur statut de non-résidents, génèrent des revenus sur le territoire belge, que ce soit par le biais de transactions commerciales, de services ou d'activités lucratives diverses.
Le déclencheur de la déclaration : qui est concerné ?
- Les sociétés étrangères ayant des revenus imposables issus de services fournis à des entités belges.
- Les entreprises qui entretiennent des liens de dépendance avec des entreprises belges, que ce soit directement ou indirectement.
Ce formulaire est donc réservé à un public très spécifique. En général, les sociétés mères basées à l'étranger, mais également les associations et autres organismes à but lucratif, peuvent être tenues d'y recourir si elles perçoivent des revenus imposables en Belgique.
Rôle et importance du formulaire dans le cadre fiscal belge
Ce document est bien plus qu'une simple obligation administrative. Il constitue une reconnaissance formelle des obligations fiscales d'une société non-résidente. Le fait de remplir ce formulaire témoigne d'un engagement à respecter les lois fiscales belges, ce qui peut renforcer la crédibilité de l'entreprise auprès des autorités fiscales et partenaires commerciaux locaux.
En tant que tel, le formulaire représente également une opportunité : celle de bénéficier d'un cadre juridique clair pour le calcul des impôts dus, en permettant aux entreprises d'éviter des pénalités potentielles qui pourraient résulter d'une omission ou d'une inexactitude.
Les aspects réglementaires qui justifient ce formulaire
Émis par le FOD Financiën, ce formulaire est ancré dans un cadre légal précis. Selon les lois belges, les sociétés non résidentes sont soumises à une imposition sur les revenus générés dans le pays. Cette réglementation s'inscrit dans un effort plus large pour assurer l'équité fiscale et éviter la double imposition, souvent grâce à des conventions fiscales internationales.
Décryptage des rubriques du formulaire
Le formulaire est structuré en plusieurs sections, chacune remplie d'informations cruciales. Voici un aperçu des principales rubriques à remplir, ainsi que des conseils pratiques pour éviter les pièges :
Identification de l'entreprise
Dans cette section, il est essentiel de fournir des informations précises :
- Nom de la société
- Adresse complète
- Numéro d'identification fiscale (NIF)
Des erreurs dans cette section peuvent entraîner des retards de traitement ou des complications administratives. Par conséquent, assurez-vous que toutes les informations fournies correspondent exactement à celles enregistrées auprès de votre autorité fiscale locale.
Les revenus imposables
Cette section exige une attention particulière. Les sociétés doivent déclarer tous les revenus générés au cours de l'année fiscale. Cela inclut :
- Les revenus des ventes de biens ou de services
- Les intérêts, dividendes et autres revenus financiers
| Domaine de revenu | Exemples | Conséquences fiscales |
|---|---|---|
| Ventes de biens | Produits physiques vendus en Belgique | Imposition sur les bénéfices réalisés |
| Services | Consultations, formations, etc. | Imposition sur les bénéfices réalisés |
| Revenus financiers | Intérêts sur prêts accordés, dividendes | Imposition spécifique selon conventions fiscales |
Les déductions et crédits d'impôt
Il est crucial de connaître les déductions auxquelles votre société peut prétendre. Cela peut inclure :
- Les coûts opérationnels
- Les amortissements
- Les pertes d'exploitation
La bonne utilisation de ces éléments peut réduire considérablement la base imposable et, par conséquent, le montant d'impôt dû, rendant ainsi la déclaration non seulement une obligation, mais aussi un acte stratégique.
Les modalités de dépôt : en ligne ou papier ?
La soumission de votre déclaration de revenus ne se limite pas à une simple formalité. Vous avez plusieurs options, et chacune d’elles a ses spécificités. La déclaration peut être faite soit par voie électronique, soit par voie postale.
Déclaration en ligne
Le système de déclaration en ligne est généralement plus rapide et plus sécurisé. Pour cela, il vous faudra disposer d'une eID ou d'un autre moyen d'identification numérique. Les étapes sont les suivantes :
- Accédez à la plateforme dédiée du FOD Financiën.
- Identifiez-vous avec votre eID.
- Remplissez le formulaire en suivant les instructions fournies. Assurez-vous d'enregistrer régulièrement votre progression.
- Soumettez le formulaire une fois qu'il est entièrement complété.
Déclaration papier
Si vous préférez la méthode traditionnelle, vous pouvez également déposer une version papier de votre déclaration. Voici les étapes clés :
- Téléchargez le formulaire PDF depuis le site du FOD Financiën.
- Imprimez et remplissez le formulaire à la main.
- Envoyez le formulaire dûment complété, daté et signé à l'adresse indiquée sur le document.
Il est à noter que le dépôt en ligne est recommandé pour éviter les erreurs de traitement liées à la saisie manuelle, et pour bénéficier d’un traitement plus rapide.
Le traitement administratif et le suivi de la déclaration
Une fois votre déclaration soumise, elle sera examinée par le service compétent du FOD Financiën. Ce traitement peut prendre un certain temps, en fonction de la complexité de votre dossier et du volume de déclarations à traiter.
Que faire si vous n'avez pas de nouvelles ?
Il est conseillé d'attendre un délai raisonnable, généralement un à deux mois, avant de prendre contact avec le FOD Financiën pour suivre l'évolution de votre dossier. Vous pouvez le faire en utilisant les coordonnées fournies sur le site officiel ou directement via le contact center. Gardez votre numéro de déclaration à portée de main pour faciliter le suivi.
Cas particuliers et exceptions
Les règles fiscales peuvent présenter des exceptions notables, particulièrement pour certaines catégories de revenus ou types d'entreprises. Par exemple :
- Les sociétés installées dans un autre État membre de l'UE peuvent bénéficier d'un traitement fiscal favorable en vertu des directives européennes.
- Les entreprises ayant conclu des conventions fiscales avec la Belgique peuvent être exemptées de l'impôt sur certains revenus.
Il est crucial de consulter un conseiller fiscal ou un expert en fiscalité internationale pour naviguer dans ces complexités. Les erreurs d'interprétation peuvent s'avérer coûteuses.
Conclusion : l'importance de la diligence dans la déclaration
L'achèvement du formulaire d’Aangifte in de belasting niet-inwoners-vennootschappen est une étape incontournable pour toute société non résidente souhaitant évoluer sereinement en Belgique. En veillant à fournir des informations précises, à respecter les délais et à tirer parti des opportunités fiscales, les entreprises peuvent optimiser leur situation fiscale tout en restant en conformité avec la législation belge.
La vigilance et le sérieux dans le traitement de cette déclaration reflètent non seulement un respect des obligations fiscales, mais aussi un souci d'intégrité et de transparence vis-à-vis des autorités belges et de l'écosystème commercial dans son ensemble.
Comprendre les Obligations Fiscales des Sociétés Non-Résidentes
Les sociétés non-résidentes en Belgique ont des obligations fiscales spécifiques qui diffèrent de celles des sociétés résidentes. En tant que contribuables, elles doivent se conformer à des règles précises lors de la déclaration de leurs revenus. Cela inclut la nécessité de remplir le formulaire approprié pour la déclaration des revenus perçus en Belgique. En règle générale, ces sociétés peuvent être assujetties à l'impôt des sociétés sur certains types de revenus, notamment les dividendes, les intérêts et les loyers produits sur le territoire belge.
Le régime fiscal des sociétés non-résidentes s'applique à toute entreprise dont le siège social est situé à l'étranger, mais qui génère des revenus dans le pays. Par conséquent, il est primordial de définir ce que l'on entend par « revenus belges ». Les sociétés doivent être attentives aux conventions fiscales existantes entre la Belgique et leur pays de résidence afin d'éviter la double imposition. Il est souvent conseillé de consulter un expert fiscal pour naviguer dans cette complexité.
Par ailleurs, la déclaration des revenus doit être effectuée même si la société n'a pas d'établissement stable en Belgique. Cela dit, certaines exonérations peuvent s'appliquer, en fonction des accords bilatéraux en vigueur. En 2021, par exemple, les intérêts et les redevances peuvent bénéficier d'une exonération d'impôt selon les critères établis dans les conventions fiscales.
Les Conséquences d’un Non-respect des Délais de Déclaration
Il est essentiel pour les sociétés non-résidentes de respecter les délais de déclaration établis par le SPF Finances. En général, la déclaration pour l'année fiscale 2021 devait être soumise pour le 30 juin 2022, et tout retard peut entraîner des pénalités sévères. Les amendes peuvent varier en fonction de la durée du retard et de la gravité de l’infraction, allant de simples intérêts de retard à des sanctions plus lourdes, pouvant aller jusqu’à 10% du montant dû.
De plus, la soumission tardive de la déclaration peut entraîner la mise en œuvre de procédures de contrôle fiscal plus strictes. Le SPF Finances peut estimer d'office le revenu imposable de la société, ce qui pourrait potentiellement conduire à une imposition supérieure à celle que la société aurait normalement dû payer si elle avait déclaré à temps. Dans des cas extrêmes, la société pourrait également se voir exclue d'éventuels avantages fiscaux ou exonérations auxquels elle aurait eu droit.
Pour éviter ces complications, il est recommandé d’établir un calendrier fiscal rigoureux et de vérifier les exigences de déclaration auprès du SPF Finances. Les sociétés peuvent également envisager l'utilisation de services de conseils fiscaux afin de s'assurer que toutes les obligations soient remplies dans les délais impartis.
Les Ressources Disponibles pour les Sociétés Non-Résidentes
Pour aider les sociétés non-résidentes dans leurs démarches fiscales, le SPF Finances met à disposition plusieurs ressources utiles. Parmi celles-ci, on trouve le site web du SPF Finances, qui propose des guides détaillés sur les obligations fiscales des non-résidents, ainsi que des formulaires téléchargeables. Ces documents sont essentiels pour garantir que les sociétés disposent des informations nécessaires pour remplir correctement leur déclaration.
En outre, les sociétés peuvent contacter directement le SPF Finances via leurs lignes d'assistance téléphonique ou par email pour toute question spécifique relative à leur situation. Ces canaux de communication permettent d’obtenir des réponses rapides et précises sur des points particuliers. Il est également possible de consulter un conseiller fiscal agréé qui a une connaissance approfondie de la législation belge en matière d'impôts pour obtenir une assistance personnalisée.
Enfin, il pourrait également être bénéfique de se joindre à des associations professionnelles ou des chambres de commerce qui fournissent des informations et un soutien aux entreprises non-résidentes. Ces organisations offrent souvent des séminaires et des ateliers pour aider les entreprises à mieux comprendre leurs obligations fiscales et à établir des contacts avec d'autres entreprises ayant des situations similaires.