L'importance cruciale des taux d'intérêt des prêts non hypothécaires
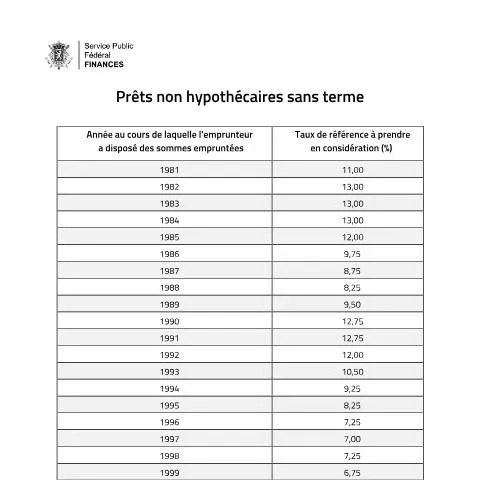
Les taux d'intérêt jouent un rôle déterminant dans le paysage économique, influençant les décisions d'emprunt et d'investissement des citoyens belges. À ce titre, le document officiel portant la référence 122-prêts-non-hypothécaires-sans-terme-2023 revêt une importance capitale. Il présente les taux de référence des années antérieures pour les prêts non hypothécaires, permettant ainsi aux usagers de se situer dans une dynamique financière en constante évolution.
Les particuliers et les entreprises qui empruntent des sommes d'argent à des institutions financières doivent comprendre ces taux pour évaluer les conditions de leur emprunt. Ignorer ces références peut entraîner des conséquences financières non négligeables.
Le calendrier des taux : de la mise à jour annuelle aux impacts à long terme
Chaque année, les taux de référence sont actualisés. Cette mise à jour annuelle est fondamentale pour toute transaction financière. En ce qui concerne le document en question, il brasse des informations cruciales sur les taux des années précédentes, qui peuvent être pris en compte pour différents types de prêts.
- Les taux sont généralement publiés au début de l'année, offrant une vue d'ensemble des fluctuations passées.
- Ils peuvent influencer la décision d'un emprunteur concernant des prêts futurs ou des renégociations de contrats existants.
Les emprunteurs doivent donc être attentifs aux actualisations afin de prendre des décisions éclairées, non seulement pour demander un prêt, mais aussi pour optimiser leurs remboursements.
Profil des usagers et situations particulières liées aux prêts
Il est essentiel d'adapter sa compréhension des taux d’intérêt aux différents profils d’usagers. Par exemple, un jeune emprunteur peut ne pas avoir les mêmes exigences qu'un investisseur expérimenté. Les situations particulières, comme les prêts pour les étudiants ou les prêts d'entreprise pour les startups, doivent également être considérées.
- Emprunteurs individuels : Généralement, ils recherchent des prêts à faible taux pour des besoins personnels.
- Entrepreneurs : Ils ont souvent besoin de prêts conséquents pour le développement de leurs activités, et la compréhension des taux d’intérêt devient alors primordiale.
- Etudiants : Ils peuvent bénéficier de taux spéciaux et doivent donc se référer aux taux historiques pour évaluer leurs options.
Chaque catégorie d'emprunteur peut rencontrer des besoins spécifiques en matière de taux, d'où l'importance d'utiliser le document référencé pour naviguer dans ces complexités financières.
Un parcours par étapes : du déclenchement de la demande à la décision
La demande de prêt n'est pas un acte isolé. Elle s'inscrit dans un parcours bien défini qui commence par une évaluation des besoins financiers et se termine par l'octroi ou le refus d'un prêt.
- Évaluation des besoins : L'emprunteur doit déterminer le montant nécessaire et les modalités de remboursement.
- Consultation des taux : Se référer au document sur les taux peut aider à comparer les offres.
- Dossier de demande : Rassembler les documents nécessaires pour la demande de prêt.
- Soumission de la demande : Déposer le dossier auprès de l'institution financière.
- Attente de la décision : Cela peut prendre de quelques jours à plusieurs semaines selon les établissements.
Chaque étape est cruciale, et une attention particulière à la section des taux peut orienter favorablement la décision de l'emprunteur.
La place du document dans une démarche administrative plus large
Le formulaire en question ne représente qu'une pièce dans un vaste puzzle administratif. Lors de la demande de prêt, des documents complémentaires et des références sont souvent exigés par les banques. Le document sur les taux d'intérêt sert donc de référence et peut s'avérer indispensable lors de la constitution du dossier.
Il est également nécessaire de tenir compte d'autres démarches administratives, notamment :
- La déclaration fiscale : En tant qu'emprunteur, il est essentiel de considérer l'impact fiscal des intérêts payés.
- Les assurances liées au prêt : Certaines institutions exigent une assurance pour couvrir le prêt, dont les coûts peuvent être influencés par les taux d'intérêt.
Chacune de ces démarches est interconnectée, et comprendre le taux d'intérêt permet de mieux appréhender l'ensemble du processus.
Le traitement administratif : comment suivre l’évolution de votre dossier
Une fois le dossier soumis, il est essentiel de maintenir un suivi régulier. Les usagers peuvent parfois se heurter à des retards ou des blocages dans le processus de décision. Voici quelques conseils pratiques pour naviguer dans cette phase :
- Contactez l'institution financière : N'hésitez pas à appeler ou à envoyer un email pour obtenir des mises à jour sur l'état de votre demande.
- Conservez tous les documents : Gardez une trace de tous les échanges avec la banque et des documents fournis. Cela peut s'avérer utile en cas de malentendu.
- Anticipez les délais : En général, il est prudent de prévoir un délai de traitement, qui peut varier selon les périodes de l'année.
En cas d'attente prolongée, il n'est pas rare de devoir relancer l'institution concernant la décision prise.
Cadre réglementaire et historique des taux d’intérêt
Les taux d'intérêt des prêts non hypothécaires sont encadrés par des réglementations strictes qui évoluent avec le temps. Le document actuel, en date de 2023, fait référence à des taux qui ont été influencés par des contextes économiques variés depuis 1981.
| Année | Taux de référence (%) |
|---|---|
| 1981 | 11,00 |
| 1982 | 13,00 |
| 1990 | 12,75 |
| 2000 | 7,90 |
| 2023 | 5,43 |
Ces chiffres révèlent les fluctuations des taux selon les années et les contextes économiques. La compréhension de cet historique permet d'anticiper les tendances futures et d'orienter les choix d’emprunt.
Distinction entre formulaires et leurs utilisations spécifiques
Il existe plusieurs documents liés aux emprunts et à la gestion des taux d'intérêt. Ainsi, bien que le formulaire portant la référence 122-prêts-non-hypothécaires-sans-terme-2023 soit essentiel, il est crucial de ne pas le confondre avec d'autres documents similaires qui pourraient avoir des implications différentes.
- Formulaires de déclaration fiscale : Ceux-ci sont liés à vos obligations fiscales et aux déductions possibles relatives aux intérêts d'emprunt.
- Formulaires de demande de prêt : Ces formulaires demandent des informations très spécifiques sur la situation financière de l'emprunteur et les raisons de la demande de prêt.
Chaque formulaire répond à des enjeux distincts, et il est impératif de se concentrer sur le bon document pour éviter des complications administratives.
Les Taux de Référence au Cœur des Conjonctures Économiques
Les taux de référence en Belgique, bien plus que de simples chiffres, sont le reflet de la conjoncture économique du pays. Ils sont influencés par divers facteurs tels que l'inflation, les politiques monétaires de la Banque centrale européenne (BCE) et la situation économique tant nationale qu’internationale. Cette section se penche sur l'impact de ces éléments sur les taux de référence des années antérieures.
Pour mieux comprendre les fluctuations, il est crucial d'analyser les taux de référence des différentes périodes : en période de crise, comme celle de 2008, on a pu observer une diminution significative des taux, visant à stimuler l'investissement et la consommation. En revanche, lors des périodes de croissance, les taux peuvent être ajustés à la hausse pour éviter une surchauffe de l'économie. Les années 2010 à 2020 ont vu de tels ajustements, notamment en raison des politiques de quantitative easing mises en place par la BCE pour soutenir l'économie européenne.
Un autre facteur à prendre en compte est l'évolution des taux d'intérêt des obligations d'État. Ces taux influencent directement les taux de référence en Belgique, aggravant parfois les disparités entre les différentes régions. Par exemple, la propagation de la crise de la dette en Europe a mené à des ajustements plus marqués dans certaines régions, impactant ainsi les taux d'intérêt pratiqués par les banques belges. Les résultats de ces ajustements sont visibles dans les taux d'emprunt immobiliers, qui dépendent étroitement des taux de référence.
Il est dès lors essentiel pour les citoyens et les entreprises de rester informés concernant ces évolutions, car elles ont un impact direct sur leurs finances personnelles, leurs investissements et leur capacité d'emprunt.
Comment Obtenir des Informations Sur les Taux de Référence des Années Précédentes
Pour obtenir des informations détaillées sur les taux de référence des années antérieures, plusieurs ressources officielles peuvent être consultées. Le SPF Finances met à disposition des données accessibles via son site web, où figurent les tableaux récapitulatifs des taux appliqués aux différentes périodes. Ces tableaux sont souvent accompagnés d'analyses et de commentaires sur les conditions économiques ayant influencé ces taux.
En outre, le site de la Banque nationale de Belgique (BNB) propose également des études et publications relatives aux taux d'intérêt de référence. Ces documents sont d'une grande richesse car ils incluent des études statistiques et des graphiques explicatifs, facilitant ainsi la compréhension des tendances historiques.
Il est également possible de s'adresser directement à des conseillers financiers ou à des experts en fiscalité pour des explications personnalisées sur l'impact de ces taux sur votre situation financière. Des séminaires ou des webinaires sont parfois organisés pour aider les citoyens à comprendre ces notions, en particulier dans le cadre de l’adaptation à des lois fiscales en constante évolution.
Enfin, pour ceux qui préfèrent un accès aux données au format numérique, des fichiers PDF sont souvent mis à disposition sur ces plateformes, permettant un téléchargement facile et une consultation hors ligne. Il est recommandé de vérifier régulièrement les mises à jour, car les taux peuvent être révisés et de nouvelles analyses ajoutées.
Les Taux de Référence et Leur Influence Sur les Décisions Financières
Les taux de référence jouent un rôle central dans les décisions financières tant des particuliers que des entreprises. En effet, ils sont souvent utilisés comme base pour déterminer les taux d'intérêt appliqués aux prêts, qu'il s'agisse de crédits hypothécaires ou de prêts à la consommation.
Pour un particulier, par exemple, un léger changement dans le taux de référence peut entraîner une différence significative dans le coût total d'emprunt. En ce sens, il est donc primordial d’être attentif aux fluctuations des taux de référence avant de contracter un prêt. Les experts recommandent de procéder à une simulation de prêt avec différents taux de référence afin de mieux évaluer les impacts financiers sur le long terme.
Pour les entreprises, le lien entre taux de référence et coût de l’emprunt est tout aussi crucial. Les entreprises qui dépendent de financements externes pour leurs opérations doivent non seulement surveiller les taux de référence, mais également comprendre comment ceux-ci peuvent affecter leurs marges bénéficiaires. Une augmentation des taux d'intérêt peut entraîner un accroissement du coût de la dette, ce qui peut impacter la rentabilité et les décisions d'investissement.
De plus, il est essentiel pour les entreprises de prendre en compte le cadre législatif en vigueur. Certaines réglementations peuvent influencer la manière dont les institutions financières ajustent leurs taux en fonction des taux de référence. Un aspect souvent négligé est la prise de décision stratégique : en période de hausse des taux, des entreprises pourraient envisager de sécuriser leurs dettes à taux fixe, versus des dettes à taux variable qui pourraient s’alourdir avec le temps.
En conclusion, que vous soyez un particulier ou un entrepreneur, la compréhension et l'anticipation des mouvements des taux de référence sont indispensables pour une gestion financière saine et éclairée.