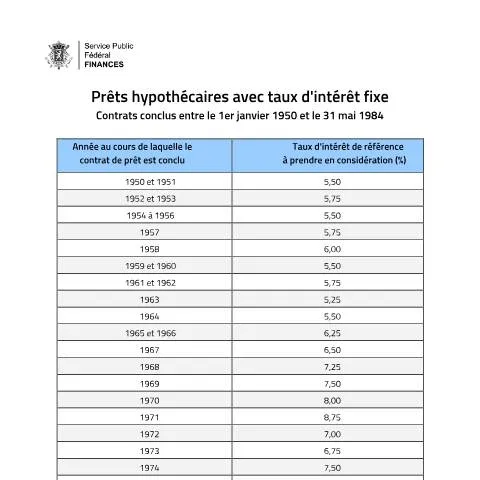
Les enjeux des taux d’intérêt de référence dans le paysage immobilier belge
Dans le contexte économique belge, la fixation des taux d’intérêt des prêts hypothécaires revêt une importance cruciale. En effet, ces taux influencent directement la capacité d’emprunt des citoyens, conditionnant ainsi l’achat immobilier. La référence à ces taux est non seulement un outil financier, mais aussi un élément de sécurisation pour l’usager en matière de contrats de prêt. En ce sens, le document relatif aux taux de référence des années antérieures constitue une pièce maîtresse pour les emprunteurs belges, leur permettant de naviguer dans les méandres des financements à taux fixe.
Un certificat de confiance : le rôle des taux de référence
Les taux de référence des prêts hypothécaires, tels que consignés dans le document officiel, servent à établir un cadre normatif pour les contrats de prêts conclus en Belgique. Ils reflètent non seulement la santé économique du pays sur une période donnée, mais aussi la politique monétaire appliquée par la Banque nationale. Lorsque vous contractez un prêt, il est impératif de vous référer à ces taux pour évaluer si les conditions qui vous sont proposées sont en adéquation avec le marché. Ainsi, disposer de ces informations vous permet de faire des choix éclairés, à la fois pour votre budget et pour la gestion de votre patrimoine futur.
Qui peut déposer une demande et dans quel contexte ?
La demande d'un prêt hypothécaire peut être effectuée par toute personne majeure désireuse d'acquérir un bien immobilier. Que vous soyez un jeune acquéreur, un investisseur chevronné ou un ménage en quête d'une maison familiale, la consultation des taux d'intérêt de référence est essentielle. Cela concerne également les professionnels du secteur immobilier qui doivent accompagner leurs clients dans la compréhension des implications financières d'un emprunt. En cas de refinancement ou de renégociation de prêt, la connaissance des taux de référence est tout aussi indispensable.
Les étapes de la procédure de dépôt de la demande
- Préparation des documents : Assurez-vous d'avoir tous les documents nécessaires, tels que vos preuves de revenus, l'acte de propriété, et éventuellement des documents liés à la garantie hypothécaire.
- Consultation d’un conseiller : Il peut s'avérer judicieux de rencontrer un conseiller financier pour analyser votre situation et vous orienter vers le taux qui correspond le mieux à vos besoins.
- Dépôt de la demande : La demande peut s'effectuer de façon numérique via la plateforme officielle ou en prenant rendez-vous dans une institution financière.
Plongée dans les taux d’intérêt : lecture et interprétation des données
Le document sur les taux d’intérêt de référence indique clairement les valeurs à prendre en compte selon l’année de conclusion des prêts. Analyser ces données peut sembler complexe, mais une approche méthodique vous aidera à en tirer le meilleur parti.
Rubriques essentielles à décortiquer
- Prêts conclus entre 1950 et 1984 : Les taux d'intérêt varient entre 5,5 % et 13,5 %. Ces taux historiques doivent être pris en compte pour des prêts qui n’ont pas été renégociés depuis longtemps.
- Prêts conclus après 1984 : La distinction entre les prêts garantis par une assurance-vie mixte et les autres prêts est cruciale, car les taux diffèrent significativement. Par exemple, en 2023, le taux pour les prêts garantis par une assurance-vie est de 3,14 %, ce qui peut influencer votre choix de produit.
Exemple de tableau comparatif des taux d'intérêt
| Année | Taux pour prêts garantis par une assurance-vie | Taux pour autres prêts |
|---|---|---|
| 2022 | 1,77% | 1,77% |
| 2023 | 3,14% | 3,14% |
Stratégies en cas de refus ou d'erreur dans le dossier
Il est primordial d’être préparé à d’éventuels refus ou erreurs lors de la soumission de votre dossier. Si votre demande est rejetée, il est recommandé d’examiner avec soin les raisons fournies par l’établissement prêteur. Cela peut être dû à un dossier incomplet ou à une évaluation défavorable de votre solvabilité.
Que faire en cas d’erreurs ?
- Vérifiez les informations fournies : Assurez-vous que toutes les données saisies dans votre demande de prêt soient exactes, y compris les informations personnelles et financières.
- Contactez votre conseiller : Discutez avec votre conseiller pour comprendre les erreurs potentielles et les corriger rapidement.
- Renouvelez votre demande : Après avoir ajusté votre dossier, vous pouvez soumettre à nouveau votre demande tout en tenant compte des taux d'intérêt de référence.
Canaux de dépôt : en ligne, papier ou en guichet ?
Le choix du canal pour déposer votre demande de prêt est déterminant et peut impacter la rapidité de traitement de votre dossier. Chaque option présente ses propres avantages.
Comparatif des canaux de dépôt
| Canal | Avantages | Inconvénients |
|---|---|---|
| En ligne | Rapidité, accessibilité 24/7 | Nécessite une connexion Internet stable |
| Papier | Support tangible, moins de risques de perte d’information | Plus long, nécessite un envoi postal |
| En guichet | Interaction directe, explications sur place | Délai d'attente potentiel, horaires limités |
Les délais à respecter : calendrier crucial pour vos demandes
Le respect des délais est un aspect non négligeable lors de la constitution de votre dossier. En effet, des dates clés jalonnent le processus de demande de prêt, et les ignorer pourrait avoir des conséquences fâcheuses sur votre projet immobilier.
Calendrier des démarches
- Date de dépôt : Il est conseillé de déposer votre demande dès que vous avez trouvé un bien immobilier pour éviter tout retard dans le processus d'acquisition.
- Délai d’instruction : En général, les institutions financières se donnent entre 4 à 8 semaines pour traiter une demande complète.
- Notification : Après décision, vous recevrez une notification par courrier ou via votre eBox. Assurez-vous de suivre vos communications pour être informé rapidement.
Les obligations et droits associés aux taux de référence
Chaque emprunteur a des droits et des obligations liés aux taux d'intérêt. Il est crucial de comprendre ces éléments pour éviter des erreurs préjudiciables qui pourraient affecter votre situation financière à long terme.
Droits des emprunteurs
- Transparence : Vous avez le droit d'être informé des taux d'intérêt applicables au moment de la conclusion de votre prêt.
- Renégociation : Vous pouvez demander une renégociation de votre prêt en cas de changement significatif des taux de référence.
- Information continue : Les institutions financières sont tenues de vous tenir informé des modifications de taux d’intérêt et de leur impact sur votre prêt.
Obligations des emprunteurs
- Remboursement : Vous devez respecter les échéances de remboursement stipulées dans votre contrat de prêt.
- Fournir des informations précises : Vous devez fournir des informations exactes lors de la demande de prêt pour éviter des complications.
Distinctions entre le document sur les taux de référence et d’autres formulaires
Il est essentiel de ne pas confondre le document sur les taux d’intérêt de référence avec d'autres documents administratifs. Chacun a son propre rôle et ses spécificités qui méritent d'être soulignées.
Comparaison avec d’autres documents
- Formulaire de demande de prêt : Ce formulaire est focalisé sur votre situation financière personnelle et nécessite la fourniture de preuves de revenus, contrairement au document sur les taux de référence qui compile des données historiques.
- Contrat de prêt hypothécaire : Le contrat stipule les conditions spécifiques de votre emprunt, alors que le document sur les taux de référence sert de guide d’évaluation des offres des prêteurs.
Avis pratique : comment tirer le meilleur parti des taux d’intérêt de référence
Pour optimiser vos chances de bénéficier des meilleures conditions de prêt, il est important de suivre certaines recommandations. En intégrant les taux d’intérêt de référence dans votre réflexion, vous maximisez vos opportunités financières.
Conseils pour l’emprunteur avisé
- Anticipez les fluctuations : Tenez-vous informé des tendances économiques qui pourraient influencer les taux d’intérêt futurs.
- Préparez un dossier solide : Avoir une bonne situation financière et une documentation complète peut vous permettre de négocier de meilleures conditions.
- Consultez plusieurs institutions : Ne vous limitez pas à un seul prêteur ; la diversité des offres peut vous révéler des taux d’intérêt plus intéressants.
Évolution des Taux de Référence au Fil des Années
Les taux de référence en Belgique, utilisés pour le calcul des intérêts dans divers domaines tels que les prêts et les dépôts, présentent des variations significatives d'une année à l'autre. Ces taux sont déterminés par la Banque nationale de Belgique (BNB) qui analyse l'environnement économique, les tendances inflationnistes ainsi que d'autres indicateurs macroéconomiques. Il est donc essentiel de comprendre comment ces taux ont évolué au fil des années et quelles en ont été les implications pour les citoyens et les entreprises.
Depuis le début des années 2000, on observe une tendance générale à la baisse des taux de référence, influencée par des politiques monétaires accommodantes mises en place par la Banque centrale européenne (BCE). Par exemple, le taux d'intérêt de référence pour les prêts à taux variable a connu des baisses significatives, atteignant des niveaux historiquement bas ces dernières années. Pour les citoyens, cela s'est traduit par une diminution du coût des emprunts, stimulant ainsi la consommation et l'investissement. Cependant, ces taux bas ont également des répercussions sur l'épargne, où les rendements sont souvent jugés insuffisants par les épargnants.
Il est important de consulter les documents officiels publiés par la BNB pour obtenir des données précises sur les taux de référence en vigueur chaque année. Ces documents, souvent mis à jour trimestriellement, offrent une vue d'ensemble des tendances et des prévisions économiques. Pour les personnes souhaitant comparer les taux actuels avec ceux des années précédentes, il est prudent d'accéder aux archives disponibles sur le site de la BNB.
Impact des Taux de Référence sur les Contrats de Prêt
Les taux de référence jouent un rôle crucial dans la détermination des conditions des contrats de prêt, qu'il s'agisse de crédits hypothécaires, de prêts personnels ou d'autres formes de financement. Pour les emprunteurs, la compréhension de ces taux est primordiale afin d'anticiper les fluctuations des mensualités. Ainsi, de nombreux contrats stipulent que le taux d'intérêt applicable peut être ajusté en fonction des variations des taux de référence, souvent sur une base annuelle.
Par exemple, un prêt hypothécaire à taux variable peut initialement offrir un taux attractif, mais si le taux de référence augmente, les mensualités peuvent également grimper, ce qui pourrait engendrer des difficultés financières pour certains emprunteurs. C'est pourquoi il est conseillé aux potentiels emprunteurs de bien prendre en compte non seulement le taux d'intérêt initial proposé, mais aussi les scénarios possibles de hausse des taux de référence.
De plus, la réglementation belge impose aux banques de fournir des informations claires et transparentes concernant l'évolution des taux de référence et leur impact potentiel. Les emprunteurs ont le droit d'être informés des risques associés à un contrat à taux variable et peuvent même demander des simulations afin de mieux appréhender l'éventualité d'un changement de taux.
Comparaison avec d'Autres Pays de l'Union Européenne
La comparaison des taux de référence en Belgique avec ceux d'autres pays membres de l'Union Européenne peut fournir une perspective enrichissante sur l'environnement économique global. En effet, chaque État membre applique des politiques monétaires qui lui sont propres, influencées par sa situation économique interne, mais également par les décisions prises au niveau de la BCE.
Par exemple, des pays comme l'Allemagne et la France affichent également des taux de référence bas, mais les raisons de cette situation peuvent varier. L'Allemagne, avec ses excédents commerciaux et sa solidité économique, maintient des taux bas pour soutenir la consommation intérieure et l'investissement. En revanche, la France, qui fait face à des défis économiques structurels, utilise des taux bas pour stimuler la croissance, tout en surveillant l’impact sur le marché immobilier.
Il peut être instructif pour les citoyens et les entreprises belges d'étudier ces différences, en particulier pour ceux qui envisagent de faire des affaires ou d'investir à l'étranger. Une connaissance approfondie des taux de référence dans d'autres pays peut aider à prendre des décisions éclairées sur la gestion financière et les investissements. De plus, les différences de taux peuvent également avoir un impact sur les décisions de financement, surtout pour ceux qui envisagent d'acheter des biens à l'étranger.