Décryptage du Taux de Chargement Mensuel : Un Outil Indispensable pour vos Prêts
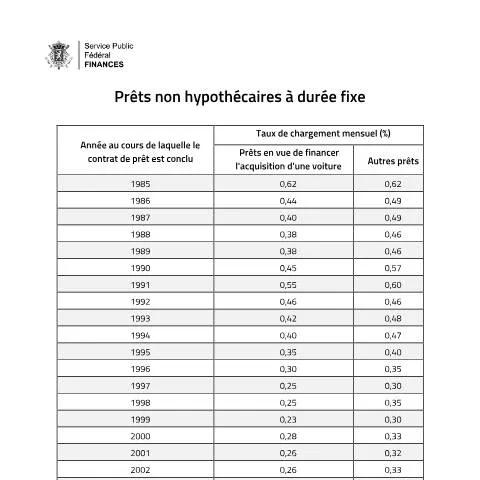
Lorsque vous envisagez un projet nécessitant un financement, il est crucial de comprendre les différents paramètres qui influencent le coût de votre crédit. Parmi ceux-ci, le taux de chargement mensuel, qui est documenté dans le formulaire officiel référencé sous le code 122-prêts-non-hypothécaire-durée-fixe-2023, joue un rôle clé. Ce document ne se limite pas à l’information sur le taux d’intérêt, mais il constitue également un repère pour évaluer la rentabilité de vos projets de financement, qu'il s'agisse de l'acquisition d'une voiture ou d'autres types de prêts.
Les Différentes Voies de Soumission : Choisissez Celle qui Vous Convient
Le dépôt du formulaire en question peut se faire par différents canaux. Chaque méthode présente des avantages et des inconvénients. Voici un aperçu des voies de soumission disponibles :
- En ligne : Via le portail des services en ligne du SPF Finances. Cette méthode est rapide et pratique, surtout si vous disposez d'une eID pour vous identifier. Les délais de traitement sont généralement plus courts.
- Par courrier : Vous pouvez imprimer le formulaire, le compléter manuellement et l'envoyer à l'adresse indiquée sur le document. Prenez garde aux délais postaux qui peuvent allonger la période d'attente.
- Au guichet : Vous avez également la possibilité de vous rendre directement dans un bureau du SPF Finances. Cela vous permet d’obtenir des conseils personnalisés et de remettre votre dossier en main propre.
Comparaison des Canaux de Soumission
| Canal | Avantages | Inconvénients |
|---|---|---|
| En ligne | Rapidité, accès immédiat, suivi en temps réel | Besoin d'une eID, dépendance à la connexion Internet |
| Par courrier | Pas besoin d'équipement, peut être fait à tout moment | Temps de traitement allongé, risque de perte de courrier |
| Au guichet | Conseils personnalisés, remise en main propre | Déplacement nécessaire, horaires limités |
Compléter le Formulaire : Un Exercice de Précision
Le remplissage du formulaire relatif aux taux de chargement mensuel exige une attention particulière. Voici les étapes essentielles pour garantir que votre dossier soit complet et conforme :
- Identifiez la période du contrat : Indiquez l'année durant laquelle le prêt a été contracté, car les taux varient d'une année à l'autre.
- Sélectionnez le type de prêt : Indiquez si le prêt concerne l'achat d'une voiture ou un autre type de prêt. Cela a une incidence sur le taux applicable.
- Indiquez le montant du prêt : Mentionnez le montant total que vous sollicitez, ce qui est crucial pour le calcul du coût total du crédit.
- Vérifiez les taux : Référez-vous au tableau fourni dans le document pour confirmer le taux de chargement correspondant à votre situation.
Les Justificatifs à Préparer
Selon votre profil et le type de prêt demandé, vous pourriez avoir à fournir divers justificatifs. Voici un aperçu des documents potentiels :
- Pour un prêt automobile :
- Facture pro forma du véhicule
- Justificatif de revenus (fiches de paie, avis d’imposition)
- Preuve d'identité (carte d'identité ou passeport)
- Pour d'autres prêts :
- Documents attestant de l'utilisation des fonds (devis, contrats)
- Justificatif de domicile
Cas Particuliers : Quand le Processus se Complexifie
Certains usagers peuvent se retrouver dans des situations particulières qui nécessitent une attention accrue lors de la soumission du formulaire :
Pour les résidents étrangers
Si vous êtes un résident étranger, vous devrez fournir des documents supplémentaires tels que votre titre de séjour et éventuellement des documents attestant de votre situation professionnelle et financière en Belgique.
Pour les mineurs
Les mineurs souhaitant contracter un prêt doivent être accompagnés d'un parent ou tuteur légal, qui devra fournir une autorisation écrite ainsi que des documents d'identité.
Urgences et Prêts à Taux Réduit
En cas d'urgence, il est recommandé de se rendre directement au guichet du SPF Finances pour obtenir un traitement prioritaire. Les prêts à taux réduit, notamment dans le cadre de programmes spécifiques, doivent également faire l'objet d'une attention particulière sur les conditions à respecter.
Le Suivi de Votre Dossier : Un Processus Transparent
Une fois votre formulaire soumis, il est judicieux de suivre l’évolution de votre dossier. Voici quelques conseils pratiques :
- Conservez une copie de votre dossier : Cela vous permettra de vérifier les informations si besoin.
- Utilisez l’eBox : Si vous avez opté pour la soumission en ligne, vous recevrez des notifications via votre eBox, une plateforme sécurisée pour recevoir vos documents administratifs.
- Contactez le SPF Finances : Si vous n’avez pas de nouvelles dans un délai raisonnable, n’hésitez pas à relancer l’administration via les canaux prévus.
Que Faire en Cas de Refus ou d’erreur dans le Dossier
Il arrive parfois que des demandes soient rejetées ou que des erreurs se glissent dans le dossier. Voici les actions à entreprendre :
- Analysez le motif du refus : Le SPF Finances doivent vous fournir une explication claire des raisons qui ont conduit à cette décision.
- Rectifiez les erreurs : Si vous constatez une erreur dans les informations que vous avez fournies, rectifiez-les et soumettez un nouveau dossier en mentionnant la référence de votre demande initiale.
- Formulez un recours : Si vous estimez que le refus est injustifié, vous avez la possibilité de contester la décision auprès des instances compétentes.
Droits et Obligations en Matière de Taux d’Intérêt
La soumission de ce formulaire s’accompagne de droits et d’obligations. Voici un aperçu des conséquences de votre demande :
- Droits :
- Accès à des taux d’intérêt connus et transparents pour différents types de prêts.
- Possibilité de renégocier les conditions de votre prêt sous certaines conditions.
- Obligations :
- Respecter les délais de soumission et de réponse pour éviter des pénalités.
- Fournir des informations exactes et complètes pour éviter tout retard dans le traitement de votre dossier.
Ce qui Distingue ce Document des Formulaires Connus
Il est important de ne pas confondre le formulaire relatif aux taux de chargement mensuel avec d'autres documents liés aux prêts. Ce document est spécifiquement dédié à l’information sur les taux d’intérêt applicables à des prêts non hypothécaires à durée fixe. Contrairement aux formulaires IPP (Impôt des Personnes Physiques), qui concernent des déclarations fiscales, ce formulaire se concentre uniquement sur les crédits, ce qui le rend unique dans sa fonction.
En somme, la compréhension claire des taux d’intérêt de référence et la bonne gestion des formulaires associés sont des éléments cruciaux pour naviguer dans le monde des prêts en Belgique. Le taux de chargement mensuel vous informe non seulement sur le coût de votre emprunt, mais il joue également un rôle central dans la planification de vos projets futurs.