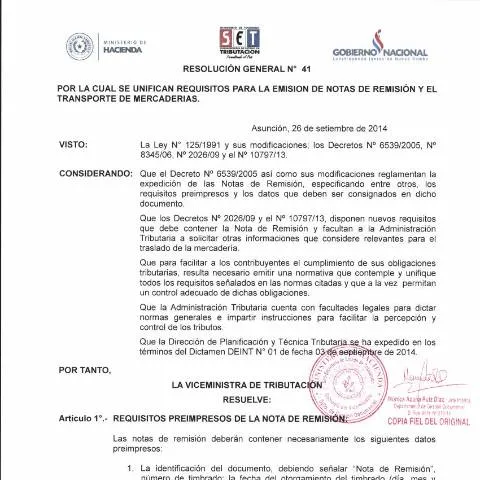
Guía sobre la Resolución General N° 41 14 de Facturación y Timbrado en Paraguay
Objeto y alcance de la resolución
La Resolución General N° 41 14, emitida por la Subsecretaría de Estado de Tributación (SET) del Ministerio de Hacienda, establece los requisitos unificados para la emisión de notas de remisión y el transporte de mercaderías en Paraguay. Esta normativa busca simplificar y unificar los procedimientos relacionados con la documentación que respalda la transferencia de bienes, garantizando un control tributario efectivo y facilitando las obligaciones de los contribuyentes en materia de facturación y transporte de mercancías.
Contexto y fundamentos legales
La resolución se fundamenta en la Ley N° 125/1991 y sus modificaciones, así como en los decretos reglamentarios N° 6539/2005, N° 8345/06, N° 2026/09 y N° 10797/13. Estos instrumentos legales regulan la emisión de notas de remisión, el sistema de timbrado y las obligaciones tributarias relacionadas con la transferencia de bienes y su transporte. La normativa busca además integrar los requisitos en un sistema unificado a través del Portal Único de la SET, en línea con el Decreto N° 8709/2018, para facilitar el cumplimiento y la fiscalización.
Principales disposiciones de la resolución
Requisitos para la emisión de notas de remisión
Las notas de remisión deben contener información específica que garantice su validez y trazabilidad:
- Identificación del documento, incluyendo el número de timbrado, fecha de emisión y fecha límite de vigencia.
- Datos del emisor y receptor, incluyendo nombres o razones sociales, RUC y domicilio.
- Destino de la mercadería, con indicación clara del lugar de entrega y del destinatario.
- Detalle de la mercadería, incluyendo descripción, cantidad, marca, serie, y otros datos que permitan su identificación precisa.
- Motivo del traslado, especificando si es por venta, consignación u otra causa.
- Firma y datos del responsable de la emisión.
Datos requeridos en la nota de remisión
Para garantizar la validez del documento, la nota debe incluir:
- Fecha de emisión y datos del emisor, incluyendo domicilio y número de habilitación del establecimiento.
- Datos del destinatario y del conductor del vehículo, en caso de que el traslado sea realizado por terceros.
- Información del vehículo que transporta la mercadería, incluyendo marca, número de registro y detalles de la carga.
- Descripción detallada de los bienes, incluyendo características y cantidad.
- Motivo del traslado y datos del responsable del transporte.
- Firma y firma digital del responsable, así como la fecha de inicio y estimación de finalización del traslado.
Requisitos para la emisión y control del transporte de mercaderías
El transporte de mercaderías debe estar respaldado por una nota de remisión que cumpla con los requisitos señalados. Además, en casos de ventas itinerantes, se requiere que el transportista lleve consigo las leyendas y comprobantes que identifiquen la naturaleza del traslado, como la leyenda "Emisor Móvil". La documentación debe ser claramente visible y estar en condiciones de facilitar la fiscalización por parte de las autoridades tributarias.
Procedimientos para la emisión de facturas y comprobantes de venta
Antes del traslado de la mercadería, el transportista debe emitir una factura o comprobante de venta que respalde el servicio de transporte. En caso de que la venta se realice posteriormente, el transportista debe consignar en la nota de remisión la leyenda "Factura a emitir" y la fecha límite para su emisión, que no podrá ser mayor a la fecha del último día del mes en que se realizó el traslado.
Importancia y beneficios de la normativa
La implementación de estos requisitos unificados permite una mayor eficiencia en la fiscalización y control tributario, evitando fraudes y facilitando a los contribuyentes el cumplimiento de sus obligaciones. Además, promueve la transparencia en las operaciones de transporte de mercaderías y la correcta documentación de las transferencias de bienes en el país.
Conclusión
La Resolución General N° 41 14 representa un avance en la regulación de la facturación y el transporte de mercaderías en Paraguay, consolidando los requisitos en un sistema unificado y digitalizado. Es fundamental que los contribuyentes y responsables de transporte conozcan y apliquen estas disposiciones para garantizar la legalidad y transparencia en sus operaciones comerciales.