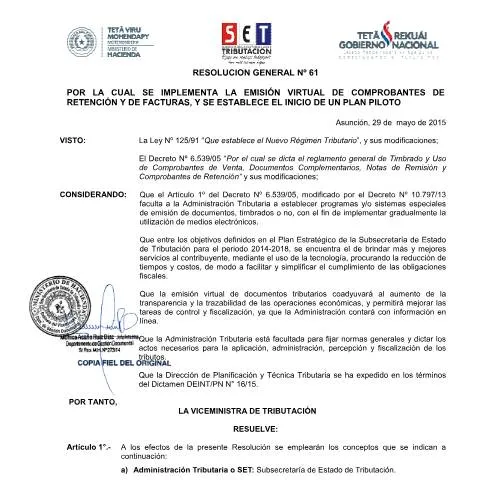
Introducción a la Resolución General Nº 61 15 de la SET
La Resolución General Nº 61 15, emitida por la Subsecretaría de Estado de Tributación (SET) del Paraguay, representa un avance significativo en la modernización del sistema tributario del país. Su principal objetivo es la implementación de la emisión virtual de comprobantes de retención y facturas, enmarcada en un plan piloto que busca facilitar y optimizar los procesos de emisión, control y fiscalización de los documentos tributarios.
Contexto y alcance de la resolución
Esta resolución surge en el contexto del Decreto Nº 6.539/05 y sus modificaciones, que reglamentan el timbrado y uso de comprobantes de venta y otros documentos tributarios. La SET, en línea con su estrategia de modernización y digitalización, busca reducir los tiempos y costos asociados a la emisión de comprobantes físicos, promoviendo la utilización de medios electrónicos en línea.
Además, la resolución se apoya en la Ley Nº 125/91, que establece el Nuevo Régimen Tributario, y en el Decreto Nº 10.797/13, que autoriza programas y sistemas especiales de emisión de documentos electrónicos. La implementación de comprobantes virtuales también apunta a incrementar la transparencia y trazabilidad de las operaciones económicas, facilitando la tarea de control y fiscalización por parte de la Administración Tributaria.
¿Quiénes son los responsables y beneficiarios de esta normativa?
El principal responsable de la emisión virtual de comprobantes son los contribuyentes designados como emisores virtuales por la SET. Estos contribuyentes deben solicitar y obtener la autorización y timbrado de los documentos virtuales a través del Sistema Marangatu, la plataforma oficial de gestión tributaria digital. Entre los documentos que podrán emitirse en formato virtual se encuentran los comprobantes de retención y las facturas, las cuales podrán ser utilizadas por contribuyentes que presten servicios personales independientes y que estén inscriptos solo en el IVA y/o en el Impuesto a la Renta.
Asimismo, la resolución permite que los contribuyentes puedan designar a terceros autorizados para la emisión de estos comprobantes en su nombre y representación, siguiendo los procedimientos establecidos en la normativa vigente.
Requisitos y procedimientos para la emisión virtual
Solicitud y autorización
Para comenzar a emitir comprobantes virtuales, los contribuyentes deben solicitar, de forma única para cada tipo de comprobante, la autorización y el timbrado correspondiente mediante el Sistema Marangatu, utilizando su Clave de Acceso Confidencial. Es importante destacar que esta solicitud habilita los establecimientos y puntos de expedición necesarios para la emisión de los documentos electrónicos.
Instalación del software y validación
Una vez autorizado el timbrado, el contribuyente deberá instalar el software denominado “Tesakã” en su sistema, y consignar los datos del emisor de los comprobantes virtuales. Estos datos serán validados a través del Sistema Marangatu, garantizando la autenticidad y validez legal de los documentos emitidos.
Ventajas y consideraciones prácticas
- Seguridad y control: La emisión electrónica permite un mayor control y trazabilidad de las operaciones, facilitando la fiscalización en línea por parte de la SET.
- Reducción de costos y tiempos: La digitalización de los comprobantes disminuye la necesidad de impresión y almacenamiento físico, agilizando los procesos administrativos.
- Validez jurídica: Los comprobantes virtuales tienen plena validez legal y tributaria, siempre que se cumplan los requisitos establecidos en la normativa.
Es importante que los contribuyentes y terceros autorizados mantengan actualizada su información en el sistema y respeten los procedimientos de autorización y emisión establecidos por la SET.
Consideraciones finales
La implementación de la emisión virtual de comprobantes de retención y facturas, enmarcada en esta resolución, representa un paso importante hacia la modernización del sistema tributario paraguayo. La digitalización busca no solo facilitar el cumplimiento de las obligaciones fiscales, sino también fortalecer la transparencia y eficiencia en la gestión tributaria del país.