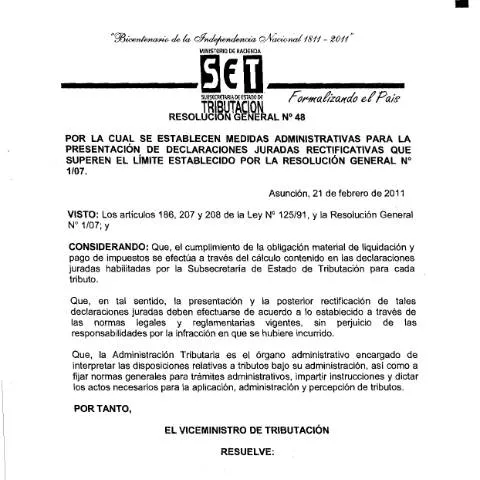
Guía sobre la Resolución General Nº 48 del Ministerio de Hacienda de Paraguay
La Resolución General Nº 48, emitida por el Ministerio de Hacienda de Paraguay, establece medidas administrativas específicas para la presentación de declaraciones juradas rectificativas que superen los límites establecidos en la Resolución General Nº 1/07. Esta normativa responde a la necesidad de regular los procedimientos para que los contribuyentes puedan corregir sus declaraciones tributarias en casos donde los montos declarados exceden los límites permitidos por la legislación vigente.
Contexto y alcance de la resolución
La normativa surge en un contexto en el cual la administración tributaria, a través de la Subsecretaría de Estado de Tributación (SET), busca garantizar la correcta liquidación y pago de impuestos, promoviendo mecanismos claros y eficientes para la rectificación de declaraciones juradas. La resolución se fundamenta en los artículos 186, 207 y 208 de la Ley N° 125/91, y en la propia Resolución General N° 1/07, estableciendo un marco específico para aquellos casos en que las declaraciones superen los límites previamente definidos.
Es importante destacar que la resolución no aplica a los contribuyentes que hayan sido requeridos por la Administración Tributaria para rectificar su obligación tributaria como resultado de fiscalizaciones o controles. En estos casos, las acciones de rectificación corresponden a procedimientos diferentes, regulados por otras normativas y procesos administrativos.
Procedimiento para la presentación de declaraciones juradas rectificativas
Requisitos y documentación
Para solicitar la rectificación de una declaración jurada que exceda los límites, el contribuyente debe presentar una solicitud por escrito ante la Dirección General de Fiscalización Tributaria o la Dirección General de Grandes Contribuyentes, según corresponda a su jurisdicción. En dicha solicitud, debe exponerse claramente las razones que justifican la necesidad de presentar una declaración rectificativa.
Asimismo, se debe acompañar la documentación que respalde la solicitud, específicamente copias de los libros IVA Compras y IVA Ventas, en los cuales se hayan registrado las operaciones correspondientes a los períodos fiscales afectados. En el caso de los agentes de información obligados a presentar los libros 211 Compras y 221 Ventas, no será necesaria la presentación de los libros IVA mencionados anteriormente.
Facultades y análisis de la administración tributaria
La unidad responsable de analizar la solicitud podrá solicitar información adicional o aclaraciones que considere pertinentes para la resolución del pedido. La resolución final será emitida por la Dirección General de Fiscalización Tributaria o la Dirección General de Grandes Contribuyentes, quienes tienen la facultad de autorizar la presentación de declaraciones juradas rectificativas que superen los límites establecidos en la normativa previa.
Consideraciones importantes y aspectos a tener en cuenta
- Exclusiones: La resolución no aplica a contribuyentes que hayan sido requeridos por la Administración Tributaria para rectificar su obligación tributaria, en virtud de fiscalización o controles administrativos.
- Plazos y formalidades: La solicitud debe realizarse de manera oportuna y siguiendo los procedimientos establecidos, para garantizar la validez y aceptación de la declaración rectificativa.
- Responsabilidad del contribuyente: La presentación de declaraciones rectificativas debe ajustarse a las normas legales y reglamentarias vigentes, asumiendo las responsabilidades que puedan derivarse por incumplimientos o errores en la información presentada.
Referencias y organismos de referencia
La normativa está basada en las disposiciones legales contenidas en la Ley N° 125/91 y en la Resolución General N° 1/07, ambas regulando la obligación tributaria y los procedimientos administrativos correspondientes. La Subsecretaría de Estado de Tributación (SET) es el organismo responsable de la interpretación, implementación y fiscalización de estas normativas, asegurando la correcta aplicación de los procedimientos para la presentación de declaraciones juradas rectificativas.
En conclusión, la Resolución General Nº 48 ofrece un marco formal y claro para que los contribuyentes puedan corregir sus declaraciones en casos donde los montos superen los límites establecidos, promoviendo la transparencia y el cumplimiento tributario en Paraguay.