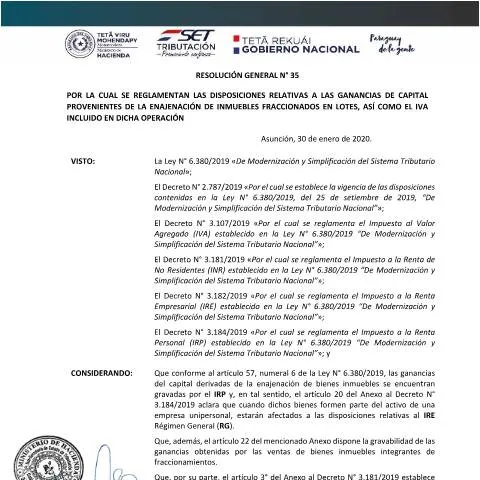
Presentación del formulario RG N° 35 2020 para enajenación de inmuebles fraccionados en lotes
El presente documento oficial, la Resolución General N° 35 de 2020, regula las obligaciones tributarias relacionadas con la enajenación de bienes inmuebles fraccionados en lotes en Paraguay, específicamente en lo que respecta al Impuesto al Valor Agregado (IVA) y a las ganancias de capital derivadas de dichas operaciones. Este formulario es un instrumento clave para los contribuyentes, ya sean personas físicas o jurídicas, que participan en transacciones de venta de inmuebles fraccionados en lotes en el territorio nacional.
Objetivo y alcance del formulario RG N° 35 2020
El formulario RG N° 35 2020 tiene como finalidad principal regular y facilitar la declaración y el cumplimiento de las obligaciones tributarias derivadas de la enajenación de inmuebles fraccionados en lotes, en particular la correcta aplicación del IVA incluido en la operación y la retención del impuesto a las ganancias de capital (IRP). La resolución establece las responsabilidades de los agentes de retención, como las empresas loteadoras, administradoras de inmuebles y empresas de mandato, en la gestión de estas operaciones.
¿Quiénes deben completar este formulario?
- Personas físicas residentes en Paraguay: que vendan inmuebles fraccionados en lotes.
- Personas jurídicas y entidades no residentes: que enajenen inmuebles en el país, incluyendo lotes fraccionados.
Estos contribuyentes deben presentar el formulario para cumplir con las obligaciones de retención y declaración establecidas por la normativa tributaria vigente, asegurando que el IVA y el IRP sean correctamente liquidados y percibidos por las autoridades fiscales.
Procedimiento para completar el formulario RG N° 35 2020
1. Recolección de información previa
Antes de comenzar la declaración, es necesario recopilar los datos del inmueble en cuestión, incluyendo el valor de venta, la identificación del vendedor y del comprador, y el porcentaje de fraccionamiento en lotes. También se debe tener a mano la documentación que respalde la operación, como contratos y comprobantes de pago.
2. Datos del inmueble y del vendedor
En esta sección, se debe indicar la descripción del inmueble, su ubicación, valor de venta y la identificación del vendedor, que puede ser la cédula de identidad o la matrícula del contribuyente si es una persona jurídica.
3. Cálculo de la base imponible y retenciones
El formulario requiere especificar la base imponible para la retención del IRP, que será el 30% del valor señalado en la operación. La tasa de retención del IRP será del 8%, aplicándose sobre esta base. La retención del IVA, en tanto, será del 100% en las operaciones realizadas por personas físicas o jurídicas domiciliadas en el exterior sin sucursales en Paraguay.
4. Declaración y pago
Una vez completados los datos, el formulario debe ser presentado a través del sistema tributario electrónico Marangatu, en cumplimiento con lo establecido en el Decreto 8709/2018. La declaración debe hacerse en los plazos establecidos por la normativa, generalmente en el mes siguiente a la operación de venta.
Plazos y consideraciones importantes
El cumplimiento de los plazos de declaración y pago es fundamental para evitar sanciones y recargos. La normativa establece que las retenciones y declaraciones deben realizarse en un plazo máximo de 30 días hábiles posteriores a la enajenación del inmueble. Además, el agente de retención debe entregar al vendedor el comprobante correspondiente, que acredita la retención efectuada.
¿Qué sucede después de presentar el formulario?
Tras la presentación, las autoridades fiscales revisarán la documentación y verificarán el cumplimiento de las obligaciones tributarias. En caso de detectar inconsistencias, se podrá solicitar documentación adicional o realizar ajustes. La correcta declaración mediante este formulario garantiza la transparencia en la operación y evita futuras sanciones por incumplimiento.
Resumen
El formulario RG N° 35 2020 es una herramienta esencial para regular las operaciones de enajenación de inmuebles fraccionados en lotes en Paraguay. Permite a los contribuyentes cumplir con las obligaciones de retención y declaración del IVA y del IRP, asegurando la correcta tributación y facilitando el control por parte de la Administración Tributaria.