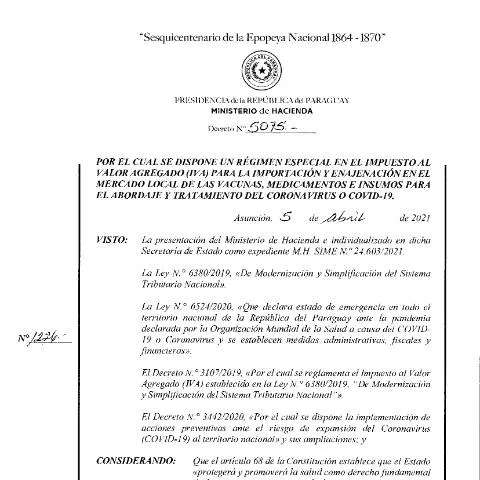
Guía sobre el Decreto N° 5075-2021 en Paraguay para el régimen especial del IVA en productos relacionados con el COVID-19
El Decreto N° 5075-2021, emitido por la Presidencia de la República del Paraguay a través del Ministerio de Hacienda, establece un régimen fiscal especial respecto al Impuesto al Valor Agregado (IVA) en relación con la importación y venta en el mercado local de vacunas, medicamentos e insumos destinados al abordaje y tratamiento del COVID-19. Este documento oficial responde a la necesidad de facilitar el acceso a estos productos esenciales durante la emergencia sanitaria, promoviendo medidas que reduzcan los costos impositivos y, en consecuencia, los precios para los consumidores y el sistema de salud.
Contexto y alcance del decreto
En el marco de la pandemia declarada por la Organización Mundial de la Salud y la situación de emergencia sanitaria en Paraguay, el Estado ha implementado diversas acciones para mitigar la propagación del virus y garantizar la disponibilidad de recursos médicos. La Ley N° 6380/2019, que moderniza y simplifica el sistema tributario nacional, junto con la Ley N° 6524/2020, que declara el estado de emergencia, facultan al Poder Ejecutivo a establecer regímenes especiales en materia tributaria. En este contexto, el Decreto N° 5075-2021 crea un régimen fiscal particular para los productos relacionados con el COVID-19, con el fin de facilitar su importación y disponibilidad en el mercado local.
¿A quiénes afecta este régimen especial?
Este decreto impacta principalmente a las empresas y entidades que participan en la importación, distribución y venta de vacunas, medicamentos e insumos utilizados en el tratamiento del COVID-19. Incluye tanto a laboratorios farmacéuticos, importadores, distribuidores y proveedores de servicios de salud que gestionan estos productos. La finalidad es reducir la carga tributaria en las etapas críticas del proceso, promoviendo un acceso más rápido y económico a estos recursos vitales para la población y el sistema sanitario.
Principales aspectos del régimen fiscal establecido
Importación de productos
El artículo 2 del decreto establece que, al momento de la importación de las vacunas, medicamentos e insumos relacionados, se abonará el IVA ante la Dirección Nacional de Aduanas (DNA). La base imponible será el 10% del monto previsto en el artículo 85 de la Ley N° 6380/2019, sobre la cual se aplicará la tasa reducida del 5% en concepto de IVA. Este procedimiento busca simplificar y acelerar el proceso de importación, además de reducir los costos asociados.
Venta y enajenación en el mercado local
Por su parte, en la enajenación o venta de estos productos en el mercado interno, los contribuyentes liquidarán y ingresarán el IVA aplicando una tasa del 5% sobre el 10% del monto base. Además, podrán deducir el IVA crédito correspondiente a las adquisiciones relacionadas, siempre que documenten correctamente las operaciones bajo este régimen especial.
Vigencia y alcance temporal
El régimen especial establecido por este decreto estará vigente hasta el 31 de diciembre de 2021. La duración limitada responde a la naturaleza de emergencia del decreto, permitiendo ajustar o extender las medidas según la evolución de la pandemia y las necesidades del sistema de salud.
Productos incluidos en el régimen
El anexo del decreto detalla los medicamentos y insumos que se benefician con este régimen fiscal especial. Entre ellos, se encuentran diversos medicamentos de uso hospitalario, como adrenalina, noradrenalina, adenósina, furosemida, amiodarona, entre otros. La lista busca cubrir los insumos esenciales para el abordaje clínico del COVID-19, garantizando su disponibilidad y accesibilidad.
Importancia y beneficios del régimen
Este régimen especial representa una estrategia del Estado paraguayo para reducir la carga tributaria en productos críticos durante la pandemia. Al disminuir los costos impositivos en la importación y venta de vacunas, medicamentos e insumos, se busca facilitar su acceso a la población y fortalecer la capacidad del sistema sanitario nacional. Además, favorece a los actores económicos involucrados en la cadena de suministro, promoviendo la continuidad del abastecimiento en un contexto de alta demanda y emergencia sanitaria.
Referencias y organismos de referencia
El Decreto N° 5075-2021 fue emitido por la Presidencia de la República del Paraguay, con el asesoramiento del Ministerio de Hacienda y en línea con las leyes nacionales que regulan el sistema tributario y la emergencia sanitaria. La implementación de este régimen especial se realiza en coordinación con la Dirección Nacional de Aduanas y la Subsecretaría de Estado de Tributación (SET), quienes aseguran la correcta aplicación de las disposiciones y la fiscalización de las operaciones.
En conclusión, este decreto refleja el compromiso del Estado paraguayo de facilitar el acceso a recursos médicos esenciales en tiempos de crisis, mediante la implementación de medidas fiscales que apoyan la salud pública y la economía del país.