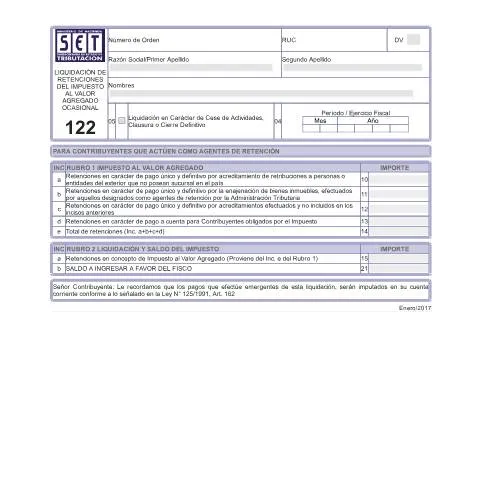
Introducción a la Liquidación de Retenciones del Impuesto al Valor Agregado Nº 122
La Liquidación de Retenciones del Impuesto al Valor Agregado (IVA) Nº 122 es un formulario oficial que deben presentar los contribuyentes en Paraguay que actúan como agentes de retención en determinadas operaciones. Este documento, emitido por la Dirección Nacional de Impuestos Internos (DNIT), permite declarar y liquidar las retenciones realizadas durante un período fiscal específico, garantizando el cumplimiento de las obligaciones tributarias en relación con el IVA.
¿Quiénes deben utilizar este formulario?
Este formulario está dirigido a los contribuyentes que cumplen con la condición de agentes de retención del IVA y que han efectuado retenciones en carácter de pago único y definitivo, ya sea por acreditamiento de retribuciones a personas o entidades del exterior, en la enajenación de bienes inmuebles, o por otros conceptos que la normativa establece. Además, deben completar esta liquidación quienes hayan realizado retenciones en carácter de pago a cuenta para contribuyentes obligados por el impuesto, en períodos específicos.
Componentes y campos principales del formulario
El formulario Nº 122 recopila información detallada sobre las retenciones realizadas y el saldo a ingresar al fisco. A continuación, se describen los principales rubros y su finalidad:
- Número de orden y datos del contribuyente: Incluyen el número de orden, RUC, dígito verificador (DV), razón social o apellidos y nombres del contribuyente.
- Período o ejercicio fiscal: Se debe indicar el mes y año correspondiente al período de liquidación.
- Retenciones en carácter de pago único y definitivo: Se especifican los importes retenidos en conceptos como retribuciones del exterior, enajenación de bienes inmuebles, y otros acreditamientos, diferenciados en diferentes incisos.
- Total de retenciones: La suma de todas las retenciones en los conceptos anteriores.
- Liquidación y saldo del impuesto: Incluye el monto total de las retenciones en concepto de IVA y el saldo a ingresar al fisco.
¿Cómo completar y presentar el formulario?
La presentación del formulario Nº 122 debe realizarse a través del portal oficial de la DNIT, en cumplimiento con lo establecido en el Decreto 8709/2018 y la Ley 5282/2014, que garantizan el acceso único y digital a los trámites tributarios. Es obligatorio completar todos los campos requeridos con información precisa y actualizada, correspondiente al período fiscal correspondiente.
Una vez completado, el formulario debe ser presentado electrónicamente mediante el sistema Marangatu, que permite registrar y enviar la declaración de forma segura. La confirmación de envío se obtiene con la constancia digital, que debe ser conservada como comprobante de la declaración presentada.
Plazos y consideraciones importantes
El contribuyente debe tener en cuenta que la liquidación de retenciones del IVA, según la normativa vigente, debe ser presentada dentro de los plazos establecidos por la Administración Tributaria, generalmente hasta el día 20 del mes siguiente al período declarado. La omisión o retraso en la presentación puede implicar sanciones o intereses por incumplimiento.
Asimismo, es fundamental verificar que los importes declarados sean correctos, ya que estos serán utilizados para determinar el saldo a ingresar o a favor del contribuyente, y en caso de errores, se podrán realizar rectificaciones mediante nuevas declaraciones electrónicas.
Consejos prácticos para una correcta liquidación
- Revisión de información: Antes de enviar el formulario, asegúrese de que todos los datos del contribuyente, período y montos sean precisos y estén actualizados.
- Documentación de respaldo: Mantenga en orden toda la documentación que respalde las retenciones realizadas, en caso de auditorías o verificaciones por parte de la DNIT.
- Uso del sistema digital: Aproveche las funcionalidades del portal Marangatu para verificar el estado de las declaraciones y obtener constancias digitales.
- Atención a los plazos: Cumpla con los plazos establecidos para evitar sanciones y facilitar una correcta conciliación de sus obligaciones tributarias.
Conclusión
La Liquidación de Retenciones del Impuesto al Valor Agregado Nº 122 es un trámite esencial para los contribuyentes que actúan como agentes de retención en Paraguay. La correcta cumplimentación y presentación de este formulario contribuye a mantener la transparencia y el cumplimiento fiscal, además de evitar sanciones por incumplimiento. Es recomendable consultar las instrucciones oficiales y, en caso de dudas, acudir a los canales de atención de la DNIT para garantizar una declaración precisa y oportuna.