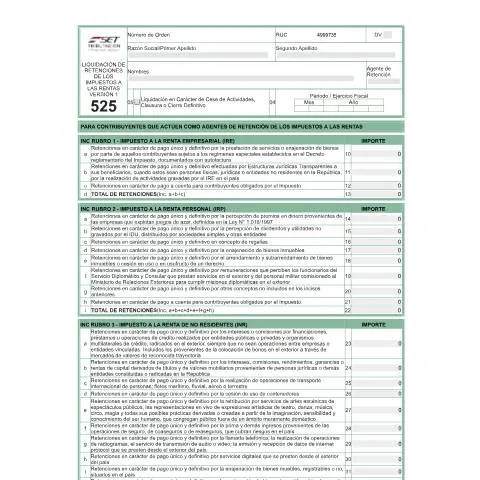
Guía completa sobre el formulario N° 525 - Retención Impuestos a las Rentas en Paraguay
El formulario N° 525, denominado Retención Impuestos a las Rentas Versión 1, es un documento oficial de declaración jurada utilizado por los agentes de retención en Paraguay. Este formulario, clasificado dentro de las Declaraciones Juradas / RENTA, tiene como objetivo principal informar y liquidar las retenciones efectuadas en concepto de impuestos sobre las rentas, en cumplimiento con las obligaciones tributarias establecidas por la legislación vigente.
Objeto y finalidad del formulario N° 525
Este formulario está diseñado para que los agentes de retención reporten las retenciones practicadas en diferentes conceptos relacionados con las rentas, según lo establecido en la normativa tributaria paraguaya. La finalidad es garantizar la transparencia y el control fiscal, permitiendo a la Administración Tributaria, a través de la Dirección Nacional de Impuestos Internos (DNIT), verificar y conciliar las retenciones realizadas por los contribuyentes en sus operaciones comerciales y financieras.
¿Quiénes deben presentar este formulario?
Están obligados a presentar el formulario N° 525 los contribuyentes que actúan como agentes de retención en Paraguay, ya sea en carácter de responsables por la retención de impuestos a las rentas empresariales (IRE), personales (IRP), o de no residentes (INR). Esto incluye a empresas, instituciones financieras, entidades que realicen actividades gravadas, y otros agentes económicos que, en el ejercicio de sus actividades, practiquen retenciones en carácter de pago único y definitivo o a cuenta.
Cómo preparar y completar el formulario
Datos de identificación
- Número de orden RUC: Es imprescindible ingresar el número de RUC del contribuyente, compuesto por 13 dígitos, y el dígito verificador.
- Razón social o apellidos y nombres: Se debe completar con la denominación social o los datos personales del agente de retención.
- Agente de Retención: Se especifica el nombre del responsable de efectuar las retenciones.
Período fiscal
El formulario debe indicarse el período fiscal correspondiente, en meses y año, en el cual se realizaron las retenciones. Esto permite una correcta conciliación con las declaraciones y pagos realizados ante la DNIT.
Conceptos de retención
El formulario N° 525 contempla diversos conceptos de retención, clasificados en tres grandes categorías:
- Impuesto a la Renta Empresarial (IRE): Incluye retenciones por prestación de servicios o enajenación de bienes, efectuadas por contribuyentes en regímenes especiales o estructuras jurídicas transparentes.
- Impuesto a la Renta Personal (IRP): Comprende retenciones relacionadas con premios en dinero, dividendos, regalías, enajenación de bienes inmuebles, arrendamientos, y otros conceptos personales.
- Impuesto a la Renta de No Residentes (INR): Abarca retenciones por intereses, comisiones, operaciones internacionales, servicios digitales, y enajenación de bienes en el país, entre otros.
Modalidades de presentación y plazos
El formulario N° 525 debe ser presentado de manera electrónica a través del Portal Único de la DNIT, en cumplimiento con lo establecido por el Decreto 8709/2018. La presentación debe realizarse en los plazos establecidos por la normativa tributaria, generalmente al cierre del período fiscal mensual o anual, según corresponda. Es fundamental respetar los plazos para evitar sanciones o intereses moratorios.
Seguimiento y control de las declaraciones
Una vez presentado el formulario, la DNIT procesa y valida la información recibida. Los contribuyentes pueden consultar el estado de sus declaraciones y retenciones a través del sistema Marangatu, que permite verificar la correcta recepción y conciliación de los datos. Además, es recomendable mantener una copia de la declaración y los comprobantes de retención para futuras auditorías o consultas.
Contactos y asistencia
Para asistencia en la correcta cumplimentación del formulario N° 525, los contribuyentes pueden acudir a las oficinas de la DNIT o consultar la plataforma digital del Portal Único. También es posible comunicarse con el centro de atención telefónica o vía correo electrónico, donde personal especializado brinda orientación sobre los procedimientos y requisitos específicos.
En conclusión, el formulario N° 525 es una herramienta clave para la gestión tributaria en Paraguay, asegurando la transparencia en las retenciones de impuestos sobre las rentas y facilitando el cumplimiento de las obligaciones fiscales por parte de los agentes de retención.