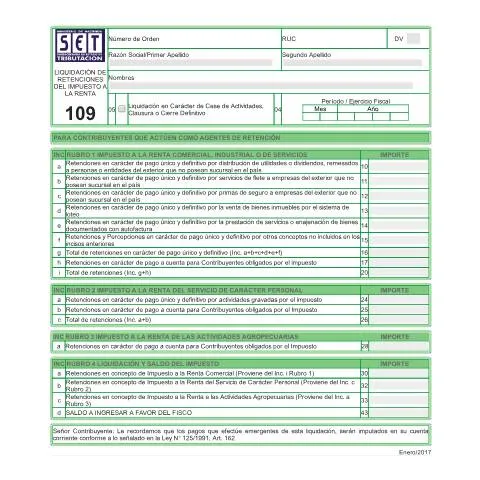
Liquidación de Retenciones del Impuesto a la Renta Nº 109
La Liquidación de Retenciones del Impuesto a la Renta Nº 109 es un formulario oficial utilizado por los contribuyentes en Paraguay que actúan como agentes de retención en diferentes conceptos del impuesto a la renta. Este documento, gestionado a través del Sistema RUC y en línea mediante el Portal Único del Estado, permite declarar y liquidar las retenciones practicadas en el período fiscal correspondiente.
Objeto y finalidad del formulario
El principal objetivo del formulario es registrar las retenciones efectuadas en carácter de pago único y definitivo, así como las retenciones a cuenta, relacionadas con distintas actividades económicas y conceptos específicos. La declaración permite determinar el saldo a ingresar o a favor del fisco, garantizando la correcta recaudación del impuesto y el cumplimiento de las obligaciones tributarias por parte de los agentes de retención.
¿Quiénes deben completar esta liquidación?
Están obligados a presentar esta liquidación aquellos contribuyentes que, en su condición de agentes de retención, hayan practicado retenciones en los siguientes casos:
- Retenciones en concepto de Impuesto a la Renta en actividades comerciales, industriales o de servicios.
- Retenciones por distribución de utilidades o dividendos a personas o entidades del exterior sin sucursal en Paraguay.
- Retenciones por servicios de flete, primas de seguro, venta de bienes inmuebles mediante sistema de loteo, prestación de servicios o enajenación de bienes documentados con autofactura.
- Otras retenciones no incluidas en los conceptos anteriores, que sean de carácter único y definitivo o a cuenta.
¿Cómo completar el formulario?
La liquidación se realiza en línea a través del Sistema Marangatu, donde se deben completar los diferentes bloques del formulario según las instrucciones oficiales. A continuación, se describen los principales apartados:
Datos del contribuyente
Se debe ingresar el Número de Orden, RUC, Dígito Verificador, y los datos de identificación del contribuyente, incluyendo razón social o apellidos y nombres.
Período fiscal
Indicar el mes y año del período que corresponde a la liquidación, en formato mes y año (por ejemplo, 03/2024).
Conceptos de retención
Especificar los importes retenidos en cada categoría, como:
- Impuesto a la Renta en actividades comerciales, industriales o de servicios.
- Impuesto a la Renta del Servicio de Carácter Personal.
- Impuesto a la Renta de las actividades agropecuarias.
Estos importes deben ser detallados en las casillas correspondientes, según los conceptos y montos retenidos durante el período.
Cálculo del saldo y liquidación final
El formulario calcula automáticamente el total de retenciones en cada rubro, así como el saldo a ingresar o a favor del fisco. Es importante verificar que los importes sean correctos y coincidan con los registros propios del contribuyente.
Documentación y presentación
El formulario debe completarse electrónicamente y enviarse a través del Portal Único del Estado, en cumplimiento con lo establecido en el Decreto 8709/2018 y la Ley 5282/2014. No es necesario adjuntar documentación adicional al momento de la presentación, aunque se recomienda mantener comprobantes y registros en caso de auditorías o requerimientos posteriores.
Errores frecuentes y recomendaciones
- Incorrecta identificación del período fiscal: verificar que el mes y año correspondan al período correcto.
- Errores en los importes retenidos: revisar que los montos declarados coincidan con los registros internos y comprobantes de retención.
- Olvidar completar todos los campos obligatorios: asegurarse de completar toda la información requerida para evitar rechazos en la presentación.
Conclusión
La Liquidación de Retenciones del Impuesto a la Renta Nº 109 es un trámite fundamental para los agentes de retención en Paraguay, que garantiza la correcta declaración y pago del impuesto. La utilización del sistema en línea facilita el proceso, permitiendo una gestión eficiente y en cumplimiento con la normativa vigente.