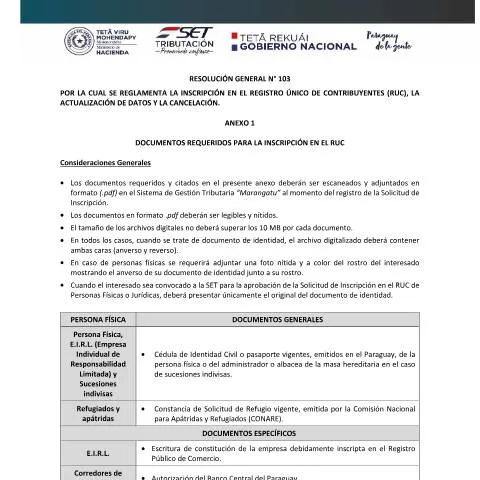
Guía para la inscripción en el Registro Único de Contribuyentes (RUC) en Paraguay según la Resolución General Nº103-21 Anexo 1
Introducción y alcance de la resolución
La Resolución General Nº103-21 Anexo 1 establece los lineamientos y requisitos necesarios para que las personas físicas y jurídicas puedan inscribirse en el Registro Único de Contribuyentes (RUC) en Paraguay. Esta normativa, emitida por la Subsecretaría de Estado de Tributación (SET), tiene como finalidad regular el proceso de inscripción, actualización de datos y cancelación del registro tributario, promoviendo la transparencia y eficiencia en la gestión tributaria nacional.
¿Quiénes están afectados por esta normativa?
La resolución abarca a una amplia gama de contribuyentes, incluyendo:
- Personas físicas, tanto residentes como extranjeras, incluyendo refugiados y apátridas.
- Personas jurídicas, como sociedades anónimas, sociedades de responsabilidad limitada, asociaciones, sucursales y establecimientos permanentes de empresas extranjeras.
- Empresas unipersonales dedicadas a diferentes actividades, como la enseñanza o la maquila.
- Otros contribuyentes específicos, como corredores de cambio de divisas o entidades que operan en zonas francas.
En todos los casos, la inscripción requiere la presentación de ciertos documentos y la digitalización de los mismos en formato PDF, siguiendo las especificaciones técnicas establecidas.
Requisitos y documentación para la inscripción
Documentos generales para personas físicas y jurídicas
Todos los contribuyentes deben presentar una serie de documentos que acrediten su identidad, constitución y representación legal, según corresponda. Entre los principales requisitos se encuentran:
- Cédula de identidad civil o pasaporte vigentes emitidos en Paraguay, en el caso de personas físicas.
- Constancia de solicitud de refugio vigente, en el caso de refugiados y apátridas.
- Escritura de constitución y matrícula de comercio, en el caso de sociedades y empresas constituidas en Paraguay.
- Documento de identidad del representante legal y de todos los socios, en el caso de personas jurídicas.
Documentos específicos por tipo de contribuyente
| Tipo de contribuyente | Documentos requeridos |
|---|---|
| Empresa individual (E.I.R.L.) y sucesiones indivisas | Cédula de identidad, escritura de constitución inscrita en el Registro Público de Comercio, y en el caso de sucesiones, resolución de declaratoria de herederos. |
| Personas jurídicas (SA, SRL, etc.) | Cédula del representante legal, escritura de constitución, matrícula de comercio, y documento de identidad de todos los socios. |
| Empresas unipersonales y sociedades por acciones simplificadas (EAS) | Cédula del representante, estatuto social y certificación de la Dirección General de Personas y Estructuras Jurídicas. |
| Personas extranjeras | Documento de identidad o pasaporte del país de origen, y carnet de migración vigente en Paraguay. |
Procedimiento digital y consideraciones técnicas
La inscripción en el RUC se realiza exclusivamente a través del Sistema de Gestión Tributaria "Marangatu", en línea, conforme a las disposiciones del Decreto 8709/2018 y la Ley 5282/2014. Los documentos digitalizados deben ser en formato PDF, legibles y con un tamaño máximo de 10 MB por archivo. En todos los casos, cuando se trate de documentos de identidad, se deben adjuntar ambas caras en un solo archivo.
Para personas físicas, además, se requiere una fotografía a color del rostro mostrando el documento de identidad y la cara del interesado. Cuando el contribuyente sea convocado por la SET para la aprobación de la inscripción, deberá presentar únicamente el documento original en formato físico si así se le solicita.
Consideraciones finales y cumplimiento
Es importante seguir las instrucciones y requisitos establecidos para garantizar una inscripción exitosa y evitar retrasos en el proceso. La correcta presentación de los documentos, en el orden y formato requeridos, facilitará la aprobación por parte de la SET y permitirá mantener actualizada la información tributaria en el sistema RUC.
Este marco normativo busca fortalecer la fiscalización y control tributario en Paraguay, promoviendo la formalización de los contribuyentes y facilitando el acceso a beneficios fiscales y otros derechos asociados a la condición de contribuyente registrado.