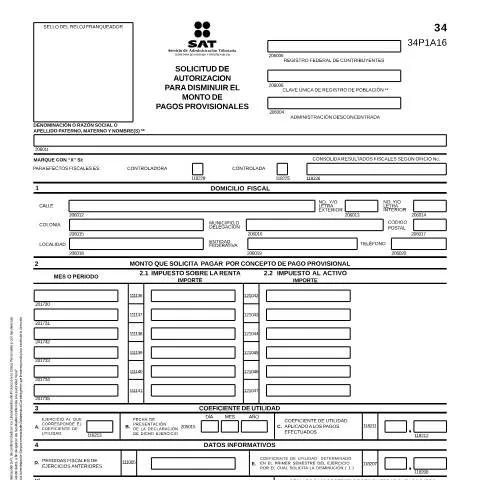
Contexto y Relevancia de la Solicitud de Autorización
La Solicitud de autorización para disminuir el monto de pagos provisionales, identificada con el código 34, se encuentra enmarcada dentro de la Ley del Impuesto Sobre la Renta (ISR). Este documento es esencial para los contribuyentes que buscan regularizar sus obligaciones fiscales y ajustar sus pagos provisionales en función de sus resultados fiscales reales.
En un entorno económico cambiante, las empresas pueden enfrentar pérdidas o ingresos inferiores a lo previsto. En tales casos, esta solicitud permite ajustar los pagos provisionales, evitando así una sobrecarga tributaria y promoviendo una mayor liquidez.
¿Quiénes Presentan Esta Solicitud?
La solicitud puede ser presentada por personas morales y físicas que cumplan con los requisitos establecidos por el Servicio de Administración Tributaria (SAT). Sin embargo, existen particularidades según el tipo de contribuyente:
- Personas Jurídicas: Empresas que deseen consolidar resultados fiscales.
- Personas Físicas: Aquellos que reportan ingresos y tienen derecho a solicitar la disminución basándose en coeficientes específicos.
Es importante señalar que los contribuyentes que cuenten con pérdidas fiscales de ejercicios anteriores, así como aquellos que realicen operaciones dentro de un grupo empresarial, deben presentar información adicional para justificar su solicitud.
Detalles Esenciales para Completar la Solicitud
Al llenar el formato oficial, el contribuyente debe prestar especial atención a los siguientes puntos:
- Identificación del contribuyente mediante el RFC y CURP.
- Información fiscal del domicilio, incluyendo calle, colonia, municipio, y código postal.
- Monto solicitado para el pago provisional, basado en el coeficiente de utilidad que se presente.
Además, es fundamental que el contribuyente declare bajo protestas de decir verdad los datos ingresados, ya que cualquier inconsistencia puede resultar en sanciones.
Modalidades de Presentación: En Línea vs. Presencial
La presentación de la solicitud puede realizarse de dos maneras: en línea o de forma presencial. Cada modalidad tiene sus particularidades:
| Modalidad | Descripción | Ventajas |
|---|---|---|
| En Línea | Presentación a través del portal del SAT utilizando la e.firma. | Comodidad, rapidez y posibilidad de seguimiento inmediato. |
| Presencial | Entregar la solicitud en las oficinas del SAT o Administraciones Desconcentradas. | Atención personalizada y aclaraciones directas. |
Aunque la opción en línea es generalmente preferida, la presencial es recomendable para aquellos usuarios que necesiten apoyo adicional o tengan dudas específicas sobre su caso.
Calendario: Fechas Clave para la Presentación
El periodo de presentación de la solicitud está claramente definido. Esta debe ser entregada a más tardar el 15 del primer mes del periodo por el cual se solicita la disminución del pago. Esto implica que los contribuyentes deben planificar con anticipación para evitar contratiempos. Las fechas relevantes incluyen:
- Fecha Límite de Presentación: 15 del mes siguiente al cierre del periodo fiscal.
- Respuesta del SAT: El contribuyente deberá esperar la notificación del SAT sobre la aceptación o rechazo de su solicitud.
Posteriormente, en caso de aceptación, se procederá a ajustar el monto de los pagos provisionales en las declaraciones subsiguientes.
Derechos y Obligaciones del Contribuyente
Al solicitar la disminución de los pagos provisionales, el contribuyente no solo obtiene derechos, sino que también asume ciertas obligaciones:
- Derecho a la Disminución: El contribuyente puede ajustar los pagos según la autorización del SAT.
- Obligación de Veracidad: Declarar información exacta y verídica en la solicitud.
- Conservación de Documentación: Mantener los registros contables y la documentación que respalde la solicitud presentada.
El incumplimiento de estas obligaciones puede llevar a auditorías y sanciones por parte de la autoridad fiscal.
Consecuencias de un Olvido en la Solicitud
La omisión en la presentación de la solicitud o la falta de actualización de los pagos puede tener efectos adversos significativos para el contribuyente. Entre las consecuencias más relevantes se encuentran:
- Multas y Recargos: Por no presentar o por presentar fuera de tiempo.
- Resultados Fiscales Erróneos: Si se continúa pagando un monto superior al realmente correspondiente, afectando la liquidez de la empresa.
Por lo tanto, es crucial tener un calendario fiscal bien definido y no dejar para el último momento la presentación de este tipo de solicitudes.
Asesoría y Recursos Adicionales
Para facilitar el proceso de llenado y presentación de la Solicitud de autorización para disminuir el monto de pagos provisionales, el SAT ofrece diversos recursos. Algunos de los canales de comunicación incluyen:
- Visitas a las Administraciones Desconcentradas para atención personalizada.
- Consulta de guías y formatos en el sitio web oficial del SAT.
- Asistencia telefónica para resolver dudas específicas.
Los contribuyentes pueden acceder a estos recursos para asegurar una correcta presentación y minimizar el riesgo de errores que puedan acarrear sanciones.
Requisitos Específicos para la Solicitud de Autorización
La solicitud de autorización para disminuir el monto de los pagos provisionales es un trámite fundamental para aquellas personas físicas y morales que buscan optimizar su carga fiscal. Este proceso permite ajustar el monto que se paga de forma anticipada al SAT, considerando las proyecciones de ingresos, gastos y deducciones del contribuyente. A continuación, se detallan los requisitos esenciales que deben cumplirse para llevar a cabo esta solicitud:
- Registro ante el SAT: Es imprescindible que el solicitante esté registrado en el sistema del SAT y cuente con su Registro Federal de Contribuyentes (RFC) activo.
- Declaraciones Anuales: El contribuyente debe estar al corriente con sus declaraciones anuales y provisionales. Esto incluye la presentación de la declaración de impuestos del año anterior y los pagos provisionales realizados hasta la fecha de la solicitud.
- Documentación Justificativa: Se debe presentar la documentación que justifique la disminución de los pagos. Esto puede incluir proyecciones de ingresos y gastos, estados financieros, y cualquier otra información que respalde la solicitud.
- Formato de Solicitud: La solicitud debe llevarse a cabo utilizando el formato específico diseñado por el SAT. Este formato estará disponible en línea y debe ser completado con todos los datos requeridos, incluyendo el motivo específico por el que se solicita la disminución.
Pasos a Seguir para Presentar la Solicitud
Realizar la solicitud de autorización para disminuir los pagos provisionales es un proceso que, si bien puede parecer complicado, se puede llevar a cabo de manera efectiva siguiendo una serie de pasos organizados. A continuación, se presenta un desglose de cada uno de estos pasos:
- Acceso a la Plataforma del SAT: Ingresa al portal del SAT con tu e.firma. Asegúrate de tener todos los documentos necesarios escaneados y en un formato digital adecuado para su presentación.
- Seleccionar el Trámite Correspondiente: Dentro del portal, dirígete a la sección de "Trámites" y selecciona "Solicitud de autorización para disminuir pagos provisionales". Aquí encontrarás el formato digital que deberás llenar.
- Llenado del Formato: Completa el formato con toda la información requerida, asegurándote de incluir datos precisos sobre tu situación fiscal y las proyecciones que justifican la disminución solicitada.
- Adjuntar Documentación: Agrega la documentación justificativa en los formatos requeridos. Recuerda que la claridad y la organización de los documentos pueden influir en la rapidez del proceso.
- Revisión Final y Envío: Antes de enviar la solicitud, revisa que toda la información sea correcta. Una vez validado, procede a enviar la solicitud a través del portal. Guarda el folio de trámite que te proporcionará el sistema.
Consecuencias de una Solicitud Rechazada
Es importante mencionar que la solicitud de autorización para disminuir el monto de los pagos provisionales puede ser rechazada por diversas razones. Conocer estas posibles consecuencias y cómo actuar ante ellas es crucial para los contribuyentes:
- Obligación de Pago Completo: En caso de que tu solicitud sea rechazada, estarás obligado a continuar realizando el pago total de tus pagos provisionales según lo establecido en la Ley del Impuesto Sobre la Renta (ISR).
- Intereses y Recargos: Si no se realizan los pagos correspondientes, existe el riesgo de que se generen intereses y recargos por la falta de pago, lo que puede aumentar la carga fiscal.
- Recurso de Revisión: Si consideras que el rechazo fue injustificado, tienes el derecho de interponer un recurso de revisión ante el SAT. Para esto, deberás presentar argumentos sólidos y la documentación que respalde tu caso.
- Impacto en la Planificación Fiscal: Un rechazo en la solicitud puede complicar tu planificación fiscal y limitar tu capacidad de gestión financiera para el año en curso.