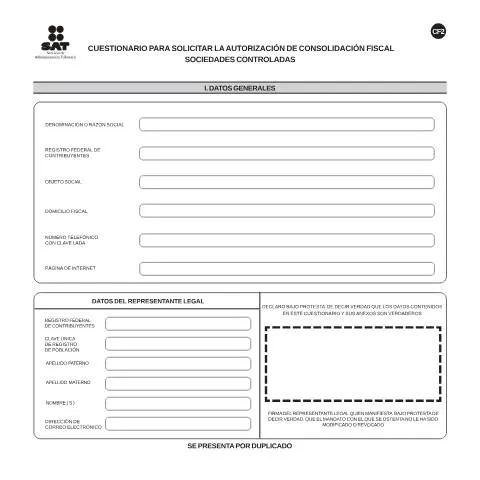
Un análisis profundo del Cuestionario CF-2 para la autorización de consolidación fiscal
El Cuestionario para solicitar la autorización de consolidación fiscal (CF-2) es un documento fundamental en el marco de la Ley del Impuesto Sobre la Renta (ISR). Este formulario es crucial para las sociedades controladas que buscan la consolidación de sus resultados fiscales. En este artículo, desglosaremos cada aspecto relevante relacionado con este formulario y su importancia en el panorama fiscal mexicano.
El contexto fiscal: ¿por qué es esencial el CF-2?
La consolidación fiscal permite a un grupo de empresas presentar un solo informe fiscal. Esto se traduce en una simplificación en la presentación de declaraciones y, potencialmente, en una reducción de la carga tributaria. Sin embargo, para acceder a este régimen, es imprescindible cumplir con ciertos requisitos establecidos por el Servicio de Administración Tributaria (SAT).
La autorización para la consolidación fiscal se busca a través del CF-2, el cual debe ser presentado por la entidad controladora o cualquier sociedad que se considere controladora, según lo estipulado por la ley. Este formulario no solo es un requisito administrativo, sino que también tiene implicaciones legales que deben ser atendidas con rigor para evitar sanciones.
Conociendo el CF-2: estructura y requisitos generales
Al abordar el CF-2, es fundamental entender su estructura y qué información se requiere. Este cuestionario se divide en varias secciones que abordan distintos aspectos relacionados con la sociedad controladora y las entidades controladas. A continuación, se detallan los principales segmentos del formulario:
I. Datos Generales
- Representante Legal: Debe especificar su nombre completo, así como su CURP y RFC.
- Razón Social: Indicar la denominación de la empresa y su objeto social.
- Domicilio Fiscal: Es necesario proporcionar el domicilio legal de la empresa.
- Contacto: Incluir información de contacto, como correo electrónico y número telefónico.
Es importante que la información proporcionada sea veraz y esté actualizada, dado que se firma bajo protesta de decir verdad. Esto implica que cualquier inconsistencia puede tener consecuencias legales.
II. Requisitos Específicos
El formulario también incluye un listado de anexos que deben ser presentados junto con el CF-2. Aquí se detallan algunos de los documentos requeridos:
- Copia de la escritura constitutiva y de las modificaciones, autenticadas por notario.
- Documentación que acredite la representación legal del solicitante.
- Última acta de asamblea con modificaciones al capital social.
- Cédula de integración del capital social actual.
- Declaraciones anuales de los ejercicios fiscales anteriores.
Cada uno de estos documentos debe ser presentado en orden y de forma legible. Es vital cumplir con estas exigencias para evitar retrasos en la evaluación del trámite.
El proceso de presentación del CF-2: pasos a seguir
Una vez que se tiene completo el CF-2 y sus anexos, el siguiente paso es presentar la solicitud ante el SAT. Este proceso puede realizarse de manera presencial o digital, a través de la plataforma del SAT. A continuación, se describen los pasos más relevantes:
- Revisión de Documentos: Asegúrate de que todos los documentos solicitados estén completos y correctamente firmados.
- Presentación de la Solicitud: Puedes presentar el CF-2 en las oficinas del SAT o, preferiblemente, cargarlo en su portal digital utilizando tu e.firma.
- Confirmación de Recepción: Asegúrate de obtener un acuse de recibo, ya que esto será fundamental para cualquier seguimiento.
Después de la presentación, el SAT tiene un plazo de respuesta que generalmente es de hasta 30 días hábiles para revisar y emitir su decisión sobre la autorización de consolidación fiscal.
Seguimiento del trámite: ¿cómo saber el estado de tu solicitud?
Una vez que has presentado el CF-2, es natural preguntarse sobre el estatus de tu solicitud. El SAT proporciona varias herramientas para hacer un seguimiento:
- Portal de Servicios del SAT: Puedes ingresar al portal y verificar el estado de tu trámite utilizando tu RFC y contraseña.
- Contacto Directo: Si han pasado más de 30 días, puedes contactar al SAT a través de sus líneas telefónicas o visitar una de sus oficinas para consultar directamente.
Es recomendable documentar todas las interacciones y mantener un registro de tus comunicaciones con el SAT, por si es necesario hacer una aclaración más adelante.
Posibles escenarios: qué hacer en caso de rechazo o errores
El proceso no siempre resulta exitoso, y es posible recibir una respuesta negativa del SAT. En caso de que tu solicitud sea rechazada, aquí hay algunas acciones que puedes considerar:
- Revisión de la Notificación: Examina detenidamente las razones del rechazo proporcionadas por el SAT.
- Rectificación de Errores: Si identificas que hubo un error en la información proporcionada, realiza las correcciones necesarias.
- Recurso de Revocación: Si consideras que el rechazo es injustificado, puedes presentar un recurso de revocación dentro de los plazos establecidos por la Ley.
Es crucial actuar rápidamente; la normativa fiscal establece plazos específicos para presentar impugnaciones o recursos, por lo que el tiempo es un factor esencial en estos casos.
Desglose de los anexos del CF-2: atención al detalle
| Anexo | Descripción | Relevancia |
|---|---|---|
| Anexo 1 | Copia de la escritura constitutiva y modificaciones. | Acredita la existencia legal de la sociedad. |
| Anexo 2 | Documentación de la representación legal. | Confirma quién tiene la autoridad para presentar el CF-2. |
| Anexo 3 | Última acta de asamblea con modificaciones al capital social. | Demuestra cambios recientes en la estructura de propiedad. |
| Anexo 4 | Cédula de integración del capital social. | Esencial para entender la distribución de acciones. |
| Anexo 5 | Contrato de compraventa de acciones, si es aplicable. | Asegura la legalidad de la propiedad accionaria. |
| Anexo 6 | Declaraciones anuales. | Fundamental para la evaluación del resultado fiscal. |
| Anexo 7 | Dictamen fiscal o estados financieros. | Verifica la transparencia y corrección de los reportes contables. |
| Anexo 8 | Libro de registro de accionistas. | Proporciona un historial de cambios en la propiedad. |
Consideraciones finales: el camino hacia la consolidación fiscal
El CF-2 es un documento clave que forma parte de un proceso más amplio de optimización fiscal para las sociedades en México. Presentar este cuestionario de manera adecuada puede abrir la puerta a beneficios fiscales significativos. Sin embargo, el proceso requiere atención al detalle y un sólido entendimiento de los requisitos legales.
Si bien la tarea puede parecer compleja, contar con la información correcta y seguir cada uno de los pasos cuidadosamente puede facilitar la obtención de la autorización. Este formulario no solo representa un cumplimiento administrativo, sino que es una herramienta estratégica para la gestión eficiente de las obligaciones fiscales en un entorno de negocios cada vez más competitivo.
Aspectos Clave para la Autorización de Consolidación Fiscal
La solicitud de autorización para la consolidación fiscal en México es un proceso que requiere un entendimiento profundo de las disposiciones fiscales y de la estructura corporativa de las sociedades que desean beneficiarse de este régimen. Para que las sociedades controladas puedan solicitar dicha autorización, es fundamental que cumplan con ciertos criterios establecidos en la Ley del Impuesto Sobre la Renta (ISR) y en las regulaciones emitidas por el Servicio de Administración Tributaria (SAT).
Entre los aspectos más relevantes que deben considerarse se encuentran:
- Control Accionario: Es necesario que la sociedad que propone la consolidación tenga al menos el 80% del capital social de las sociedades controladas. Este control debe ser ejercido de forma directa o indirecta, garantizando así la unidad en la toma de decisiones fiscales.
- Registros Contables: Las sociedades deberán llevar una contabilidad que refleje correctamente su situación financiera y que cumpla con los requisitos establecidos por el SAT. Esto es esencial, ya que la falta de una contabilidad adecuada puede resultar en la negación de la solicitud o sanciones.
- Presentación de Documentación: Se debe presentar toda la documentación requerida, que incluye estados financieros, actas de asambleas donde se discuta la consolidación, y cualquier otro documento que el SAT considere pertinente para evaluar la solicitud.
Beneficios Fiscales de la Consolidación Fiscal
Optar por la consolidación fiscal puede traer consigo una serie de beneficios significativos para las sociedades controladas. Al solicitar la autorización para este régimen, se pueden obtener ventajas que redundan en mayor eficiencia fiscal y en una mejor gestión de los recursos económicos. Entre los beneficios se destacan:
- Eliminación de la Doble Imposición: Uno de los principales beneficios es la eliminación de la doble imposición que podría derivarse de las transacciones entre sociedades del mismo grupo. Esto permite que utilicen sus utilidades de manera más eficiente, reinvirtiéndolas en el negocio en lugar de pagar impuestos por transacciones internas.
- Optimización del Pago de Impuestos: La consolidación significa que las utilidades y pérdidas de las sociedades controladas se suman, permitiendo que las pérdidas de una sociedad puedan compensar las utilidades de otra. Esto se traduce en un pago de impuestos más equilibrado y que puede ser menor al que se pagaría si cada sociedad fuera tratada de forma independiente.
- Mejor Planificación Financiera: Al consolidar, las empresas pueden llevar a cabo una planificación fiscal más estratégica y a largo plazo, permitiendo así una gestión más efectiva de sus recursos financieros y fiscales.
Errores Comunes al Solicitar la Autorización de Consolidación Fiscal
El proceso de solicitud para la autorización de consolidación fiscal puede ser complejo, y existen errores comunes que las sociedades suelen cometer, lo que puede resultar en la negativa de su solicitud. Es vital estar atento a estos puntos para maximizar las posibilidades de éxito:
- Inexactitud en la Información: Presentar información incorrecta o incompleta puede ser uno de los errores más fatales. Todas las cifras, nombres y detalles deben ser verificados y corroborados antes de enviar el cuestionario al SAT.
- Falta de Documentación Soporte: No anexar los documentos necesarios puede resultar en un rechazo. Es esencial revisar cuidadosamente la lista de documentos requeridos y asegurarse de que se incluya todo lo solicitado.
- Desconocimiento de Cambios Normativos: Las leyes fiscales pueden cambiar, y estar desinformado sobre nuevas regulaciones puede afectar la solicitud. Se recomienda estar al tanto de las actualizaciones en la legislación fiscal y, de ser necesario, consultar a un experto en la materia.