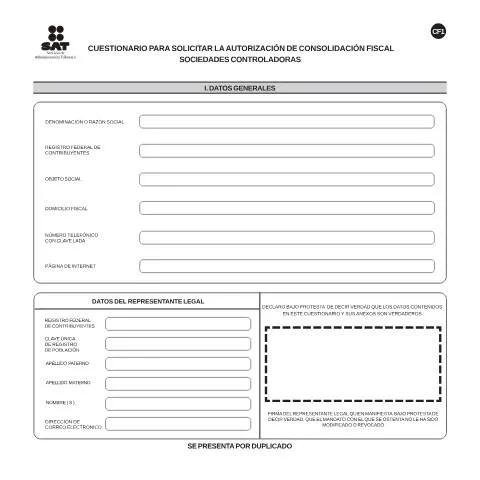
La Autorización de Consolidación Fiscal: Una Mirada al Cuestionario CF-1
Imagina ser parte de un grupo empresarial con varias sociedades controladas. Entender cómo maximizar sus beneficios fiscales es crucial para el éxito de cualquier organización. En ese marco, el Cuestionario para solicitar la autorización de consolidación fiscal (CF-1) juega un papel esencial. Aunque pueda parecer un simple trámite administrativo, este formulario es la llave que abre la puerta a beneficios fiscales significativos bajo la Ley del Impuesto Sobre la Renta (ISR).
¿Quiénes son los responsables de presentar el cuestionario CF-1?
La responsabilidad de presentar este cuestionario recae en las sociedades controladoras. Estas son aquellas que poseen, directa o indirectamente, más del 50% de las acciones con derecho a voto de otras sociedades, conocidas como sociedades controladas. La consolidación fiscal autoriza a estas entidades a presentar un resultado fiscal conjunto, lo que puede resultar en un ahorro significativo en el pago de impuestos. Por lo tanto, un correcto entendimiento de quién debe presentar el CF-1 es fundamental.
Condiciones para la presentación
Para que una sociedad sea considerada controladora, debe cumplir ciertos criterios establecidos por la ley. A continuación, se detallan las condiciones necesarias para que una sociedad pueda solicitar la autorización de consolidación fiscal:
- Ser una persona moral constituida de acuerdo a la legislación mexicana.
- Poseer más del 50% de las acciones con derecho a voto de al menos una sociedad controlada.
- No haber sido objeto de desconsolidación en el ejercicio fiscal inmediato anterior.
Desglosando el Cuestionario CF-1: Un análisis rubro a rubro
Completar el cuestionario CF-1 requiere atención al detalle. Cada sección del formulario tiene un propósito específico y debe llenarse con precisión. A continuación, se presenta un desglose de las secciones más relevantes del cuestionario:
I. Datos Generales
Esta sección inicial incluye información sobre la sociedad controladora, como:
- Denominación o razón social: Nombre legal de la sociedad.
- Registro Federal de Contribuyentes (RFC): Identificación fiscal única de la entidad.
- Objeto social: Actividad principal que realiza la sociedad.
- Domicilio fiscal: Dirección oficial registrada ante el SAT.
- Número telefónico: Información de contacto.
Es fundamental que estos datos sean precisos, ya que cualquier error puede llevar a retrasos o rechazos en la solicitud.
II. Requisitos específicos: Documentación necesaria
Uno de los aspectos más críticos del CF-1 es la inclusión de la documentación necesaria. El incumplimiento de estos requisitos puede resultar en la negación de la autorización. A continuación, se desglosan los documentos que deben acompañar el cuaderno:
| Documento | Descripción | Referencia |
|---|---|---|
| Copia de la escritura constitutiva | Debe ser autenticada por un notario público. Si ha habido modificaciones, incluir los estatutos vigentes. | Anexo 1 |
| Copia de la documentación del representante legal | Este documento acredita la representación de la sociedad controladora. | Anexo 2 |
| Última acta de asamblea | Debido a que se puedan haber acordado modificaciones al capital social. | Anexo 3 |
| Cédula del capital social | Debe incluir nombres de accionistas y el porcentaje de participación de cada uno. | Anexo 4 |
| Conformidad de sociedades controladas | Escrito firmado por cada una, con la acreditación de la personalidad correspondiente. | Anexo 6 |
| Declaración anual | Última declaración correspondiente al ejercicio inmediato anterior. | Anexo 7 |
| Dictamen fiscal de estados financieros | Incluir todos los anexos del Código Fiscal de la Federación. | Anexo 8 |
III. Errores comunes y correcciones
No es raro que los solicitantes enfrenten obstáculos durante el proceso de llenado del CF-1. A continuación, se presentan algunos errores comunes y cómo abordarlos:
- Falta de información precisa: Es crucial verificar cada dato antes de enviar el cuestionario. Cualquier error puede llevar a un rechazo.
- Documentación incompleta: Asegúrese de que todos los anexos estén incluidos y sean legibles. Un simple documento faltante puede atrasar el proceso.
- Inconsistencias entre datos: Asegúrese que la información proporcionada en el cuestionario coincida con la documentación presentada.
IV. Vías de presentación: Opciones y consideraciones
El CF-1 puede ser presentado de diferentes maneras, cada una con sus propias características:
- Presentación en línea: Utilizar la e.firma y presentar a través de la plataforma del SAT es la opción más eficiente. Este método permite un seguimiento más ágil del estado de la solicitud.
- Presentación en papel: Aunque menos recomendable, es posible presentar el formulario en las oficinas del SAT. Asegúrese de llevar copias suficientes para que le sellen la solicitud.
- Presentación en guichet: En ciertos casos, se puede requerir la presentación personal en un guichet fiscal. Esto puede ser útil si hay dudas que resolver en el momento.
V. Acciones a tomar ante rechazos o solicitudes de aclaración
Si se recibe un rechazo o se requiere aclaraciones, es fundamental actuar rápidamente. Los siguientes pasos pueden ayudar en estas situaciones:
- Revisar el motivo del rechazo: Generalmente, el SAT proporciona una carta explicando las razones. Analizarla minuciosamente puede facilitar la solución.
- Preparar la documentación faltante: Si se solicitaron más documentos, debe asegurarse de preparar todo en forma correcta y enviarlo dentro de los plazos establecidos.
- Solicitar un segundo examen: Dependiendo de la naturaleza del rechazo, puede ser posible solicitar una revisión adicional.
VI. Lo que implica la autorización de consolidación fiscal
Obtener la autorización de consolidación fiscal no solo significa la posibilidad de presentar resultados fiscales consolidados. También conlleva responsabilidades y obligaciones que deben ser atendidas:
- Presentación de declaraciones conjuntas: Una vez autorizada la consolidación, todas las sociedades controladas deberán presentar sus declaraciones anuales de forma conjunta.
- Responsabilidad fiscal compartida: La sociedad controladora asume la responsabilidad de las obligaciones fiscales de todas las sociedades controladas.
- Revisión continua: Deben mantener documentación actualizada y precisa para evitar problemas futuros.
VII. Consecuencias de la falta de cumplimiento
La no presentación o el incumplimiento en la información fiscal puede acarrear sanciones significativas. Algunas de las consecuencias que pueden surgir incluyen:
- Multas económicas: Dependiendo de la gravedad de la omisión.
- Intereses moratorios: Sobre impuestos no pagados.
- Reputación fiscal comprometida: Afectando la relación con el SAT y otras entidades.
Es crucial para las sociedades controladoras entender la importancia de este proceso y actuar con diligencia durante cada etapa de la solicitud de autorización de consolidación fiscal. La atención al detalle, la transparencia y el cumplimiento con las regulaciones fiscales no solo fortalecen la salud financiera de la compañía, sino que también promueven la confianza en el sistema tributario mexicano.
Aspectos Clave de la Consolidación Fiscal en México
La consolidación fiscal es un régimen que permite a las sociedades controladoras obtener beneficios fiscales al agrupar los resultados de sus subsidiarias. Este mecanismo está regulado por la Ley del Impuesto sobre la Renta (ISR) y es fundamental para las empresas con una estructura corporativa compleja. En este sentido, es importante entender cuáles son los principales aspectos que se deben considerar al solicitar la autorización para la consolidación fiscal.
Primero, es indispensable que la sociedad controladora y sus subsidiarias cumplan con ciertos requisitos para ser elegibles. Estos requisitos incluyen no solo la propiedad mayoritaria de las subsidiarias, sino también la obligación de llevar contabilidad consolidada y la presentación de declaraciones fiscales de manera conjunta.
En segundo lugar, la solicitud de autorización debe realizarse a más tardar el 31 de diciembre del año fiscal en el que se desea aplicar el régimen de consolidación. Este plazo es crucial, ya que si se presenta después de esta fecha, se perderá la oportunidad de beneficiarse de este régimen en el año fiscal correspondiente.
Finalmente, es recomendable que las empresas busquen la asesoría de un contador o fiscalista especializado en materia de consolidación fiscal. Esto no solo ayudará a garantizar que se cumplan todos los requisitos, sino que también facilitará la identificación de posibles beneficios adicionales que puedan derivarse de la consolidación.
Documentación Necesaria para la Solicitud de Autorización
Al solicitar la autorización para la consolidación fiscal, es imperativo contar con una serie de documentos que sustenten la petición. Estos documentos son necesarios para validar la estructura corporativa y la relación entre la sociedad controladora y sus subsidiarias. A continuación, se detallan los principales documentos requeridos:
- Acta constitutiva de la sociedad controladora: Este documento debe incluir la información sobre los socios y el objeto social de la empresa.
- Comprobantes de propiedad: Se debe demostrar que la sociedad controladora posee al menos el 51% de las acciones de las subsidiarias. Esto puede incluir copias de los títulos de propiedad de las acciones.
- Estado de resultados y balances generales: Se requiere presentar los estados financieros de la sociedad controladora y de cada una de las subsidiarias. Estos deben estar firmados por un contador público autorizado.
- Formulario de solicitud de autorización: Aunque esta forma es de libre impresión, debe cumplir con un formato específico que incluya todos los datos relevantes sobre las empresas involucradas.
Reunir toda esta documentación es fundamental para facilitar el proceso de autorización y evitar retrasos innecesarios. Además, se recomienda revisar que toda la información esté actualizada y sea verídica para evitar posibles complicaciones durante la revisión por parte del Servicio de Administración Tributaria (SAT).
Consecuencias de la Aprobación o Denegación de la Solicitud
La decisión del SAT respecto a la solicitud de autorización de consolidación fiscal puede tener un impacto significativo en la situación fiscal de la empresa. Si la solicitud es aprobada, las sociedades controladoras podrán consolidar sus resultados fiscales, lo que podría resultar en una disminución de la carga tributaria global. Esto se traduce en la posibilidad de utilizar pérdidas de una subsidiaria para compensar las ganancias de otra, optimizando así la carga fiscal del grupo corporativo.
Por otro lado, si la solicitud es denegada, la sociedad controladora deberá seguir cada uno de los regímenes fiscales correspondientes para cada subsidiaria de manera independiente. Esto podría resultar en una mayor carga tributaria, ya que cada entidad estará sujeta a tributación por sus ingresos individuales, sin la posibilidad de compensar pérdidas entre ellas.
Adicionalmente, es importante considerar que la denegación de la solicitud puede ser apelada, siempre y cuando se cuente con fundamentos suficientes y se cumplan con los plazos establecidos por la Ley Federal de Procedimiento Administrativo. Las empresas afectadas tienen el derecho de presentar una revisión de la decisión, lo que les permite defender su postura ante la autoridad fiscal.
Por último, el rechazo de la solicitud no solo afecta las finanzas de la empresa sino que también puede repercutir en su reputación. Las empresas deben ser transparentes en sus operaciones y en sus relaciones con el SAT para mantener una buena imagen pública y evitar problemas futuros en sus operaciones fiscales.