Contexto y Propósito de la Solicitud de Marbetes o Precintos
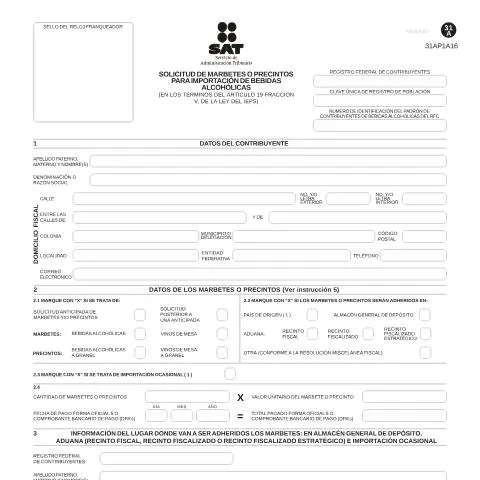
La Solicitud de marbetes o precintos para importación de bebidas alcohólicas, conocida oficialmente como Formulario 31-A, juega un papel crucial en el cumplimiento de la Ley del Impuesto Especial sobre Producción y Servicios (IEPS). Este documento es esencial para los contribuyentes que desean importar bebidas alcohólicas en México, ya que permite obtener las etiquetas necesarias para que los productos puedan ser comercializados legalmente en el territorio nacional.
En el marco de esta ley, los marbetes y precintos son instrumentos usados para garantizar que se ha pagado el impuesto correspondiente antes de que los productos lleguen a los estantes de venta. A través de este formulario, se establece un control sobre la importación y distribución de bebidas alcohólicas, contribuyendo así a la formalización del mercado y a la protección de la salud pública.
Quiénes Deben Presentar Esta Solicitud
La presentación del Formulario 31-A no es una obligación general. Se debe realizar por aquellos contribuyentes que estén registrados en el Registro Federal de Contribuyentes (RFC) y que deseen importar bebidas alcohólicas, ya sean personas físicas o morales. Este requisito es especialmente crucial para aquellas empresas que manejan un volumen considerable de importaciones o que introducen productos de características especiales, como bebidas alcohólicas a granel o envasadas.
Situaciones Especiales
- Personas Físicas Extranjeras: Aquellos no residentes en México que deseen iniciar un negocio en el país deben cumplir con ciertos requisitos adicionales, como obtener un RFC local y cumplir con las normativas de importación.
- Importadores Ocasionales: Estos importadores, que no realizan la actividad de forma regular, también deben presentar esta solicitud, aunque pueden gozar de ciertos beneficios tributarios.
- Representantes Legales: Si un representante legal gestiona la solicitud en nombre de una empresa, debe estar debidamente acreditado y presentar la documentación correspondiente.
Detallando el Formulario: Sección por Sección
El Formulario 31-A se compone de varias secciones que el contribuyente debe llenar con precisión. A continuación, desglosamos cada una de ellas para evitar errores comunes que puedan retrasar el trámite.
1. Datos del Contribuyente
En esta sección se deben proporcionar los datos básicos del contribuyente, que incluyen:
- Apellido Paterno y Materno: Es importante anotar correctamente estos datos, ya que cualquier error puede invalidar la solicitud.
- Nombre(s): Deben incluirse todos los nombres como aparecen en el RFC.
- Denominación o Razón Social: Para personas morales, este campo debe contener la razón social registrada.
- Domicilio Fiscal: Este debe corresponder con el que está registrado en el SAT, incluyendo calle, número exterior e interior, colonia, municipio y código postal.
- Teléfono y Correo Electrónico: Estos datos son esenciales para establecer contacto y recibir notificaciones.
2. Datos de los Marbetes o Precintos
En esta sección se especifica el tipo y cantidad de marbetes o precintos solicitados. Los contribuyentes deben seleccionar entre varias opciones, lo que incluye:
- Tipo de Marbete: Marcar si se trata de vinos de mesa, bebidas alcohólicas a granel o envases especiales.
- Cantidad: Indicar cuántos marbetes se requieren, lo que influirá en el costo total.
- Valor Unitario: Este es el costo por cada marbete o precinto, esencial para el cálculo total que deberá ser pagado.
3. Información sobre el Lugar de Adherencia
Es crucial definir el lugar donde se adherirán los marbetes o precintos. Esto puede variar según si se está haciendo en un recinto fiscal, una aduana o un almacén general de depósito. Requiere seleccionar el país de origen y proporcionar información sobre las aduanas relevantes.
4. Documentación de Soporte
El contribuyente tiene la responsabilidad de adjuntar toda la documentación necesaria para completar la solicitud. Esto incluye comprobantes de pago y la documentación fiscal que respalde la operación. A menudo, se recomienda realizar esta verificación antes de presentar la solicitud para evitar contratiempos.
El Proceso de Presentación y Seguimiento de la Solicitud
Una vez completado el formulario, el siguiente paso es su presentación ante la Administración Desconcentrada de Servicios al Contribuyente correspondiente. Este proceso se puede hacer de forma presencial en las oficinas del SAT o, en algunos casos, a través de plataformas digitales, lo que simplifica el procedimiento.
Pasos para la Presentación
- Completación del formulario en su versión editable, siguiendo las instrucciones detalladas.
- Revisión de la documentación requerida y asegurarse de que está completa.
- Presentación del formulario en la oficina correspondiente.
- Obtención de un acuse de recibo que confirme la entrega.
Seguimiento del Estado de la Solicitud
Una vez presentada, el contribuyente tiene la opción de hacer un seguimiento del estado de su solicitud a través del portal del SAT. Este seguimiento es fundamental, ya que permite identificar cualquier posible requerimiento adicional o notificaciones por parte de la autoridad fiscal.
Qué Hacer en Caso de Rechazo o Errores
El rechazo de la solicitud puede deberse a múltiples factores, desde errores en la información proporcionada hasta la falta de documentos requeridos. En caso de que esto ocurra, el contribuyente debe:
- Revisar la Notificación: Al recibir una notificación de rechazo, se debe leer detenidamente para entender las razones específicas.
- Corregir Errores: Hacer las correcciones necesarias en el formulario o proporcionar la documentación que falte.
- Presentar una Nueva Solicitud: Una vez corregidos los errores, se debe volver a presentar la solicitud, asegurándose de que toda la información esté correcta.
Plazos a Considerar
El tiempo de respuesta por parte de la administración puede variar, pero es recomendable realizar el seguimiento constantemente. Generalmente, un plazo de 5 a 10 días hábiles es lo esperado para obtener una resolución.
Implicaciones Fiscales y Normativas
La Ley del IEPS establece un marco normativo claro para la importación de bebidas alcohólicas. Esto incluye no solo la obtención de marbetes, sino también la obligación de cumplir con impuestos específicos y otras regulaciones que podrían aplicarse a productos de este tipo.
Impacto en los Importadores
Es fundamental que los importadores comprendan sus obligaciones fiscales y mantengan registros detallados de sus operaciones. Esto no solo asegura el cumplimiento de la ley, sino que también evita sanciones o multas que pueden surgir de auditorías fiscales. La falta de marbetes o la incorrecta declaración de impuestos puede resultar en complicaciones serias para los negocios.
Aspectos Finales y Recomendaciones
Completar correctamente el Formulario 31-A es esencial para garantizar una importación fluida de bebidas alcohólicas. Se aconseja a los contribuyentes mantenerse informados sobre cualquier cambio en la legislación y las normativas relacionadas con el IEPS, ya que esto puede impactar directamente en sus operaciones.
Además, es recomendable contar con asesoría profesional en temas fiscales y aduanales, especialmente para aquellos contribuyentes que están comenzando en el ámbito de la importación. Una adecuada planificación y cumplimiento puede marcar la diferencia entre una operación exitosa y problemas fiscales con la autoridad.
Requisitos Específicos para la Solicitud de Marbetes o Precintos
La solicitud de marbetes o precintos para la importación de bebidas alcohólicas es un proceso que exige cumplir con ciertos requisitos específicos establecidos por la Ley del Impuesto Especial sobre Producción y Servicios (IEPS) y otras normativas relacionadas. Es fundamental que los solicitantes comprendan cada uno de estos requisitos para evitar rechazos o contratiempos en su trámite.
Entre los requisitos más importantes se encuentran:
- Identificación Oficial: Es necesario presentar una identificación oficial vigente del solicitante, ya sea un CURP o un RFC, que verifique la personalidad jurídica del mismo.
- Comprobante de Domicilio: El solicitante debe proporcionar un comprobante de domicilio de la empresa o establecimiento que se encargará de la distribución de las bebidas alcohólicas. Este documento no debe tener más de tres meses de antigüedad.
- Documentación Fiscal: Es indispensable contar con la constancia de situación fiscal, donde se especifique el régimen fiscal bajo el cual opera la empresa, así como los datos necesarios para la correcta identificación ante el SAT.
- Descripción de los Productos: El solicitante debe incluir una descripción detallada de los tipos de bebidas alcohólicas a importar, especificando el volumen y las características de cada producto.
Es recomendable organizar toda esta documentación de manera clara y accesible para facilitar su revisión por parte de las autoridades competentes. La falta de alguno de estos documentos puede retrasar el proceso o, en el peor de los casos, resultar en el rechazo de la solicitud.
Proceso de Tramitación Electrónica
En el contexto actual, el uso de herramientas digitales es fundamental para optimizar la gestión de trámites administrativos. La solicitud de marbetes o precintos para la importación de bebidas alcohólicas se puede realizar en línea a través del portal oficial del SAT, lo que permite una mayor comodidad y eficiencia en el proceso.
Para iniciar el trámite, el solicitante debe contar con una e.firma activa, la cual es necesaria para la validación de la identidad digital. A continuación, se describen los pasos a seguir:
- Acceso al Portal: Inicie sesión en el portal del SAT utilizando su RFC y contraseña. Asegúrese de que su cuenta esté activa y que todos los datos estén actualizados.
- Navegación en el Portal: Una vez dentro, dirígete a la sección de “Trámites” y selecciona la opción correspondiente a la solicitud de marbetes o precintos. Es importante asegurarse de que está en la sección adecuada para evitar confusiones.
- Completar el Formulario: Llene el formulario en línea con los datos requeridos. Asegúrese de ingresar correctamente la información de los productos y de adjuntar todos los documentos necesarios en formato digital.
- Revisión y Envío: Antes de enviar la solicitud, revise todos los datos y documentos adjuntos. Cualquier error puede causar demoras en la emisión de los marbetes. Una vez verificada la información, envíe la solicitud.
- Seguimiento del Trámite: Después de enviar la solicitud, se le proporcionará un folio de trámite que le permitirá realizar el seguimiento del estado de su solicitud a través del mismo portal.
El uso de la plataforma digital no solo acelera el proceso, sino que también proporciona un registro claro de cada paso realizado, lo cual es útil en caso de requerir aclaraciones posteriores o realizar gestiones adicionales.
Consideraciones Adicionales y Buenas Prácticas
Además de cumplir con los requisitos y seguir el proceso de tramitación electrónica, existen diversas consideraciones adicionales que los importadores de bebidas alcohólicas deben tener en cuenta. La correcta gestión de estos aspectos no solo facilita la obtención de los marbetes, sino que también asegura el cumplimiento de otras regulaciones fiscales y sanitarias.
Una de las buenas prácticas recomendadas es mantener un archivo organizado de todos los documentos relacionados con la importación. Esto incluye no solo la solicitud de marbetes, sino también facturas, recibos y cualquier correspondencia con las autoridades fiscales. Este archivo debe ser fácilmente accesible para futuras auditorías o revisiones por parte del SAT o de otras instancias gubernamentales.
Asimismo, es esencial estar al tanto de los cambios en las normativas sobre la importación de bebidas alcohólicas, ya que estas pueden variar y afectar los requisitos o procedimientos establecidos. Participar en seminarios, talleres o sesiones informativas ofrecidas por el SAT o cámaras empresariales puede ser de gran ayuda para mantenerse actualizado.
Finalmente, es recomendable asesorarse con un experto en comercio exterior o un abogado fiscalista que pueda orientar sobre los aspectos legales y fiscales relacionados con la importación de productos alcohólicos. Este tipo de asesoría puede prevenir errores costosos y asegurar que el proceso se lleve a cabo de manera adecuada y conforme a la ley.