Introducción a la Solicitud de Régimen Opcional para Grupos de Sociedades
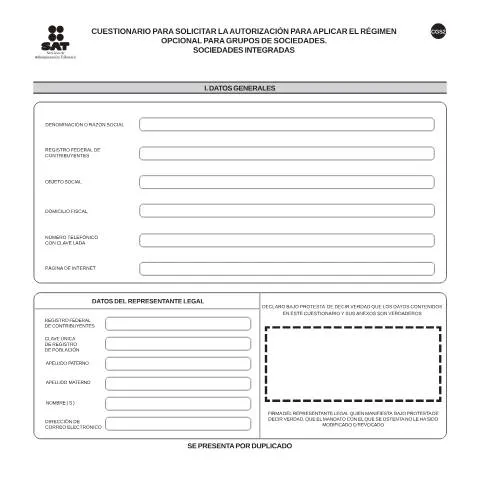
Dentro del marco de la Ley del Impuesto Sobre la Renta (ISR), el Cuestionario para solicitar la autorización para aplicar el régimen opcional para grupos de sociedades (Código CGS2) se presenta como una herramienta esencial para aquellas entidades que buscan optimizar su carga fiscal a través de la consolidación de sus ingresos y gastos. Este cuestionario es de libre impresión y es fundamental para garantizar la correcta aplicación de los beneficios que este régimen ofrece.
El Proceso de Solicitud: Del Inicio a la Decisión Final
Para los contribuyentes que deciden iniciar este proceso, es vital entender las etapas que conforman la solicitud del régimen opcional. El procedimiento puede dividirse en varias fases clave:
- Preparación de Documentación: Reúne todos los documentos necesarios, como copias de la escritura constitutiva y actas de asamblea.
- Completar el Cuestionario CGS2: Llenar todos los campos requeridos y asegurarse de que la información sea veraz y esté actualizada.
- Depósito de la Solicitud: Presentar el cuestionario y la documentación anexa, ya sea en línea o por medios tradicionales.
- Recepción del Acuse: Una vez presentada la solicitud, se debe obtener un acuse de recibo que sirva como comprobante.
- Esperar la Resolución: El SAT revisará la solicitud y emitirá una respuesta que puede ser favorable o desfavorable.
Canales de Depósito: Opciones a Considerar
Los contribuyentes tienen diferentes opciones para presentar el cuestionario CGS2. Es importante elegir el canal adecuado según la situación particular de cada empresa:
- Depósito en Línea: Accediendo al portal del SAT, los contribuyentes pueden presentar su solicitud de manera digital. Este método es recomendable por su rapidez y eficiencia.
- En Papel: Se puede presentar el cuestionario impreso en las oficinas del SAT, donde se deberá llevar el doble de copias para su registro.
- Guichet: Algunos contribuyentes prefieren acudir a un guichet fiscal para recibir asistencia personalizada en la presentación de su solicitud.
Documentación Necesaria: Preparación y Verificación
Para evitar contratiempos en el proceso de solicitud, es crucial presentar la documentación correcta y completa. A continuación, se detallan los documentos que deben ser incluidos:
| Documento | Descripción | Anexo |
|---|---|---|
| Copia de Escritura Constitutiva | Comprobar la estructura y modificaciones de la sociedad integrada. | Anexo 1 |
| Documentación del Representante Legal | Acreditar la representación legal de la entidad. | Anexo 2 |
| Última Acta de Asamblea | Documentar la aprobación de cambios en el capital social. | Anexo 3 |
| Cédula del Capital Social | Detallar la composición accionaria y derechos de voto. | Anexo 4 |
| Comprobante de Adquisición de Acciones | Acreditar cambios en la propiedad accionaria, si aplica. | Anexo 5 |
| Declaración Anual | Presentar la última declaración fiscal y complementarias. | Anexo 6 |
| Libro de Registro de Accionistas | Actualización y autenticación del registro de accionistas. | Anexo 7 |
| Oficio de Régimen Opcional | Si aplica, para sociedades integradoras o integradas. | Anexo 8 |
Las Consecuencias de un Olvido: Derechos y Obligaciones
No cumplir con la presentación del cuestionario y la documentación correspondiente puede acarrear consecuencias significativas. Las implicaciones son las siguientes:
- Denegación de Beneficios Fiscales: Al no presentar la solicitud, la empresa pierde la posibilidad de acceder a un tratamiento fiscal preferencial.
- Multas y Sanciones: La falta de cumplimiento puede resultar en sanciones por parte del SAT, afectando la situación financiera de la empresa.
- Obligaciones Fiscales: Las empresas que no apliquen el régimen opcional seguirán sujetas a las disposiciones fiscales generales, lo que puede resultar en una carga impositiva mayor.
Casos Especiales: Consideraciones para Situaciones Complejas
En algunos escenarios específicos, los contribuyentes pueden enfrentar particularidades que requieren atención especial en el llenado del cuestionario CGS2:
- Sociedades Extranjeras: Las entidades extranjeras interesadas en aplicar este régimen deben cumplir requisitos adicionales y presentar documentación que acredite su existencia y actividad en México.
- Accionistas Menores de Edad: En caso de que existan accionistas menores, se necesitará la intervención de un tutor legal que acredite la representación y administración de los derechos de los menores.
- Urgencias Administrativas: En situaciones donde se requiera una respuesta rápida al SAT, es recomendable consultar con un experto fiscal que pueda guiar en la presentación de la solicitud adecuada.
Errores Comunes y Cómo Evitarlos
Al tratar con trámites fiscales, es crucial evitar errores que puedan retrasar o invalidar la solicitud. Algunos de los errores más frecuentes incluyen:
- Inconsistencias en Datos: Verificar que los datos del representante legal y la sociedad coincidan con la documentación presentada.
- Documentación Incompleta: Asegurarse de incluir todos los anexos requeridos y que estén debidamente firmados y sellados.
- Falta de Protocolización: Algunos documentos necesitan ser protocolizados ante notario, lo que es esencial para su validez.
Realizar una revisión exhaustiva antes de la presentación es fundamental para evitar contratiempos.
Conclusiones Útiles y Pasos Siguientes
Una vez que el cuestionario ha sido presentado y la solicitud está en proceso, los contribuyentes deben estar atentos a la respuesta del SAT. La resolución puede tardar varios días, y es crucial mantener la comunicación abierta con el organismo fiscal. En caso de recibir una respuesta negativa, es posible presentar un recurso de revisión, lo que puede ofrecer una segunda oportunidad para obtener la autorización deseada.
Además, una vez que la autorización es concedida, las empresas deben implementar un sistema de seguimiento para asegurar el cumplimiento de las obligaciones fiscales bajo este régimen. Esto incluye llevar un registro meticuloso de los ingresos y gastos, así como estar al tanto de cualquier cambio en la legislación que pueda afectar su situación fiscal.
El régimen opcional para grupos de sociedades puede representar una gran ventaja para las empresas que buscan maximizar su eficiencia fiscal. Sin embargo, es esencial abordar el proceso de solicitud con seriedad y atención al detalle.
¿Qué es el régimen opcional para grupos de sociedades?
El régimen opcional para grupos de sociedades es un mecanismo establecido por la Ley del Impuesto sobre la Renta (ISR) que permite a las sociedades que integran un grupo compartir utilidades y pérdidas de manera más eficiente. Este régimen está diseñado para fomentar la integración de grupos empresariales en México, facilitando así la coordinación y colaboración entre las empresas que forman parte de un mismo grupo. La clave de este régimen radica en la posibilidad de agrupar las utilidades obtenidas por las distintas entidades, permitiendo su compensación y optimizando la carga fiscal total del grupo.
Para que las sociedades puedan acogerse a este régimen, deben cumplir con ciertos requisitos, entre los cuales se incluyen la necesidad de que las empresas sean controladas por un mismo grupo de personas, así como que se encuentren debidamente registradas ante el Servicio de Administración Tributaria (SAT). Además, es fundamental que las sociedades presenten un cuestionario que permita la autorización para aplicar este régimen, donde se detalle la estructura del grupo y se justifique la solicitud.
Requisitos específicos para la solicitud de autorización
La solicitud para aplicar el régimen opcional para grupos de sociedades no solo requiere del llenado del cuestionario específico, sino que también demanda el cumplimiento de diversos requisitos que son cruciales para su aprobación. Entre estos requisitos se encuentran:
- Identificación fiscal: Todas las sociedades que deseen integrarse al régimen deben contar con su Registro Federal de Contribuyentes (RFC) actualizado y en orden. Este identificador es esencial para cualquier trámite ante el SAT.
- Situación fiscal regularizada: Es indispensable que las sociedades no presenten adeudos fiscales pendientes. Esto implica que deben estar al corriente en el pago de impuestos y presentar sus declaraciones en tiempo y forma.
- Documentación soporte: Deberán incluirse copias de las actas constitutivas de las sociedades, así como de los documentos que evidencien la relación de control entre ellas. Esto puede incluir contratos de asociación o acuerdos de accionistas que demuestren la cohesión del grupo.
- Plan de negocios: Aunque no es un requisito estrictamente formal, es recomendable presentar un plan de negocios que justifique la integración de las sociedades y cómo se beneficiarán del régimen.
El cumplimiento riguroso de estos requisitos facilitará la evaluación del SAT y aumentará las posibilidades de obtener la autorización para aplicar el régimen opcional.
Proceso de llenado del cuestionario
El llenado del cuestionario para solicitar la autorización para aplicar el régimen opcional para grupos de sociedades es un proceso que requiere atención al detalle. Este cuestionario, que puede descargarse en el portal del SAT, incluye una serie de preguntas diseñadas para evaluar la viabilidad de la solicitud. A continuación, se describen los pasos clave para completar este cuestionario:
- Revisión previa: Antes de comenzar a llenar el cuestionario, es fundamental revisar todos los requisitos y la documentación necesaria. Asegúrese de tener todos los datos de las sociedades que integran el grupo, así como sus respectivas situaciones fiscales.
- Datos generales: En la primera sección del cuestionario, se solicitarán datos generales de cada sociedad, incluyendo su nombre, domicilio fiscal y RFC. Es crucial que esta información sea precisa y esté actualizada.
- Estructura del grupo: Se debe detallar la estructura del grupo empresarial, indicando las participaciones accionarias entre las distintas sociedades. Esto puede incluir un organigrama que facilite la comprensión de las relaciones entre las entidades.
- Compromisos fiscales: En este apartado, las sociedades deberán declarar su compromiso con el cumplimiento de sus obligaciones fiscales, incluyendo la presentación de declaraciones y el pago de impuestos.
- Revisión final: Una vez completado el cuestionario, es recomendable que un contador o un asesor fiscal revise la información antes de enviarlo al SAT. Esto ayudará a detectar posibles errores o inconsistencias que puedan afectar la aprobación de la solicitud.
Una vez que el cuestionario esté debidamente llenado y revisado, se procederá a enviarlo al SAT junto con la documentación requerida. El plazo para la respuesta del SAT dependerá de la carga de trabajo de la autoridad, pero generalmente se puede esperar una respuesta en un lapso de 30 a 60 días hábiles.