Un parcours administratif essentiel : le dictamen fiscal de enajenación de acciones
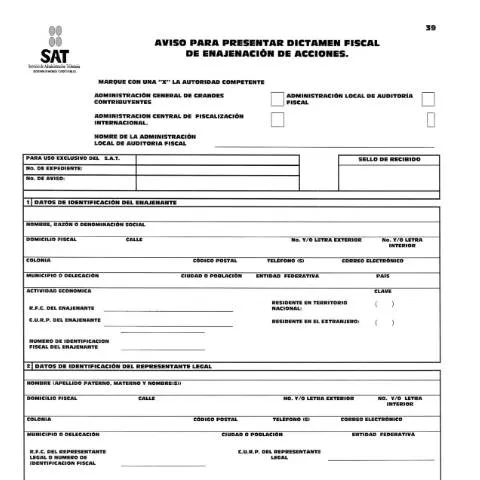
Dans le cadre de la réglementation fiscale mexicaine, l' AVISO PARA PRESENTAR DICTAMEN FISCAL DE ENAJENACIÓN DE ACCIONES, identifié sous le code 39 du Código Fiscal de la Federación (CFF), joue un rôle crucial pour les contribuables. Ce document est non seulement une obligation légale pour les entités qui cèdent des actions, mais il est aussi un outil essentiel pour assurer la conformité fiscale et la transparence dans les transactions commerciales.
Identification et exigences du formulaire
Le formulaire 39 est un document à libre impression, ce qui signifie qu'il peut être rempli électroniquement ou à la main. La bonne identification des parties impliquées est primordiale. Les rubriques clés à compléter incluent :
- Identification du enajenante : Nom, domicile fiscal, R.F.C. et C.U.R.P.
- Identification du représentant légal : Informations sur la personne autorisée à agir au nom de l’entité.
- Détails de la société émettrice : Informations nécessaires pour assurer la traçabilité des actions.
- Opération de cession d’actions : Date, montant et quantité d'actions cédées.
Chacune de ces sections doit être complétée avec précision pour éviter des retards ou des complications lors du traitement du dossier.
Les pièges de la complétion : attention aux détails
Bien que le formulaire semble simple, des erreurs fréquentes peuvent entraîner des retards. Voici quelques éléments à surveiller :
- Erreurs dans les informations fiscales : Assurez-vous que le R.F.C. et la C.U.R.P. sont correctement formatés.
- Omissions dans les signatures : Le formulaire doit être signé par toutes les parties impliquées, y compris le comptable public.
- Inexactitudes dans les montants : Les montants doivent être notés en pesos sans caractères spéciaux, ce qui exige une attention minutieuse.
Il est recommandé de relire le document avant de le soumettre pour s’assurer qu’aucun champ n’a été omis.
Déroulement complet de la procédure : étape par étape
Le processus de soumission du formulaire commence bien avant le dépôt. Voici un aperçu des étapes à suivre :
- Préparation des documents : Rassemblez tous les documents nécessaires, y compris les pièces justificatives.
- Remplissage du formulaire : Complétez soigneusement le formulaire en suivant les instructions spécifiques.
- Vérification des informations : Revérifiez les données saisies pour éviter les erreurs.
- Dépôt du formulaire : Soumettez le formulaire auprès de l'autorité compétente, soit en personne, soit en ligne selon les options disponibles.
- Suivi du dossier : Conservez une copie et suivez l’état de votre dossier auprès de l’administration fiscale.
Chaque étape compte et la rigueur dans la préparation et le dépôt peut faire la différence entre un traitement rapide ou des retards bureaucratiques.
Justificatifs à préparer selon les situations
Selon le profil du contribuable et la nature de l’opération, différents justificatifs peuvent être requis. Voici une liste indicative :
| Situation | Justificatifs requis |
|---|---|
| Contribuable résident au Mexique | Copies des R.F.C. et C.U.R.P., états financiers, copie du pouvoir du représentant légal. |
| Contribuable résident à l’étranger | Documents similaires aux précédents, en plus d’un certificat de résidence fiscale. |
| Mineurs ou incapables | Autorisation parentale ou de tuteur, documents d’identification. |
Chaque situation doit être soigneusement évaluée pour garantir que tous les documents nécessaires soient inclus lors du dépôt du formulaire.
Profil des contribuables concernés par le formulaire
Le formulaire 39 s'adresse à diverses catégories de contribuables, et il est important de comprendre les spécificités de chaque profil :
- Personnes morales : Entreprises constituées légalement qui cèdent des actions.
- Particuliers : Individus impliqués dans la vente d'actions ou des transactions similaires.
- Étrangers : Non-résidents qui effectuent des opérations au Mexique.
Chacune de ces catégories peut avoir des obligations fiscales différentes, et il est crucial de s’informer sur les spécificités qui les concernent.
Les suites possibles après le dépôt du formulaire
Après la soumission, plusieurs scenarios peuvent se présenter :
- Accusé de réception : L’administration fiscale émet un accusé de réception confirmant la soumission du formulaire.
- Demande de clarification : Dans certains cas, l’administration peut requérir des informations supplémentaires.
- Validation ou refus : En fonction des informations fournies, le dictamen peut être validé ou refusé.
Il est conseillé de conserver un suivi régulier du traitement pour répondre rapidement à toute demande de l’administration.
Conclusion pragmatique : la clé de la conformité fiscale
Le formulaire AVISO PARA PRESENTAR DICTAMEN FISCAL DE ENAJENACIÓN DE ACCIONES est un élément central dans le cadre des transactions d'actions au Mexique. En respectant les exigences, en évitant les pièges courants et en préparant soigneusement la documentation, les contribuables peuvent naviguer efficacement dans le processus administratif. La conformité fiscale ne se limite pas à remplir des formulaires ; elle implique une connaissance approfondie de la réglementation et une attention aux détails. En restant informé et préparé, chaque contribuable peut contribuer à un cadre fiscal transparent et efficace.
Requisitos para la Presentación del Dictamen Fiscal
La presentación del dictamen fiscal de enajenación de acciones implica cumplir con una serie de requisitos establecidos por el Servicio de Administración Tributaria (SAT). Primero, el contribuyente debe estar al corriente en sus obligaciones fiscales, lo cual se verifica a través del Registro Federal de Contribuyentes (RFC). Además, es fundamental que los documentos que sustenten la enajenación de acciones estén debidamente organizados y disponibles para su revisión.
Entre los documentos necesarios se incluyen:
- Contrato de compraventa de acciones.
- Comprobantes de pago de impuestos relacionados con la transacción, como el Impuesto Sobre la Renta (ISR).
- Estados financieros de la empresa emisora de las acciones, que reflejen su situación económica antes y después de la enajenación.
- Dictámenes o informes de auditoría, si corresponde, que validen la transacción.
Es importante mencionar que, si la enajenación se realiza entre partes relacionadas, el contribuyente deberá presentar estudios de precios de transferencia que justifiquen la operación ante el SAT. Este aspecto es crucial, ya que asegura que la transacción se realizó a precios de mercado y cumple con las normas establecidas en el Código Fiscal de la Federación (CFF).
Plazos y Procedimientos para la Presentación del Dictamen
Según la Ley Federal de Procedimiento Administrativo, el dictamen fiscal debe presentarse dentro de un plazo específico que varía dependiendo de la fecha en que se realizó la enajenación. Generalmente, este plazo es de 30 días naturales contados a partir de la fecha de la transacción. Sin embargo, si la enajenación se realiza en el último trimestre del año, el plazo de presentación se extiende hasta el 31 de enero del siguiente año fiscal.
El procedimiento para la presentación del dictamen fiscal es el siguiente:
- Reunir la documentación necesaria, tal como se indicó anteriormente.
- Acceder al portal del SAT utilizando la e.firma para iniciar el trámite de presentación del dictamen.
- Completar y enviar el formulario correspondiente, el cual debe estar debidamente firmado y sellado.
- Recibir la confirmación de la presentación por parte del SAT, que incluirá un folio de trámite. Este folio es vital para cualquier consulta o seguimiento que desee realizar el contribuyente posteriormente.
Es recomendable que los contribuyentes programen su presentación con antelación para evitar contratiempos, especialmente por la sobrecarga de trámites que generalmente ocurre en los meses previos a la fecha límite.
Consecuencias de la No Presentación del Dictamen
La omisión de presentar el dictamen fiscal de enajenación de acciones puede acarrear diversas consecuencias legales y fiscales. Según el Código Fiscal de la Federación, los contribuyentes que incumplan con esta obligación pueden enfrentar multas, recargos o incluso auditorías fiscales más exhaustivas por parte del SAT.
Las multas pueden variar dependiendo de la magnitud de la omisión y pueden ir desde un porcentaje del valor de las acciones enajenadas hasta montos fijos establecidos por el SAT. Además, si se determina que ha habido evasión fiscal, el contribuyente podría enfrentarse a acciones legales que incluyan la obligación de pagar el impuesto debido más intereses y sanciones adicionales.
Por lo tanto, es crucial que los contribuyentes se mantengan informados y cumplan con sus obligaciones fiscales. La implementación de buenas prácticas de administración fiscal, como la planificación tributaria y el asesoramiento legal adecuado, pueden prevenir problemas futuros y asegurar que todas las enajenaciones se realicen en cumplimiento con la normativa vigente.