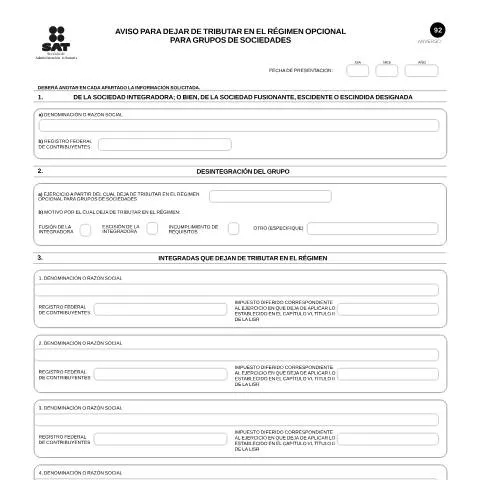
El Aviso para Dejar de Tributar en el Régimen Opcional: Un Cambio Crucial en la Fiscalidad Empresarial
En el dinámico ámbito empresarial mexicano, las decisiones fiscales son determinantes no solo para el cumplimiento normativo, sino también para la planificación financiera de las sociedades. Imagina que tu empresa decide desvincularse de un régimen fiscal que le ha permitido optimizar su carga tributaria. Para formalizar este cambio, es necesario presentar el Aviso para dejar de tributar en el régimen opcional para grupos de sociedades, un documento esencial según la Ley del Impuesto sobre la Renta (ISR). Este aviso, identificado con el código 92, es fundamental para una correcta gestión fiscal y para evitar complicaciones legales futuras.
¿Quiénes Están Obligados a Presentar Este Aviso?
El aviso debe ser presentado por la sociedad integradora o la sociedad fusionante, escindente o escindida designada. Las sociedades que se encuentran bajo el régimen opcional y que deciden discontinuar su tributación en este esquema deben cumplir con esta obligación. Es importante resaltar que este formulario sirve a un grupo de sociedades que, por razones estratégicas o por cambios en su estructura, deciden salir del régimen de consolidación fiscal.
Requisitos Previos a la Presentación del Aviso
- Determinar el ejercicio a partir del cual se dejará de tributar en el régimen opcional.
- Identificar el motivo del cambio, ya sea por incumplimiento de requisitos u otra razón específica.
- Contar con la firma del representante legal de la sociedad que presenta el aviso.
Desglose de las Secciones del Aviso
El aviso se compone de varias secciones que deben ser completadas de manera precisa. A continuación, se detallan las partes más relevantes del formulario y los datos que se deben proporcionar.
1. Datos de la Sociedad Integradora o Designada
En esta sección, se deben proporcionar los siguientes datos:
- Denominación o razón social: Nombre oficial de la entidad que presenta el aviso.
- Registro Federal de Contribuyentes (RFC): Clave única que identifica a la sociedad ante el SAT.
2. Desintegración del Grupo
Esta parte del formulario es crucial, ya que se debe indicar el ejercicio a partir del cual se deja de tributar y el motivo del cambio. Las opciones incluyen:
- Incumplimiento de requisitos
- Escisión de la integradora
- Fusión de la integradora
- Otros motivos (especificar en el espacio correspondiente)
3. Impuesto Diferido Correspondiente
Es necesario detallar el impuesto diferido que corresponde al ejercicio en el que se deja de aplicar lo establecido en el Capítulo VI, Título II de la LISR. Esta sección incluye información clave para el SAT respecto a las obligaciones fiscales de la sociedad.
4. Datos del Representante Legal
La firma del representante legal es un requisito indispensable. Se debe incluir:
- Nombre completo del representante.
- Apellidos
- Clave Única de Registro de Población (CURP): Para verificar la identidad del firmante.
El Proceso de Presentación del Aviso
El aviso debe ser presentado en duplicado, y el contribuyente debe conservar una copia sellada como comprobante de la presentación.
Canales de Presentación
Las sociedades pueden optar por presentar este aviso de las siguientes maneras:
| Canal | Descripción | Ventajas |
|---|---|---|
| En línea | A través del portal del SAT con e.firma. | Rápido, sin necesidad de desplazamiento. |
| En papel | Presentación física en oficinas del SAT. | Posibilidad de asistencia personalizada. |
| Por correo | Enviar el aviso a la dirección correspondiente del SAT. | Puede ser útil en caso de distancias largas. |
Plazos Clave y Consecuencias del Aviso
La presentación del aviso debe realizarse dentro de los plazos establecidos por la Ley del ISR. Generalmente, el aviso debe ser presentado en el mes siguiente al ejercicio fiscal en el que se decide dejar de tributar. Por tanto, si una sociedad decide dejar de tributar en el régimen opcional durante el ejercicio fiscal 2023, deberá presentar el aviso a más tardar en abril de 2024.
Consecuencias de No Presentar el Aviso
El incumplimiento de esta obligación puede derivar en sanciones administrativas y fiscales, que pueden incluir multas significativas y la imposibilidad de regularizar la situación tributaria de la sociedad posteriormente. Es fundamental llevar un control preciso sobre estas presentaciones para evitar problemas con el SAT.
Sigue tu Dossier: ¿Cómo Hacerlo?
Una vez que el aviso ha sido presentado, es recomendable hacer seguimiento de su estado. Los contribuyentes pueden consultar el estado de sus trámites a través del portal del SAT, usando su RFC y la clave de acceso correspondiente. Es importante estar atentos a cualquier requerimiento adicional que pudiera surgir durante el proceso de revisión del aviso.
Posibles Respuestas del SAT
El SAT puede responder de diferentes maneras:
- Aprobación: El aviso es aceptado y se procederá a la actualización de la situación fiscal de la sociedad.
- Observaciones: El SAT puede requerir información adicional o señalar inconsistencias.
- Rechazo: En caso de que el aviso no cumpla con los requisitos establecidos.
Qué Hacer en Caso de Rechazo o Errores
Si el aviso es rechazado o si se comete un error en su llenado, es crucial actuar rápidamente. Se puede presentar un nuevo aviso rectificativo que corrija la información errónea. Adicionalmente, es recomendable contactar a un especialista en derecho fiscal que pueda guiar en el proceso de corrección y asegurar que todos los documentos se presenten de acuerdo con la normativa vigente.
Consideraciones Finales para una Gestión Eficiente
La correcta presentación del Aviso para dejar de tributar en el régimen opcional para grupos de sociedades tiene un impacto significativo en la salud fiscal de las empresas involucradas. Cada detalle cuenta y un manejo proactivo del proceso puede evitar complicaciones futuras. Mantente informado sobre las actualizaciones fiscales y considera la posibilidad de asesoría especializada para optimizar la gestión tributaria de tu entidad. Recuerda que la regulación fiscal está en constante cambio y la adaptabilidad es clave para el éxito empresarial en México.
¿Qué es el régimen opcional para grupos de sociedades?
El régimen opcional para grupos de sociedades se refiere a una forma de tributación en la cual empresas que pertenecen a un mismo grupo pueden optar por tributar de manera consolidada. Este régimen, contemplado en el artículo 94 de la Ley del Impuesto sobre la Renta (ISR), tiene como objetivo simplificar el cumplimiento fiscal y optimizar la carga tributaria del grupo en su conjunto. Cada empresa del grupo puede ser una persona moral que cumpla con los requisitos establecidos por el SAT y que busque beneficiarse de esta opción, permitiendo la compensación de pérdidas y ganancias entre las entidades que conforman el grupo.
Para poder acogerse a este régimen, es necesario que las sociedades involucradas cumplan con ciertos criterios, tales como la propiedad accionaria (por ejemplo, que una empresa tenga al menos el 51% de las acciones de otra) y llevar una contabilidad consolidada. Además, las entidades deben presentar ante el SAT un aviso formal y cumplir con las obligaciones fiscales específicas que surgen de esta modalidad, lo que incluye la presentación de declaraciones anuales consolidada y el pago de impuestos de manera conjunta.
Requisitos y Plazos para Dejar el Régimen Opcional
De acuerdo con la normatividad vigente, los contribuyentes que decidan dejar de tributar bajo el régimen opcional para grupos de sociedades deben cumplir con ciertos requisitos y plazos específicos. En primer lugar, es esencial presentar un aviso ante el SAT, en el que se notifique la decisión de abandonar este régimen. Este aviso debe realizarse dentro del mes siguiente a la decisión de dejar el régimen, y es importante que este trámite se realice de manera oportuna para evitar sanciones o complicaciones en la gestión fiscal futura.
Además, los grupos de sociedades que optan por dejar este régimen deben asegurarse de que sus libros contables y sus declaraciones fiscales se alineen con la nueva situación tributaria que enfrentarán. Esto implica que cada entidad del grupo deberá volver a presentar sus declaraciones de forma individual, lo que podría resultar en una carga administrativa considerable si no se planifica adecuadamente. La correcta sincronización de este proceso es fundamental, ya que errores o retrasos en las declaraciones pueden acarrear multas o recargos.
Aspectos a Considerar al Abandonar el Régimen
Cuando una sociedad decide dejar el régimen opcional para grupos de sociedades, hay varios factores que deben ser considerados para asegurar un proceso fluido. Uno de los aspectos más relevantes es la revisión de las propiedades accionarias y la posible reestructuración del grupo. Al salir de este régimen, las empresas deben evaluar si las pérdidas fiscales acumuladas pueden ser utilizadas en el futuro y cómo se verán afectadas las bases de impuestos de cada entidad individualmente.
Asimismo, es crucial que las empresas informen a sus asesores fiscales sobre esta decisión para que se pueda realizar un análisis detallado de las implicaciones fiscales y contables que surgen al realizar este cambio. En ocasiones, puede ser conveniente evaluar si existen otras alternativas fiscales que pudieran beneficiar al grupo, dependiendo de su estructura y actividades económicas.
Finalmente, el tiempo de respuesta ante el SAT y la correcta presentación de documentos son clave. Recuerda que todos los trámites relacionados con la cancelación del régimen opcional deben ser gestionados por medio de la e.firma, asegurando la autenticidad de las gestiones. Mantener un seguimiento adecuado del estado de la solicitud es fundamental para que no se presenten complicaciones o demoras innecesarias que puedan afectar la situación fiscal del grupo.