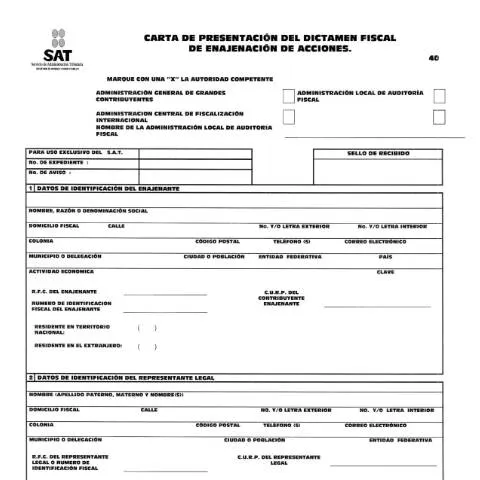
La Carta de Presentación del Dictamen Fiscal de Enajenación de Acciones: Un Documento Clave en la Tributación
En el complejo entramado de las obligaciones fiscales en México, la Carta de Presentación del Dictamen Fiscal de Enajenación de Acciones juega un papel fundamental para los contribuyentes que realizan transacciones significativas relacionadas con la venta de acciones. Este documento, regido por el Código Fiscal de la Federación (CFF), es esencial para asegurar que las autoridades fiscales cuenten con la información adecuada para la evaluación de los impuestos a pagar. A continuación, exploraremos su importancia, proceso de llenado y otros aspectos relevantes que cada contribuyente debe conocer.
Función Específica en el Proceso Fiscal
Este formulario no solo es un requisito administrativo, sino que se ha diseñado para facilitar la fiscalización de las operaciones de enajenación de acciones. Al presentar este dictamen, el contribuyente asegura que la transacción cumpla con la normativa fiscal vigente, evitando sanciones y facilitando la transparencia ante la Administración Tributaria.
- Rendimiento Fiscal: Permite determinar el correcto cálculo de ganancias o pérdidas que surjan de la operación.
- Evaluación de Riesgos: Ayuda a las autoridades a identificar potenciales riesgos de evasión fiscal asociados a transacciones de este tipo.
- Control de Información: Garantiza que la información proporcionada en el dictamen fiscal sea veraz y esté respaldada por un contador público registrado.
Perfil del Contribuyente: Quiénes Deben Presentar la Carta
El uso de este formulario no es exclusivo para cualquier contribuyente; se limita a aquellos involucrados en la enajenación de acciones, que deben cumplir con ciertas condiciones. Es crucial entender quiénes son los responsables de presentar esta carta y bajo qué circunstancias.
Tipos de Contribuyentes Obligados
- Personas Morales: Empresas o sociedades que realizan operaciones de compra-venta de acciones.
- Personas Físicas: Personas que realizan la enajenación de acciones y que cumplen con requisitos especiales por su actividad económica.
- Residentes en el Extranjero: Deben presentar el dictamen solo si la operación se realiza a través de un representante legal en México.
Además, los contribuyentes deben considerar si su actividad está sujeta a regulaciones específicas, por ejemplo, si la empresa forma parte de un grupo empresarial consolidado.
Calendario de Presentación: Plazos Críticos
Las fechas son un componente esencial en cualquier procedimiento administrativo. Para la Carta de Presentación del Dictamen Fiscal, es fundamental cumplir con los plazos establecidos para evitar sanciones. La obligación de presentación se activa en el momento en que se lleva a cabo la enajenación de acciones.
Fechas Clave
| Evento | Fecha Límite |
|---|---|
| Fecha de Enajenación de Acciones | Inmediatamente posterior a la transacción |
| Presentación del Dictamen Fiscal | Dentro de los 30 días siguientes a la enajenación |
| Revisión por parte de SAT | Hasta 6 meses después de la presentación |
Pasos para Completar la Carta: Detalles Prácticos
Completar este formulario puede parecer una tarea sencilla, pero requiere atención a los detalles. A continuación, desglosamos los pasos necesarios para asegurarse de que toda la información sea correcta y completa.
Secciones del Formulario
- Datos de Identificación del Enajenante: Incluir nombre, domicilio fiscal y RFC.
- Datos del Representante Legal: Si aplica, los datos del representante legal que actúa en nombre del enajenante.
- Información del Adquirente: Detallar los datos del comprador de las acciones, incluyendo su RFC.
- Datos de la Operación: Incluir la fecha de la transacción y el monto de la enajenación.
- Declaraciones: Firmas del contador público y del enajenante, confirmando la veracidad de la información.
Errores Comunes y Cómo Evitarlos
Uno de los mayores riesgos al presentar este tipo de documentos son los errores administrativos, que pueden acarrear multas o rechazos. A través de la atención al detalle, los contribuyentes pueden minimizar estos riesgos.
Problemas Frecuentes
- Datos Incorrectos: Errores en el RFC o en la información de la transacción pueden invalidar el documento.
- Documentación Faltante: No adjuntar el dictamen fiscal correspondiente o la firma del contador puede resultar en un rechazo.
- Plazos No Respetados: La falta de cumplimiento en los plazos establecidos puede derivar en sanciones económicas.
Proceso de Revisión por Parte de la Administración
Una vez presentada la carta, el siguiente paso es su revisión por parte de la Administración General de Grandes Contribuyentes o la Administración Local de Auditoría. Este proceso puede incluir inspecciones adicionales o requerimientos de información.
Seguimiento del Estado del Trámite
Los contribuyentes pueden realizar un seguimiento del estado de su trámite a través del portal del SAT, ingresando con su e.firma. Este seguimiento es vital para asegurar que no se requieran aclaraciones o información adicional.
Implicaciones en Caso de Rechazo o Sanciones
Si la carta es rechazada, el contribuyente puede enfrentar serias implicaciones fiscales y legales. Es fundamental conocer los pasos a seguir en caso de que esto ocurra.
Opciones Disponibles
- Revisión de Documentación: Verificar los documentos presentados y corregir cualquier error.
- Recurso de Revocación: Presentar un recurso ante la autoridad fiscal si se considera que el rechazo fue injustificado.
- Asesoría Legal: Considerar la asesoría de un abogado fiscalista para resolver conflictos más complejos.
Marco Legal y Contexto Histórico del Documento
La Carta de Presentación del Dictamen Fiscal de Enajenación de Acciones no surge de la nada; su creación está enmarcada dentro de un contexto legal que busca regular las transacciones de acciones en el país. Es fundamental entender los antecedentes y la legislación que justifica su existencia.
El Código Fiscal de la Federación establece las bases para la presentación de este tipo de documentos, así como las normas relacionadas con las obligaciones fiscales de los contribuyentes.
- Artículos Relevantes: Considerar los artículos específicos del CFF que regulan la presentación de dictámenes fiscales.
- Adaptaciones Recientes: Analizar cómo han evolucionado las regulaciones en los últimos años, especialmente en relación a la digitalización de trámites.
- Prácticas Internacionales: Comparar la legislación mexicana con la de otros países en cuanto a la regulación de la enajenación de acciones.
Conclusiones Prácticas: Lo Que Cada Contribuyente Debe Saber
La correcta presentación de la Carta de Presentación del Dictamen Fiscal de Enajenación de Acciones es esencial para cumplir con las obligaciones fiscales y evitar sanciones. Los contribuyentes deben estar bien informados sobre los requisitos, plazos y procedimientos que rodean este documento.
Al tomar en cuenta toda la información proporcionada, los contribuyentes estarán mejor preparados para realizar sus transacciones de manera efectiva y en cumplimiento con la normativa fiscal mexicana.
Importancia de la Carta de Presentación en el Dictamen Fiscal
El dictamen fiscal de enajenación de acciones es un documento fundamental para cualquier contribuyente que realiza operaciones de venta de acciones, ya que este documento no solo valida la correcta determinación de impuestos, sino que también permite a las autoridades fiscales tener un panorama claro de las transacciones realizadas. La carta de presentación juega un papel crucial en este proceso, sirviendo como una introducción formal al dictamen que detalla los aspectos esenciales y la metodología empleada en su elaboración.
Una clara y estructurada carta de presentación puede ayudar a facilitar la comunicación con el Servicio de Administración Tributaria (SAT) y demostrar que se ha llevado a cabo un análisis riguroso y conforme a las disposiciones fiscales vigentes. Esto es especialmente relevante en un contexto donde la transparencia y el cumplimiento fiscal son cada vez más valorados. El contribuyente debe asegurarse de que la carta de presentación refleje de manera precisa los aspectos técnicos y financieros que respaldan el dictamen.
Estructura y Contenido de la Carta de Presentación
Para que la carta de presentación del dictamen fiscal sea efectiva, debe seguir una estructura clara y contener información relevante. A continuación, se describen los elementos que deben incluirse:
- Encabezado: Incluir el nombre completo del contribuyente, su RFC, así como los datos de contacto, como teléfono y correo electrónico.
- Fecha: Es importante que la carta esté fechada para tener un registro claro del momento en que fue elaborada.
- Destinatario: Dirigir la carta al área correspondiente dentro del SAT, utilizando el nombre correcto del organismo y el nombre del funcionario, si es posible.
- Introducción: Un breve párrafo que explique el propósito de la carta, indicando que se presenta el dictamen fiscal correspondiente a la enajenación de acciones y la relevancia del mismo.
- Descripción del Dictamen: Aquí se debe incluir un resumen de los aspectos claves del dictamen, como la metodología utilizada, las fechas relevantes de las transacciones y los montos involucrados. Esta sección puede incluir un resumen de las bases legales que sustentan el dictamen.
- Agradecimientos y Disponibilidad: Agradecer la atención prestada y manifestar la disposición del contribuyente para aclarar cualquier duda o realizar ajustes en caso de que sea necesario.
Todos estos elementos contribuyen a que la carta no solo sea un mero trámite administrativo, sino un documento que refuerza la imagen de cumplimiento y escrupulosidad fiscal del contribuyente.
Aspectos Legales Relacionados con la Presentación del Dictamen
La presentación del dictamen fiscal de enajenación de acciones está regida por diversas normativas fiscales que deben ser consideradas al momento de elaborar la carta de presentación. Una de las normativas más relevantes es el Código Fiscal de la Federación (CFF), el cual establece las obligaciones de los contribuyentes y la forma en que deben presentar sus declaraciones fiscales.
Según el Artículo 52 del CFF, los contribuyentes están obligados a presentar un dictamen cuando superan ciertos umbrales de ingresos, lo que significa que no sólo deben preocuparse por el cumplimiento formal, sino también por las implicaciones fiscales de sus transacciones. Es crucial que la carta de presentación esté alineada con estos criterios, ya que cualquier inconsistencia podría ser motivo de revisión o auditoría por parte del SAT.
En este sentido, es recomendable que el dictamen y su carta de presentación sean revisados por un contador público certificado, quien puede proporcionar asesoría sobre los procedimientos y normativas aplicables, así como facilitar el cumplimiento de las disposiciones fiscales y minimizar el riesgo de controversias con el SAT.