La Importancia del Aviso de Operaciones con Autofacturación en el Contexto Fiscal Mexicano
La presentación del Aviso de Operaciones con Autofacturación, regulado bajo la Ley del Impuesto Sobre la Renta (ISR), es un trámite esencial al que deben someterse determinados contribuyentes. Este formulario, cuyo código es 46, juega un papel clave en la formalización de adquisiciones y erogaciones realizadas por los contribuyentes que opten por la autofacturación. En un país donde la formalidad y la transparencia son vitales para el desarrollo económico, entender cómo y por qué se utiliza este aviso resulta fundamental para asegurar el correcto cumplimiento de las obligaciones fiscales.
¿Quiénes Son los Sujetos Obligados a Presentar este Aviso?
El Aviso de Operaciones con Autofacturación debe ser presentado por personas físicas que ejercen actividades empresariales o profesionales en México y que utilizan el mecanismo de autofacturación. Estos contribuyentes deben estar inscritos en el Registro Federal de Contribuyentes (RFC) y contar con la Clave Única de Registro de Población (CURP). Además, hay que considerar algunos casos excepcionales:
- Contribuyentes en Régimen Simplificado: Aquellas personas que se encuentren en este régimen también están obligadas a presentar el aviso si realizan operaciones con autofacturación.
- Personas Morales: Aunque el formulario está diseñado principalmente para personas físicas, las personas morales que utilicen autofacturación en sus operaciones también deben cumplir con esta obligación.
Es importante que cada contribuyente verifique su obligación de presentar este aviso, ya que la omisión puede acarrear sanciones por parte del Servicio de Administración Tributaria (SAT).
Los Detalles del Documento: Estructura y Contenido del Aviso
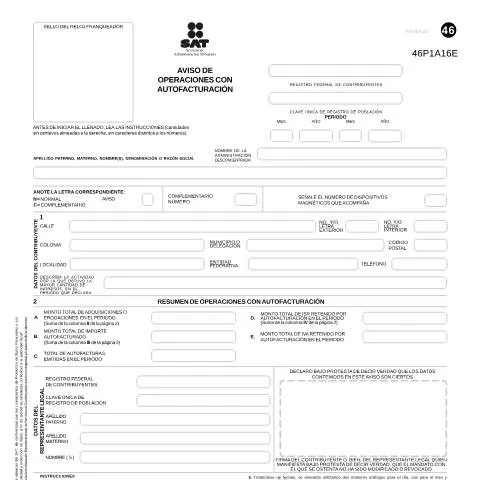
El Aviso de Operaciones con Autofacturación está dividido en secciones que recolectan información relevante acerca de las operaciones realizadas. A continuación, se describen las principales secciones que se deben completar:
- Datos del Contribuyente: Incluye el nombre o razón social, RFC y CURP. Se debe prestar especial atención a la correcta captura de estos datos, ya que son cruciales para la identificación fiscal.
- Descripción de la Actividad: Es necesario especificar cuál fue la actividad que generó la mayor cantidad de ingresos durante el periodo que se declara. Esto ayuda a las autoridades fiscales a tener un panorama de la actividad económica del contribuyente.
- Montos de Adquisiciones: Se debe detallar el monto total de adquisiciones o erogaciones, junto con el importe autofacturado y el ISR e IVA retenidos. Cada suma debe ser anotada con precisión en las columnas correspondientes del formulario.
Estas secciones son vitales no solo para el cumplimiento fiscal, sino también para garantizar que los datos sean correctos y completos ante el SAT.
Proceso de Llenado y Presentación del Aviso
Para evitar inconvenientes y sanciones, se debe seguir un proceso claro al llenar y presentar el aviso:
- Instrucciones Previas: Antes de iniciar, es imprescindible leer las instrucciones que acompañan el formulario. Esto incluye detalles sobre cómo alinear cantidades, el uso de caracteres y la correcta anotación de fechas.
- Completar el Formulario: Es recomendable utilizar una máquina de escribir o un ordenador para asegurar la legibilidad de la información. Se debe evitar el uso de tinta borrosa o caracteres fuera de lugar.
- Presentación del Aviso: El aviso debe ser presentado en los módulos de atención fiscal de la administración desconcentrada del SAT que corresponda al domicilio fiscal del contribuyente. Es importante hacerlo en duplicado, ya que se requiere una copia para el contribuyente y otra para el SAT.
Además, es recomendable acudir a los módulos de forma anticipada para evitar largas filas, especialmente durante las temporadas de presentación de declaraciones.
Consecuencias de No Presentar el Aviso
La falta de presentación del Aviso de Operaciones con Autofacturación puede llevar a diversas consecuencias para los contribuyentes:
- Multas y Sanciones: El SAT puede imponer multas que varían dependiendo de la gravedad de la falta y la cantidad de operaciones que no se reportaron.
- Revisiones Fiscales: La omisión en la presentación de este aviso puede atraer la atención del SAT, resultando en auditorías y revisiones fiscales más exhaustivas.
- Pérdida de Beneficios Fiscales: Al no cumplir con esta obligación, los contribuyentes pueden perder la posibilidad de acceder a ciertos beneficios fiscales, como deducciones o créditos fiscales.
Por lo tanto, cumplir con esta obligación no solo es una cuestión de legalidad, sino también de conveniencia para mantener la salud fiscal del contribuyente.
El Aviso y Su Interacción en el Ecosistema Fiscal
Dentro del sistema tributario mexicano, este aviso no opera de manera aislada. Se encuentra conectado con otras obligaciones y trámites fiscales, lo que refuerza su importancia en el cumplimiento global. Entre las interacciones más relevantes destacan:
- Declaraciones Anuales: La información reportada en el aviso puede ser utilizada para corroborar datos en la declaración anual del ISR, por lo que debe ser consistente con la información presentada en esta declaración.
- Comprobantes Fiscales Digitales (CFDI): Al realizar operaciones de autofacturación, es importante asegurarse de que los CFDI generados cumplan con los requisitos fiscales para evitar problemas futuros.
Entender cómo este aviso se vincula con otros trámites es crucial para una gestión fiscal adecuada.
Perspectivas Futuras y Cambios Reglamentarios
El marco regulatorio en México, especialmente en lo que respecta a la autofacturación y la presentación de avisos, está en constante evolución. Recientemente, el SAT ha implementado diversas reformas con el objetivo de simplificar trámites y mejorar la transparencia. Estos cambios pueden incluir:
- Digitalización de Trámites: La tendencia hacia la digitalización podría llevar a que el aviso se presente en un formato completamente digital, facilitando la vida a los contribuyentes.
- Ajustes en los Requisitos: Podrían realizarse modificaciones en los requisitos de información que deben proporcionarse, por lo que es esencial estar actualizado con las últimas resoluciones del SAT.
Los contribuyentes deben mantenerse informados sobre estos cambios para adaptarse rápidamente y evitar incumplimientos.
Consideraciones Finales sobre el Aviso de Operaciones con Autofacturación
El Aviso de Operaciones con Autofacturación es más que un simple documento; representa un compromiso con la legalidad y la transparencia en las operaciones fiscales. A medida que el entorno fiscal evoluciona, es esencial que los contribuyentes no solo cumplan con esta obligación, sino que también entiendan su relevancia en el contexto más amplio del sistema tributario mexicano. La correcta presentación de este aviso no solo asegura el cumplimiento legal, sino que también puede abrir puertas a beneficios fiscales y un manejo más eficiente de las obligaciones tributarias.
Requisitos y Procedimiento para la Autofacturación
La autofacturación es un mecanismo que permite a los contribuyentes emitir sus propias facturas cuando, por diversas razones, no se puede obtener un comprobante fiscal de un proveedor. Este procedimiento es particularmente útil en sectores donde la relación comercial es directa y el control fiscal es más estricto. Para poder realizar una autofacturación, es necesario cumplir con ciertos requisitos, que se detallan a continuación:
- Registro en el RFC: El contribuyente que desea realizar autofacturación deberá estar inscrito en el Registro Federal de Contribuyentes (RFC). Es esencial que los datos del que emite la factura y del receptor estén actualizados y sean correctos.
- Generación de la Factura: Se debe utilizar un software que cumpla con las normas del SAT para la generación de documentos fiscales digitales. La factura debe contener todos los datos exigidos por la Ley del Impuesto Sobre la Renta (ISR) y debe estar debidamente firmada con la e.firma del emisor.
- Información Adicional: La autofacturación debe incluir datos específicos sobre el tipo de operación, el monto exacto de la transacción y el método de pago utilizado. Todos estos datos son cruciales para la validez del comprobante.
Una vez que se hayan generado las facturas de manera correcta, el contribuyente debe asegurarse de conservar copias digitales que puedan ser requeridas durante una auditoría o revisión por parte de la autoridad fiscal.
Implicaciones Fiscales de la Autofacturación
La autofacturación conlleva diversas implicaciones fiscales que los contribuyentes deben considerar. Si bien el proceso es una herramienta que facilita la emisión de comprobantes fiscales, también implica responsabilidades adicionales. A continuación, se enumeran algunas de las más relevantes:
- Obligaciones de Declaración: Las facturas emitidas bajo el régimen de autofacturación deben ser reportadas en las declaraciones de impuestos correspondientes, y el contribuyente es responsable de asegurarse de que la información se presente de manera precisa y oportuna.
- Responsabilidad en caso de Errores: Cualquier error en la emisión de la autofactura puede resultar en sanciones por parte del SAT. Es fundamental revisar minuciosamente todos los datos antes de la emisión para evitar problemas futuros.
- Impacto en la Deducción de Impuestos: Las facturas emitidas mediante autofacturación pueden ser objeto de revisión por parte de la autoridad fiscal. Si el SAT considera que no cumplen con los requisitos establecidos, puede negar la deducción correspondiente, lo cual puede generar consecuencias económicas significativas para el contribuyente.
Es recomendable que los contribuyentes, especialmente aquellos que realicen operaciones de manera frecuente, se asesoren con un experto en materia fiscal para garantizar el correcto manejo de sus obligaciones tributarias al utilizar la autofacturación.
Casos Especiales de Autofacturación
Existen situaciones específicas en las que la autofacturación puede resultar especialmente útil. A continuación, se presentan algunos de estos casos especiales:
- Servicios Profesionales: Los profesionales independientes que prestan servicios a empresas pueden optar por autofacturarse, especialmente si la empresa no les proporciona comprobante. En este caso, es fundamental que el profesional esté dado de alta en el RFC y que cumpla con todos los requisitos establecidos para la emisión de sus propias facturas.
- Ventas al Público: En el ámbito del comercio al por menor, es común que los consumidores requieran comprobantes fiscales. Las empresas pueden implementar sistemas que les permitan emitir autofacturas a sus clientes, simplificando el proceso e incrementando la satisfacción del consumidor.
- Relaciones Internacionales: Si una empresa mexicana realiza operaciones con entidades extranjeras que no proporcionan facturas conforme a las regulaciones mexicanas, la autofacturación se convierte en una herramienta valiosa para formalizar la transacción y cumplir con las obligaciones fiscales nacionales.
En todos estos casos, es crucial que el contribuyente esté al tanto de las normativas vigentes y se asegure de que sus procedimientos de autofacturación cumplan con los lineamientos establecidos por el SAT.