Entendiendo la Solicitud de Adhesión al Procedimiento de Enajenación de Bienes
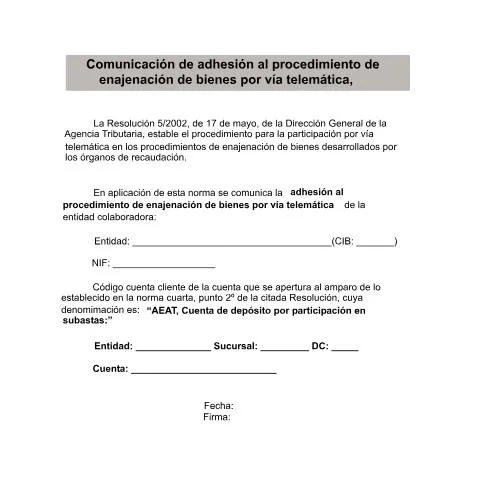
Cuando una entidad financiera se ve ante la necesidad de participar en el proceso de enajenación de bienes a través de medios telemáticos, es fundamental que presente la Solicitud de adhesión al procedimiento de enajenación de bienes por vía telemática. Este documento no solo habilita a la entidad a participar en subastas de bienes, sino que también establece las bases para el manejo adecuado de los activos en cuestión.
Función clave del formulario en la gestión de bienes
La Solicitud de adhesión es crucial para formalizar la participación de la entidad financiera en el proceso de enajenación. Este procedimiento se enmarca dentro de un contexto más amplio, en el cual la Agencia Estatal de Administración Tributaria (AEAT) se encarga de la gestión de bienes embargados, entre otros. La resolución 5/2002 establece los lineamientos para que estas entidades puedan integrarse al sistema telemático, facilitando así la gestión y transparencia del proceso.
¿Quiénes deben presentar este documento?
Particularmente, deben presentar este formulario aquellas entidades financieras que deseen participar en la enajenación de bienes. Esto incluye:
- Entidades de crédito y ahorro.
- Cooperativas de crédito.
- Entidades de servicios de inversión.
Es esencial que cada entidad cuente con su número de identificación fiscal (NIF) y, en algunos casos, un código de identificación de banco (CIB), que deberán incluirse adecuadamente en el formulario.
Proceso de presentación: pasos a seguir
El proceso para presentar la Solicitud de adhesión puede parecer complejo, pero se puede dividir en una serie de pasos claros.
- Obtención del formulario: El formulario debe ser descargado desde la página oficial de la AEAT.
- Rellenar el formulario: Se debe completar con la información requerida, que incluye el NIF de la entidad, datos del banco y otra información relevante.
- Firma y validación: El documento debe ser firmado por un representante autorizado de la entidad.
- Presentación telemática: Una vez completado y firmado, el formulario debe ser enviado a través de la plataforma telemática de la AEAT.
Es vital seguir estas etapas de manera estricta para evitar complicaciones posteriores.
Requisitos específicos para el llenado del formulario
Al completar la Solicitud de adhesión, hay ciertos aspectos que deben ser cuidadosamente considerados:
- Datos de identificación: Incluir el NIF y el CIB de la entidad es indispensable.
- Cuenta de depósito: Es necesario especificar el código de la cuenta que se abrirá para el depósito relacionado con la enajenación.
- Datos del firmante: La identificación del firmante debe estar claramente indicada, incluyendo su cargo en la entidad.
Un llenado incorrecto o incompleto puede resultar en el rechazo de la solicitud, lo que podría tener consecuencias significativas en el proceso de enajenación.
Problemas comunes y cómo proceder ante un rechazo
A pesar de seguir todos los pasos y requisitos, es posible que la Solicitud de adhesión sea rechazada. Las razones pueden variar desde un error en los datos hasta la falta de un documento clave.
Si enfrenta un rechazo, lo primero que debe hacer es revisar el motivo especificado en la comunicación de la AEAT. Generalmente, el formulario será devuelto con anotaciones sobre las incidencias encontradas. En este caso, se recomienda:
- Corregir los errores señalados.
- Revisar si faltan documentos o información complementaria.
- Reenviar la solicitud de nuevo a través de la plataforma electrónica, asegurándose de que todos los datos sean correctos.
Es esencial que cualquier error se corrija de manera oportuna, ya que el tiempo de espera para una nueva evaluación puede afectar la participación de la entidad en futuras subastas.
La importancia de la transparencia en el proceso de enajenación
La Solicitud de adhesión no solo es un mero trámite administrativo; es un documento que garantiza la transparencia y la legalidad en la gestión de bienes embargados. Al ser un procedimiento telemático, se busca asegurar que todas las partes involucradas tengan acceso a la información pertinente en tiempo real.
Esto significa que las entidades participantes pueden estar seguras de que sus transacciones serán monitoreadas adecuadamente, lo cual es crucial para mantener la confianza en el sistema de justicia y recaudación de impuestos.
Derechos y obligaciones de las entidades al presentar el formulario
Al presentar la Solicitud de adhesión, las entidades financieras asumen una serie de derechos y obligaciones que son fundamentales para el desarrollo del procedimiento:
- Derecho a participar: Habilita la entidad para participar en subastas de bienes, lo cual puede representar una oportunidad financiera importante.
- Obligación de transparencia: Las entidades deben actuar de manera clara y honesta en todas las transacciones relacionadas con la enajenación de bienes.
- Responsabilidad legal: En caso de irregularidades, las entidades pueden ser objeto de sanciones o procesos legales.
Impacto de la no presentación del formulario
La falta de presentación de la Solicitud de adhesión puede tener repercusiones graves para las entidades financieras. Entre las más destacadas están:
- Imposibilidad de participar en la enajenación de bienes, lo que podría limitar oportunidades de inversión.
- Pérdida de reputación ante la AEAT y otros organismos reguladores.
- Posibles sanciones administrativas por no cumplir con las normativas establecidas.
Por lo tanto, es fundamental que las entidades sean proactivas y cumplan con este requisito a tiempo, asegurando su participación en el proceso de enajenación de bienes.
Conclusiones prácticas para la presentación efectiva
Para garantizar una presentación exitosa de la Solicitud de adhesión, se recomienda seguir estas prácticas:
- Revisar detalladamente el formulario antes de enviarlo, asegurando que toda la información sea correcta.
- Mantenerse informado sobre los cambios normativos que puedan afectar el procedimiento de enajenación.
- Contar con el respaldo de un equipo legal o administrativo que pueda ayudar en la preparación y envío del formulario.
La correcta gestión de la Solicitud de adhesión al procedimiento de enajenación de bienes por vía telemática es fundamental para el éxito en el ámbito financiero, especialmente en un entorno donde la transparencia y la legalidad son primordiales.
Requisitos y Documentación Necesaria para la Solicitud
Para poder realizar la solicitud de adhesión al procedimiento de enajenación de bienes por vía telemática, las entidades financieras deben cumplir con una serie de requisitos y preparar la documentación necesaria. En primer lugar, es fundamental que la entidad esté legalmente constituida y debidamente registrada en el registro correspondiente, ya sea en el Registro Mercantil o en otro registro administrativo pertinente.
Además, deberá presentar la siguiente documentación:
- Solicitud formal: Debe utilizar el formulario oficial correspondiente, que puede variar dependiendo de la entidad y del tipo de bienes a enajenar. Es recomendable consultar la sede electrónica de la AGE para obtener el modelo adecuado.
- Identificación de la entidad: Se deberá adjuntar el DNI/NIF o el número que corresponda a la entidad, así como el certificado de estar al corriente de sus obligaciones tributarias y con la Seguridad Social.
- Poder de representación: Si la solicitud es presentada por un representante, se deberá aportar el poder notarial que le faculta para actuar en nombre de la entidad, así como el DNI/NIE del representante.
- Documentación adicional: Dependiendo del tipo de bienes a enajenar, pueden ser requeridos otros documentos específicos que justifiquen la operación, como valoraciones de los activos o informes que respalden la necesidad de la enajenación.
Es importante señalar que la falta de alguno de estos documentos puede dar lugar a la denegación de la solicitud, por lo que se recomienda realizar una cuidadosa revisión antes de su presentación.
Plazos y Procedimiento de Aceptación de la Solicitud
Una vez presentada la solicitud, es fundamental tener en cuenta los plazos establecidos para la tramitación. De acuerdo con el procedimiento administrativo común, la administración debe resolver sobre la adhesión al procedimiento de enajenación en un plazo máximo de tres meses. Transcurrido este período sin que se haya dictado resolución, la solicitud se entiende desestimada, lo que implica que se deberá presentar nuevamente si se desea continuar con la tramitación.
El procedimiento de aceptación de la solicitud implica una revisión exhaustiva de la documentación presentada y la verificación del cumplimiento de los requisitos establecidos. La administración podrá solicitar información adicional si lo considera necesario, lo que puede alargar el tiempo de resolución. Por lo tanto, es recomendable estar atentos a las comunicaciones que se realicen a través de la sede electrónica, así como mantener los datos de contacto actualizados.
En caso de que la solicitud sea denegada, la entidad afectada podrá presentar alegaciones en un plazo de diez días desde la notificación de la resolución, donde podrá justificar cualquier discrepancia o error que haya podido influir en la decisión. Este derecho a alegar es fundamental para garantizar la defensa de los intereses de la entidad ante la administración pública.
Aspectos Fiscales y Tributarios Relacionados con la Enajenación de Bienes
La enajenación de bienes por parte de entidades financieras conlleva una serie de implicaciones fiscales que deben ser tenidas en cuenta antes de iniciar el proceso. En primer lugar, es necesario identificar el tipo de impuesto que puede resultar aplicable en función de la naturaleza del bien a enajenar. En general, la transmisión de bienes inmuebles se encuentra sujeta a la Plusvalía Municipal, así como al Impuesto sobre la Renta de las Personas Físicas (IRPF) o al Impuesto sobre Sociedades si la entidad es una sociedad anónima o limitada.
Por otro lado, en el caso de la enajenación de bienes muebles, se deben considerar las normativas específicas que regulan esta actividad, como las disposiciones de la Agencia Tributaria (AEAT). La entidad deberá presentar la declaración correspondiente a través del modelo establecido, asegurándose de que todos los datos sean correctos y estén debidamente justificados.
Asimismo, la entidad debe tener presente los plazos para la presentación de las declaraciones fiscales en relación a la enajenación de bienes, ya que los retrasos o errores en la presentación pueden acarrear sanciones o recargos. Es recomendable consultar con un asesor fiscal que pueda proporcionar orientación específica en función de la situación particular de la entidad, garantizando así el cumplimiento de la normativa vigente.