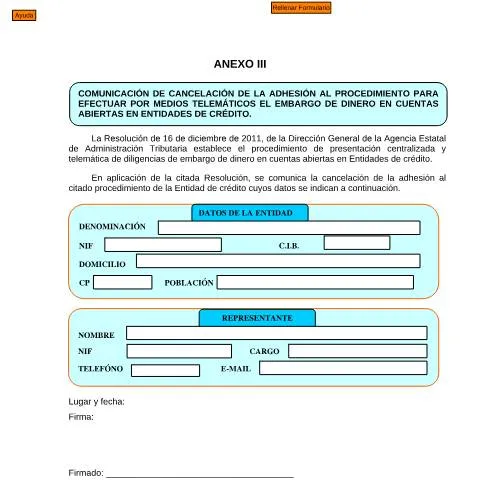
La importancia de la cancelación de la adhesión al procedimiento telemático de embargo
La Comunicación de cancelación de la adhesión al procedimiento para efectuar por medios telemáticos el embargo de dinero en cuentas abiertas en entidades de crédito juega un papel fundamental dentro del marco administrativo español. Este documento, regulado por la Resolución de 16 de diciembre de 2011 de la Agencia Estatal de Administración Tributaria (AEAT), permite a las entidades de crédito formalizar su decisión de no participar en el procedimiento telemático de embargo de cuentas. Esto es relevante no solo para las entidades, sino también para los deudores y la administración tributaria, ya que implica un cambio en la gestión de los embargos y su ejecución.
¿Quiénes están obligados a presentar esta comunicación?
La responsabilidad de presentar esta comunicación recae principalmente en las entidades de crédito que previamente han estado adheridas al procedimiento de embargo telemático. Las entidades que deciden cancelar esta adhesión deben cumplir con ciertos requisitos y seguir un proceso administrativo que garantice la correcta gestión de su decisión. Es esencial que esta comunicación sea presentada por el representante legal de la entidad, quien debe estar debidamente identificado y autorizado.
Requisitos para la presentación
- Identificación de la entidad: Se debe incluir el nombre, NIF y la dirección completa de la entidad de crédito.
- Datos del representante: Información del firmante, incluyendo nombre, cargo y datos de contacto (teléfono y correo electrónico).
- Fecha y firma: El documento debe estar firmado y fechado en el lugar correspondiente para su validez.
Cómo proceder en caso de errores o falta de documentación
Si durante el proceso de presentación se detectan errores o si falta alguna pieza documental, es crucial actuar con rapidez para evitar problemas a futuro. La AEAT puede requerir información adicional o corregir errores en el formulario, y un retraso en la respuesta puede conducir a complicaciones administrativas. Por lo tanto, es recomendable seguir estos pasos:
- Revisar los datos proporcionados: Asegurarse de que toda la información es correcta y está actualizada.
- Comunicación directa: Contactar con la AEAT a través de los canales establecidos para resolver cualquier inquietud.
- Documentación adicional: Si se requiere algún documento adicional, presentarlo lo antes posible para evitar retrasos.
Marco normativo que sustenta la comunicación
El procedimiento de embargo telemático está regulado por diversas normativas que establecen su funcionamiento y las obligaciones tanto de las entidades de crédito como de la administración tributaria. La Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas proporciona el marco legal que ampara la comunicación y su presentación. Esta ley establece las bases para una gestión más eficaz y ágil de los procedimientos administrativos, incluyendo la posibilidad de realizar trámites de manera electrónica.
Consecuencias de la adhesión o cancelación del procedimiento
Es importante tener presente que la adhesión al procedimiento de embargo telemático conlleva ciertas obligaciones para las entidades de crédito. Al cancelar esta adhesión, las entidades se desligan de responsabilidades y procedimientos relacionados con el embargo telemático, lo cual puede impactar en la agilidad de los procesos de recaudación de deudas. Los efectos de esta decisión deben ser considerados cuidadosamente, ya que pueden afectar tanto a la entidad como a los deudores en cuestión.
El proceso y plazos de presentación
La presentación de la Comunicación de cancelación debe hacerse de forma telemática a través de los canales habilitados por la AEAT. Es fundamental conocer los plazos establecidos para evitar que la cancelación quede sin efecto:
- La comunicación puede realizarse en cualquier momento, pero es recomendable hacerlo antes de que se inicien nuevos procedimientos de embargo.
- Una vez presentada la comunicación, la AEAT procederá a su evaluación y confirmará la cancelación a través de los medios electrónicos estipulados.
Calendario administrativo
| Actividad | Plazo |
|---|---|
| Presentación de la comunicación | Inmediata, preferiblemente antes del inicio del embargo |
| Revisión por la AEAT | Plazo variable, se notificará a la entidad |
| Confirmación de cancelación | Dentro de un plazo razonable tras la revisión |
Consecuencias de no presentar la comunicación
La omisión en la presentación de esta comunicación puede llevar a serias repercusiones para las entidades de crédito. Además de mantener una adhesión no deseada al procedimiento, lo que podría resultar en embargos automáticos, puede también acarrear problemas legales y administrativos. Las entidades deben ser conscientes de las implicaciones que podría tener el incumplimiento de sus obligaciones de comunicación.
Derechos y obligaciones tras la cancelación
Una vez que la comunicación ha sido debidamente presentada y aceptada, las entidades gozan de ciertos derechos:
- Pueden actuar con mayor independencia en la gestión de cuentas de deudores.
- Tienen el derecho a no participar en procedimientos de embargo telemáticos a menos que decidan lo contrario.
Sin embargo, también deben tener en cuenta sus obligaciones continuas, como la correcta gestión de las cuentas y la información a la AEAT sobre cambios relevantes en su estado.
Recomendaciones a seguir
Para facilitar el proceso y asegurar que todo se maneje de manera eficiente, se sugiere:
- Capacitación del personal: Asegurar que el personal encargado de la gestión administrativa esté bien informado sobre el procedimiento y las implicaciones de la cancelación.
- Documentación adecuada: Mantener una adecuada gestión documental de todas las comunicaciones y decisiones tomadas, para futuras referencias y auditorías.
- Consulta profesional: En caso de dudas, es recomendable consultar con un asesor fiscal o legal que entienda a fondo el procedimiento y sus implicaciones.
Conclusiones prácticas sobre la gestión de embargos telemáticos
La gestión de embargos telemáticos es un aspecto fundamental en la administración tributaria, y la correcta presentación de la Comunicación de cancelación de la adhesión es un paso importante que las entidades de crédito deben gestionar con atención y responsabilidad. Mantenerse al tanto de los procedimientos, plazos y obligaciones no solo facilita el cumplimiento normativo, sino que también contribuye a una relación más fluida y efectiva entre las entidades, los deudores y la administración tributaria.
Pasos Previos a la Cancelación de la Adhesión
Antes de proceder con la comunicación de cancelación de la adhesión al procedimiento telemático para el embargo de dinero en cuentas, es fundamental que el contribuyente comprenda las implicaciones y consecuencias de esta decisión. La Ley 39/2015 establece las condiciones necesarias para llevar a cabo este tipo de trámites, así como los derechos y deberes de los ciudadanos ante la administración pública.
En primer lugar, el ciudadano debe evaluar si la adhesión a este procedimiento sigue siendo necesaria o si, por el contrario, resulta más conveniente gestionar los embargos de forma tradicional. Para ello, se recomienda realizar una revisión de la situación fiscal y patrimonial, y en algunos casos, consultar a un asesor fiscal que pueda ofrecer orientación específica dependiendo de las circunstancias particulares del contribuyente.
Además, es relevante tener en cuenta que la cancelación de la adhesión no implica la extinción de las obligaciones tributarias del contribuyente. Si el contribuyente tiene deudas pendientes con la Agencia Estatal de Administración Tributaria (AEAT) o con la Seguridad Social, es posible que la administración continúe con la práctica de embargos, aunque no se utilicen medios telemáticos para ello.
Cómo Realizar la Comunicación de Cancelación de Forma Correcta
Para llevar a cabo la comunicación de cancelación, el procedimiento debe seguir una serie de pasos que garantizan que la solicitud sea tramitada de manera eficaz. En primer lugar, es necesario acceder a la sede electrónica correspondiente de la AEAT o del organismo que gestione el embargo. Este acceso se realiza utilizando el DNI, NIE o NIF del contribuyente, que es imprescindible para identificar la solicitud.
Una vez dentro del portal, el usuario deberá localizar el formulario específico para la comunicación de cancelación. En este caso, no existe un modelo oficial específicamente designado para este trámite, por lo que es recomendable utilizar el formulario de contacto o la opción de "Comunicación de datos". En este formulario, el contribuyente deberá incluir información relevante como su nombre completo, número de identificación, y un breve mensaje indicando su deseo de cancelar la adhesión.
Es importante mencionar que en el asunto del mensaje debe indicarse claramente la intención de cancelar el procedimiento, así como cualquier referencia de procedimiento que sea aplicable. Asegúrese de que la comunicación sea clara y concisa para evitar malentendidos y retrasos en la gestión.
Una vez enviado el formulario, se recomienda conservar una copia del mismo y comprobar que se ha recibido correctamente la comunicación mediante el justificante que proporciona la sede electrónica. Esta acción no solo permite tener un registro del trámite, sino que también es útil en caso de que surjan incidencias o se requiera demostrar que se ha realizado dicho procedimiento.
Consecuencias de la Cancelación y Recursos Disponibles
La cancelación de la adhesión al procedimiento telemático puede tener diversas consecuencias para el contribuyente. En primer lugar, se debe considerar que, a partir del momento en que se formaliza la cancelación, el contribuyente perderá los beneficios asociados al uso de medios electrónicos, como la agilidad en la gestión y la reducción de tiempos de espera. Esto puede hacer que la administración vuelva a utilizar los métodos tradicionales, lo que podría alargar el proceso de embargo y aumentar la carga administrativa.
Adicionalmente, si el contribuyente desea volver a adherirse al procedimiento en el futuro, deberá reiniciar el proceso desde el principio, lo que implica presentar una nueva solicitud y esperar a que esta sea aprobada. Por lo tanto, es recomendable reflexionar adecuadamente antes de tomar esta decisión. En caso de duda, se sugiere consultar con un especialista en materia fiscal o un abogado que pueda asesorar sobre las mejores opciones disponibles.
Por otro lado, si la decisión de cancelar la adhesión se ha tomado debido a una insatisfacción con el servicio o la falta de respuesta por parte de la administración, es posible presentar un recurso ante la misma o llevar a cabo una reclamación administrativa. Para ello, el contribuyente debe cumplir con los plazos estipulados y seguir el procedimiento indicado por la Ley 39/2015, que establece la posibilidad de reclamación en caso de que no se esté de acuerdo con la respuesta obtenida.
Además, el contribuyente tiene derecho a conocer el estado de su solicitud y a obtener información sobre cualquier tipo de actuación administrativa que afecte su situación, por lo que no debe dudar en ejercer este derecho si alguna vez siente que su comunicación no ha sido atendida de manera adecuada.