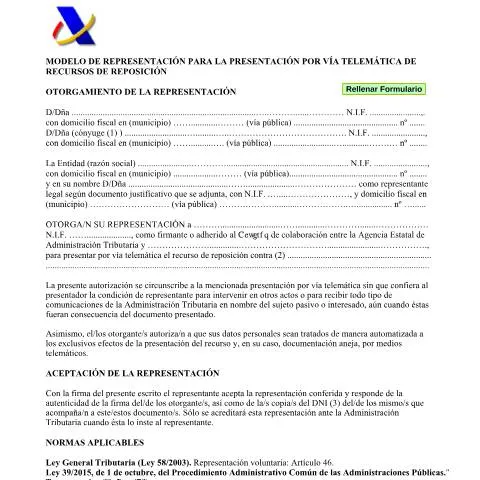
La esencia del Modelo de representación para la presentación por vía telemática de recursos de reposición
En el ámbito tributario español, la correcta gestión de los recursos de reposición es esencial para garantizar que los ciudadanos puedan ejercer su derecho a la defensa ante la administración. En este contexto, el Modelo de representación para la presentación por vía telemática de recursos de reposición, designado como Modelo de representación, juega un papel fundamental. Este documento no solo permite que uno o varios interesados deleguen su representación en una tercera persona, sino que también establece las bases legales para llevar a cabo esta representación de manera telemática ante la Agencia Estatal de Administración Tributaria (AEAT).
Marco normativo que respalda el uso del Modelo de representación
El uso de este formulario se encuentra respaldado por diversas normativas que regulan el procedimiento administrativo en España. La Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas establece los derechos y obligaciones tanto de los administrados como de la administración. En particular, el artículo 46 de la Ley General Tributaria (Ley 58/2003) regula la representación voluntaria, permitiendo que las personas físicas o jurídicas otorguen su representación a otra persona para realizar trámites administrativos.
La Ley Orgánica 3/2018 de Protección de Datos Personales y garantía de los derechos digitales también juega un papel crucial, ya que garantiza el tratamiento adecuado de los datos personales incluidos en este formulario, protegiendo así la privacidad de los interesados.
Canales de presentación: telemática vs. física
La presentación del modelo puede realizarse por diferentes canales, siendo la vía telemática la más recomendada y ágil. A continuación, se detallan las diferencias entre los canales disponibles:
| Canal | Descripción | Ventajas | Desventajas |
|---|---|---|---|
| Telemática | Presentación a través de la sede electrónica de la AEAT. | Rápido, sin necesidad de desplazamiento. | Requiere certificado digital o Cl@ve. |
| Papel | Presentación física en oficinas de la AEAT o Correos. | Accesible para quienes no tienen conexión a internet. | Lento, posible pérdida de documentación. |
Es importante destacar que la presentación telemática es obligatoria para ciertas entidades y personas jurídicas, por lo que este modelo se convierte en una herramienta imprescindible en su gestión tributaria.
Perfil de los obligados a presentar el modelo
El Modelo de representación está diseñado para ser utilizado por diferentes perfiles de contribuyentes. A continuación, se presentan los más comunes:
- Personas físicas: Cualquier ciudadano que desee presentar un recurso de reposición relacionado con un acto administrativo tributario que les afecte.
- Personas jurídicas: Empresas y organizaciones que requieran delegar la representación en un tercero para gestionar recursos de reposición.
- Órganos de representación: Abogados, asesores o gestores que representen a otros en materia tributaria.
La flexibilidad del modelo permite que incluso cónyuges puedan otorgar representación conjunta en el caso de recursos que afecten su tributación conjunta, lo que añade una capa de complejidad en su correcto uso.
Diferencias con formularios similares: evitando confusiones
El Modelo de representación no debe confundirse con otros formularios relacionados con la administración tributaria. A continuación, se citan algunas diferencias clave:
- Modelo 790 código 012: Este formulario se usa para solicitar la liquidación de tasas administrativas, mientras que el Modelo de representación se centra únicamente en la delegación de representación.
- Modelo 036/037: Utilizados para la declaración censal, son distintos del Modelo de representación, que no tiene como fin la inscripción ni la modificación de datos fiscales.
La correcta identificación y uso del modelo adecuado es crucial para la eficacia en la gestión de trámites tributarios.
Pasos a seguir: de la presentación al seguimiento del recurso
El proceso de utilización del Modelo de representación implica varios pasos que deben ser seguidos con rigurosidad:
- Obtención del modelo: Acceder al formulario en la sede electrónica de la AEAT.
- Rellenar el formulario: Completar todos los campos requeridos, asegurándose de que los datos proporcionados son correctos.
- Firma del otorgante y del representante: Ambos deben firmar el documento, aceptando las condiciones de la representación.
- Presentación telemática: Subir el formulario completado a la sede electrónica de la AEAT.
- Seguimiento del recurso: Una vez presentado, se recomienda realizar un seguimiento del estado del recurso a través de la misma plataforma electrónica.
Estos pasos son esenciales para asegurar que el recurso de reposición sea considerado y gestionado adecuadamente por la AEAT.
En caso de errores: qué hacer ante un rechazo o solicitud de información adicional
En ocasiones, la presentación del Modelo de representación puede ser rechazada o requerir información adicional. Esto puede ocurrir por diversos motivos, como:
- Falta de firma de alguno de los otorgantes.
- Inexactitudes en los datos de identificación.
- Documentación incompleta o errónea.
En el caso de rechazo, es recomendable seguir estos pasos:
- Revisión del documento: Verificar detenidamente el modelo presentado y corregir los errores detectados.
- Reenvío de documentación: Presentar nuevamente el modelo corregido y añadir cualquier documentación adicional que se haya solicitado.
- Comunicación con la AEAT: Si es necesario, contactar con el servicio de atención al contribuyente para obtener aclaraciones sobre la situación.
El seguimiento proactivo es clave para asegurar que el recurso avance correctamente y que no se pierda esta valiosa oportunidad de defensa ante la administración tributaria.
Particularidades en situaciones complejas: extranjeros y menores
El Modelo de representación también debe considerar ciertas particularidades que pueden surgir en casos de extranjeros o menores:
- Extranjeros: Cuando el otorgante no es español, se deberá presentar la documentación equivalente al DNI, como el pasaporte o el NIE, y tener en cuenta la normativa específica que les aplica.
- Menores de edad: Si el interesado es un menor, la representación deberá ser otorgada por sus padres o tutores legales, quienes deben firmar el documento en su nombre.
- Personas con discapacidad: En estos casos, el modelo debe ser presentado por el representante legal, asegurando que se cumplen todos los requisitos legales para su correcta representación.
La atención a estas particularidades es esencial para garantizar que todos los ciudadanos tengan acceso a los recursos legales disponibles, independientemente de su situación personal.
Preparación de los documentos: organización y requisitos
Antes de presentar el Modelo de representación, es crucial asegurarse de que todos los documentos necesarios estén debidamente preparados y organizados. A continuación, se presenta una lista de los documentos que suelen ser requeridos según la situación:
- Documentos de identidad: Copia del DNI, NIE o pasaporte del otorgante y del representante, según corresponda.
- Justificativo de representación: En caso de que el representante sea un abogado o asesor, se deberá incluir el documento que acredite su capacidad para actuar en nombre del interesado.
- Acto administrativo objeto del recurso: Documentación que detalle el acto administrativo contra el que se presenta el recurso, como notificaciones y liquidaciones.
Preparar adecuadamente estos documentos no solo facilita la presentación, sino que también reduce el riesgo de rechazo por parte de la AEAT debido a falta de información o incorrecta documentación.
Conclusiones prácticas sobre el Modelo de representación
El Modelo de representación para la presentación por vía telemática de recursos de reposición es una herramienta crucial en la gestión de los derechos tributarios de los ciudadanos. Su correcta utilización no solo garantiza que los recursos se presenten adecuadamente, sino que también asegura que los contribuyentes puedan ejercer su derecho a la defensa de manera efectiva. Con un marco legal sólido y un proceso claro, es fundamental que los ciudadanos estén bien informados y preparados para utilizar este modelo en sus gestiones con la AEAT.
Requisitos para la Presentación de Recursos de Reposición
La presentación de recursos de reposición exige cumplir con ciertos requisitos administrativos que son fundamentales para garantizar la aceptación y tramitación adecuada del recurso. Entre estos requisitos, se incluye la identificación precisa del recurrente, que debe realizarse mediante la presentación de su DNI, NIE o NIF, según corresponda. Este requisito es crucial ya que la administración necesita tener claro quién está presentando el recurso para poder gestionar adecuadamente el proceso.
Además, es necesario que el recurso se presente en el plazo estipulado. Según la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas, los plazos para presentar recursos de reposición son de un mes desde el día siguiente a la notificación del acto administrativo impugnado, o de quince días si se trata de actos de trámite que agotan la vía administrativa. Es importante que los ciudadanos tengan presente estas fechas, ya que la falta de cumplimiento de los plazos puede dar lugar a la inadmisión del recurso.
Junto a estos requisitos temporales, el recurso debe contener una serie de elementos esenciales. Esto incluye la identificación del acto administrativo que se impugna, los motivos que justifican la solicitud de revocación o modificación del mismo, así como la firma del recurrente o, en su defecto, del representante que actúe en su nombre. En el caso de que se actúe por medio de un representante, será indispensable presentar el modelo de representación correspondiente, como el Modelo 790 código 012, que acredita la capacidad de actuación del representante.
Tramitación Electrónica del Recurso de Reposición
La presentación telemática de recursos de reposición se enmarca dentro del proceso de modernización administrativa en España, promoviendo un acceso más sencillo y rápido a los servicios públicos. Para realizar la presentación por vía electrónica, será necesario contar con un certificado digital que permita acreditar la identidad del firmante y garantizar la seguridad del trámite.
La utilización de plataformas electrónicas debe realizarse a través de la sede electrónica correspondiente al organismo competente que emite el acto administrativo impugnado. Cada ministerio u organismo tiene su propia sede electrónica donde los ciudadanos pueden presentar sus recursos, consultar el estado de los mismos e incluso recibir notificaciones electrónicas sobre la evolución del proceso. Por tanto, es recomendable familiarizarse con estas sedes, ya que cada una puede tener procedimientos específicos a seguir.
Una de las ventajas de la tramitación electrónica es la posibilidad de obtener acuses de recibo inmediatos, lo que proporciona al recurrente una mayor seguridad jurídica respecto a la presentación de su recurso. Estos acuses de recibo sirven como prueba de que el recurso ha sido presentado dentro del plazo y deben conservarse, ya que pueden ser necesarios en futuras gestiones o ante posibles impugnaciones.
Impacto de los Recursos de Reposición en la Gestión Administrativa
Los recursos de reposición desempeñan un papel fundamental en el sistema administrativo español, ya que permiten a los ciudadanos impugnar decisiones que consideran injustas o erróneas. Su existencia garantiza un mecanismo de control y revisión que contribuye a la mejora continua de la gestión pública. El análisis de los recursos presentados puede proporcionar información valiosa sobre las áreas en las que se producen mayor número de impugnaciones, lo que puede llevar a las administraciones a revisar y ajustar sus procedimientos internos.
Asimismo, a través de los recursos de reposición, los ciudadanos ejercen su derecho a participar en la administración pública, promoviendo una cultura de rendición de cuentas y transparencia. Es importante destacar que, aunque los recursos de reposición pueden ser considerados una carga para la administración, su correcta gestión puede resultar en una mayor confianza de la ciudadanía hacia las instituciones públicas. Al resolver los recursos de manera efectiva, la administración demuestra que es receptiva a las preocupaciones de los ciudadanos y que está dispuesta a corregir errores cuando sea necesario.
Finalmente, la correcta utilización de los recursos de reposición puede contribuir a la descongestión de los tribunales, ya que muchos conflictos que podrían terminar en litigio se resuelven en esta fase administrativa. De este modo, la administración se convierte en la primera línea de defensa de los derechos de los ciudadanos, ahorrando tiempo y recursos tanto a la administración como a los potenciales demandantes.