Contexto y relevancia del proceso de embargo telemático
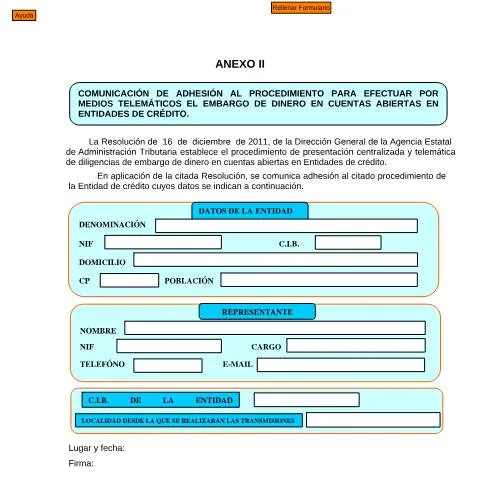
En el ámbito de la administración tributaria española, la Comunicación de adhesión al procedimiento para efectuar por medios telemáticos el embargo de dinero en cuentas abiertas en entidades de crédito desempeña un papel crucial. Este documento permite que las entidades de crédito se adhieran a un proceso que optimiza la gestión de las diligencias de embargo a través de procedimientos electrónicos, facilitando así la recuperación de deudas tributarias.
El proceso de embargo se activa cuando un contribuyente no cumple con sus obligaciones fiscales. A través de este formulario, las entidades de crédito pueden formalizar su participación en el sistema telemático, lo que no solo agiliza el proceso, sino que también proporciona una mayor transparencia y eficiencia. La Agencia Estatal de Administración Tributaria (AEAT) establece los lineamientos para este procedimiento mediante la Resolución de 16 de diciembre de 2011.
Estructura del formulario: detalle de las secciones
El formulario se compone de varias secciones que requieren atención cuidadosa. A continuación, se desglosan las partes más importantes y se ofrecen consejos prácticos para su correcta cumplimentación:
Datos de la Entidad
- Denominación: Aquí se debe indicar el nombre completo de la entidad de crédito. Asegúrese de que coincida exactamente con el nombre registrado.
- NIF: El número de identificación fiscal es fundamental. Un error en esta sección podría invalidar la adhesión.
- Domicilio: Indique la dirección completa, incluyendo código postal y localidad.
Datos del Representante
Este apartado se refiere a la persona que actuará en nombre de la entidad. Es vital que la información sea precisa:
- Nombre y NIF: Complete con los datos del representante legal.
- Cargo: Indique su puesto dentro de la entidad.
- Teléfono y e-mail: Datos de contacto que serán utilizados para futuras comunicaciones.
Pasos para la presentación del formulario
Una vez completado, el proceso de presentación del formulario sigue una serie de etapas:
- Verificación de datos: Antes de enviar, revise toda la información para asegurar que no haya errores.
- Firma del documento: La firma del representante es un requisito indispensable para validar la presentación.
- Envío telemático: Utilice la plataforma electrónica de la AEAT para presentar el formulario. Asegúrese de contar con un certificado digital reconocido para realizar este paso.
Consecuencias de un rechazo o error en la presentación
Si el formulario es rechazado, es esencial actuar rápidamente. Usualmente, la AEAT notificará a la entidad sobre el motivo del rechazo. A continuación se presentan algunos pasos a seguir:
- Corrección: Identifique y corrija los errores señalados en la notificación.
- Reenvío: Una vez corregido, vuelva a enviar el formulario siguiendo el mismo proceso.
- Consulta: Si tiene dudas sobre el proceso, considere contactar directamente con la AEAT o consultar su sede electrónica.
Marco Normativo y Evolución del Procedimiento
El procedimiento actual está respaldado por la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas, que establece la normativa básica para la gestión electrónica en las Administraciones Públicas. Este marco legal busca modernizar y facilitar la relación entre los ciudadanos y la administración tributaria, promoviendo el uso de tecnologías de la información.
La Resolución de 16 de diciembre de 2011 de la AEAT también es fundamental, ya que formaliza el procedimiento telemático para los embargos, permitiendo a las entidades de crédito actuar de manera más eficiente en la gestión de deudas fiscales.
Cronograma de actuación y plazos relevantes
Es crucial estar al tanto de los plazos establecidos, tanto para la presentación del formulario como para la posible actuación tras su aceptación:
| Etapa | Plazo |
|---|---|
| Presentación de la Comunicación | Plazo abierto tras la notificación de deuda |
| Revisión por parte de la AEAT | Hasta 10 días hábiles tras la recepción |
| Posible corrección en caso de rechazo | 5 días hábiles desde la notificación de rechazo |
Seguimiento y gestión del expediente administrativo
Una vez presentado el formulario, es posible realizar un seguimiento del expediente administrativo. A continuación, se mencionan algunas acciones recomendadas:
- Acceso a la sede electrónica: Desde la plataforma de la AEAT, puede consultar el estado de su solicitud utilizando su certificado digital.
- Notificaciones: Permanezca atento a las notificaciones electrónicas que la AEAT pueda enviarle respecto a su gestión.
- Asistencia personalizada: Si tiene dudas o necesita aclaraciones, diríjase a los canales de atención al cliente de la AEAT.
Consideraciones finales y buenas prácticas
El proceso de adhesión al procedimiento para realizar embargos telemáticos es un paso importante para las entidades de crédito que buscan cumplir con sus obligaciones fiscales. Para asegurar una gestión eficiente y sin contratiempos, tenga en cuenta las siguientes buenas prácticas:
- Capacitación: Asegúrese de que el personal encargado esté debidamente formado en el uso de la plataforma telemática de la AEAT.
- Documentación precisa: Mantenga siempre actualizada la información de contacto y los datos fiscales de la entidad.
- Anticipación: No deje la presentación del formulario para el último momento; esto le permitirá gestionar cualquier eventualidad que pueda surgir.
¿Qué es el procedimiento de embargo telemático y a quién afecta?
El procedimiento de embargo telemático se refiere a la posibilidad de que las autoridades competentes ejecuten embargos sobre cuentas bancarias de los deudores a través de medios electrónicos. Este mecanismo se ha implementado para facilitar y agilizar la recuperación de deudas tributarias, así como de otras obligaciones económicas. Afecta principalmente a aquellos contribuyentes que mantienen deudas con la Agencia Estatal de Administración Tributaria (AEAT) o con la Seguridad Social, y se aplica tanto a personas físicas como jurídicas.
La Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas establece las bases sobre cómo deben llevarse a cabo estos procedimientos, fomentando la digitalización y la eficiencia en las gestiones administrativas. La adhesión a este procedimiento es crucial para aquellas entidades que deseen participar activamente en la recuperación de deudas y optimizar sus recursos.
Los embargos telemáticos presentan varias ventajas. En primer lugar, permiten una respuesta más rápida en comparación con los procedimientos tradicionales, ya que eliminan la necesidad de presentar documentos en formato físico y reducen los plazos de respuesta. En segundo lugar, brindan mayor seguridad a las entidades al realizar las gestiones en un entorno controlado y regulado, lo que minimiza el riesgo de errores o fraudes. Es fundamental que las entidades de crédito estén preparadas para estos procedimientos, cumpliendo con los requisitos necesarios para su correcta ejecución.
Requisitos para la adhesión al procedimiento telemático
Para poder participar en el procedimiento de embargo telemático, las entidades de crédito deben cumplir con ciertos requisitos establecidos por la AEAT. Estos requisitos son importantes tanto para la correcta ejecución del procedimiento como para asegurar que se respeten los derechos de los deudores. A continuación, se detallan algunos de los requisitos más relevantes:
- Registro en el sistema de la AEAT: Las entidades deben estar registradas en el sistema de la AEAT, lo que incluye la obtención de un certificado digital que permita la identificación y autenticación en el portal de la AEAT.
- Capacidad técnica: Las entidades deben poseer los recursos técnicos necesarios para operar en un entorno digital, lo que implica contar con sistemas informáticos y software adecuados para recibir y gestionar las comunicaciones electrónicas.
- Conocimiento de la normativa vigente: Es fundamental que el personal de la entidad esté capacitado y conozca la normativa que regula estos procedimientos, así como los derechos y obligaciones que tienen tanto las entidades como los deudores.
- Designación de un representante: Las entidades deben designar un representante que actúe en nombre de la entidad en todas las gestiones que se deriven del procedimiento de embargo telemático. Este representante será responsable de recibir notificaciones y de interactuar con la AEAT.
Cumplir con estos requisitos no solo es un paso necesario para la adhesión al procedimiento, sino que también garantiza que las entidades de crédito puedan realizar embargos de manera eficiente y conforme a la legislación, evitando posibles problemas o complicaciones en el futuro.
Proceso de comunicación de adhesión y plazos a considerar
La comunicación de adhesión al procedimiento telemático para el embargo de cuentas debe ser presentada formalmente ante la AEAT. Este proceso implica varios pasos que las entidades de crédito deben seguir para asegurarse de que su solicitud sea considerada y aceptada. A continuación, se describen las fases del proceso de comunicación de adhesión y los plazos que deben tenerse en cuenta.
En primer lugar, las entidades interesadas deberán completar el formulario correspondiente, que generalmente se encuentra disponible en la sede electrónica de la AEAT. Este formulario debe ser presentado de forma electrónica, utilizando el certificado digital de la entidad. La presentación se podrá realizar en cualquier momento, pero se recomienda no dejarlo para el último momento, dado que los plazos administrativos deben ser respetados.
Una vez presentada la solicitud, la AEAT tiene un plazo de cinco días hábiles para emitir una resolución sobre la aceptación o el rechazo de la adhesión. En caso de que la solicitud sea aceptada, la entidad recibirá una notificación que le permitirá comenzar a operar bajo el procedimiento de embargo telemático. Si la solicitud es rechazada, la AEAT deberá proporcionar los motivos de dicha decisión, permitiendo a la entidad subsanar posibles errores o presentar la documentación adicional requerida.
Es crucial que las entidades mantengan un seguimiento sobre el estado de su solicitud, ya que cualquier retraso o falta de respuesta por parte de la AEAT podría afectar su capacidad de actuar en el procedimiento de embargo. Además, deben ser conscientes de que los plazos para la ejecución de los embargos son estrictos, y cualquier error en el cumplimiento puede resultar en la nulidad de los actos administrativos realizados. Por tanto, una gestión adecuada y proactiva es esencial para garantizar el éxito en la recuperación de deudas.