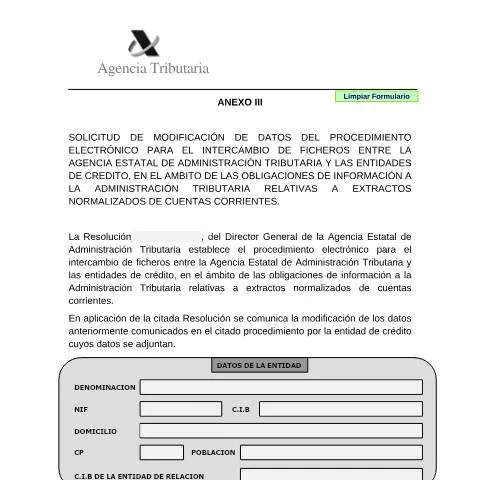
Introducción al Proceso de Modificación de Datos de Entidades de Crédito
En el entorno tributario actual, las entidades de crédito juegan un papel fundamental en la gestión de la información financiera. La Agencia Estatal de Administración Tributaria (AEAT) ha establecido un procedimiento que permite el intercambio de ficheros entre estas entidades y la administración tributaria. Este proceso es crucial para el cumplimiento de las obligaciones de información relativas a los extractos normalizados de cuentas corrientes. Así, la Solicitud de modificación de datos del procedimiento electrónico se convierte en un documento esencial para las entidades que necesitan actualizar su información en el sistema.
¿Qué Información Se Modifica y Cuáles Son Sus Límites?
La solicitud no solo abarca la modificación de datos específicos, sino que también tiene limitaciones en cuanto a qué tipo de información se puede registrar o cambiar. A continuación, se detallan las principales categorías de datos que se pueden modificar:
- Denominación de la entidad: Cambios en la razón social que requieran actualización.
- NIF de la entidad: Modificaciones en el Número de Identificación Fiscal por cambios legales o estructurales.
- Domicilio fiscal: Actualización de la dirección de la entidad, un aspecto crucial para la correcta identificación fiscal.
- Datos del representante: Modificaciones en la persona responsable de la relación con la AEAT, incluyendo cambios en el nombre, cargo, NIF y contacto.
Sin embargo, es importante tener en cuenta que no todas las modificaciones están permitidas. Por ejemplo, cambios que afectan a la naturaleza jurídica de la entidad o a su actividad económica deben seguir procedimientos adicionales.
Claves para Entender el Procedimiento
Para navegar eficazmente por este procedimiento, es fundamental comprender ciertos conceptos clave:
- Entidades de Crédito: Instituciones financieras que están autorizadas para recibir depósitos y otorgar créditos.
- Obligaciones de Información: Deber de las entidades de comunicar información relevante a la AEAT para facilitar la gestión tributaria.
- Intercambio de Ficheros: Proceso digital que permite la transmisión de datos entre la AEAT y las entidades de crédito, el cual debe ser realizado de forma segura y eficiente.
Estos elementos son el núcleo del procedimiento y deben ser comprendidos a fondo para evitar malentendidos o errores durante la gestión de la solicitud.
Articulación con Otros Procedimientos Administrativos
Este documento no opera de forma aislada. Es esencial entender cómo se relaciona con otros trámites y normativas dentro del ámbito tributario. Algunos de los procedimientos que pueden verse afectados o que complementan este tipo de solicitud son:
- Declaraciones Informativas: Las entidades también deben presentar otras declaraciones que se relacionan con la información que comunican a la AEAT.
- Modelos de Representación: Documentos como el Modelo 790 pueden ser requeridos para la representación legal ante la AEAT.
- Normativa General de la AEAT: La Ley 39/2015 establece el marco general que regula el procedimiento administrativo común en España, que incluye la gestión tributaria y las obligaciones de las entidades.
La comprensión de estas interrelaciones es vital para asegurar un proceso fluido y sin contratiempos.
Pasos a Seguir en la Presentación de la Solicitud
La presentación de la solicitud de modificación de datos implica una serie de pasos que deben ser seguidos rigurosamente. A continuación, se describe el proceso en detalle:
- Identificación de la Entidad: Reunir toda la documentación que acredite la identidad de la entidad y sus representantes.
- Completar los Datos Necesarios: Asegurarse de que todos los campos del formulario estén correctamente completados, incluyendo la denominación, el NIF y los datos de contacto.
- Enviar la Solicitud Electrónicamente: Utilizar el sistema habilitado por la AEAT para la presentación de documentos, asegurándose de mantener un registro de la operación.
- Confirmación de Recepción: La AEAT enviará una confirmación de la recepción de la solicitud, que debe ser guardada para futuras referencias.
Es importante seguir estos pasos con atención para evitar retrasos o problemas en la modificación de los datos solicitados.
Consideraciones Especiales y Efectos de la Modificación
Las modificaciones realizadas en los datos de la entidad pueden tener consecuencias significativas en el ámbito tributario. Algunas consideraciones especiales que deben tenerse en cuenta incluyen:
- Impacto en la Liquidación de Impuestos: Cambios en la denominación o en el NIF pueden afectar la forma en que se liquidan los impuestos.
- Actualización en los Datos de Contacto: Cualquier cambio en el representante o en los datos de contacto debe ser monitoreado para garantizar que la comunicación con la AEAT no se vea comprometida.
- Plazos de Registro: La AEAT establece plazos específicos dentro del año fiscal para la presentación de modificaciones; es imperativo cumplir con estos plazos para evitar penalizaciones.
Aspectos Técnicos del Intercambio de Ficheros
El procedimiento de intercambio de ficheros implica aspectos técnicos que son fundamentales para el éxito del proceso. A continuación, se describen algunos de estos aspectos:
| Aspecto Técnico | Descripción |
|---|---|
| Formato de Archivo | Los ficheros deben cumplir con los formatos especificados por la AEAT para ser aceptados. |
| Seguridad en la Transmisión | Es esencial utilizar protocolos seguros para proteger la información sensible durante la transmisión. |
| Validación de Datos | Antes de enviar, se debe realizar una validación de los datos para asegurar que no existan errores que puedan derivar en rechazos. |
Conocer estos aspectos técnicos es fundamental para las entidades que buscan cumplir con sus obligaciones tributarias de manera eficiente.
Impacto de las Modificaciones en el Relacionamiento con la AEAT
Finalmente, es esencial considerar cómo las modificaciones de datos pueden influir en la relación de la entidad con la AEAT. Esto incluye:
- Mejora en la Comunicación: Datos actualizados pueden facilitar una comunicación más eficaz con la AEAT, reduciendo el riesgo de malentendidos.
- Confianza e Imagen Corporativa: Mantener la información al día refuerza la imagen de la entidad frente a la administración y los clientes.
- Prevención de Sanciones: La actualización de datos es crucial para evitar posibles sanciones que puedan derivarse de la falta de información precisa.
Así, la correcta gestión de la Solicitud de modificación de datos del procedimiento electrónico no solo es un cumplimiento legal, sino también una estrategia para mejorar la relación con la AEAT y optimizar la operativa de la entidad en el ámbito tributario.
Requisitos y Documentación Necesaria para la Solicitud
Para realizar la solicitud de modificación de datos en el procedimiento electrónico destinado al intercambio de ficheros entre la Agencia Estatal de Administración Tributaria (AEAT) y las entidades de crédito, es fundamental reunir una serie de requisitos y documentos que garanticen la correcta tramitación del proceso. A continuación, se detallan los aspectos más relevantes:
- Identificación del solicitante: Es imprescindible presentar el DNI/NIE/NIF del representante legal de la entidad de crédito, el cual debe estar vigente y en perfecto estado.
- Datos de la entidad: Incluir la razón social de la entidad de crédito, su número de identificación fiscal, así como los datos de contacto actualizados, tales como dirección, correo electrónico y número de teléfono.
- Justificación de la modificación: Se debe aportar un documento que explique de forma clara y concisa los motivos que justifican la petición de modificación de datos. Esto puede incluir cambios en la estructura interna de la entidad, adaptaciones a nuevas normativas o errores en los datos previamente presentados.
- Formulario oficial: La solicitud debe formalizarse mediante el modelo estandarizado correspondiente, que debe ser cumplimentado de forma legible. Para este procedimiento, el modelo EX-15 es el más comúnmente utilizado.
- Consentimiento del interesado: Si la solicitud es realizada en nombre de otra persona o entidad, se deberá presentar un documento que acredite el consentimiento del interesado para llevar a cabo dicha gestión.
- Medios electrónicos: La presentación de la solicitud debe realizarse a través de la sede electrónica de la AEAT. Es fundamental contar con un certificado digital o sistema de identificación electrónica válido que garantice la autenticidad de la solicitud.
Asegúrese de revisar cada uno de los puntos mencionados y de adjuntar toda la documentación necesaria para evitar retrasos en la gestión de su solicitud. Cualquier falta de información puede conllevar a la denegación del trámite, por lo que es recomendable realizar un chequeo exhaustivo antes de proceder.
Plazos y Criterios de Aceptación de la Solicitud
Una vez presentada la solicitud de modificación de datos, es importante estar al tanto de los plazos y criterios que regirán su aceptación y gestión. Estos aspectos son fundamentales para garantizar un seguimiento efectivo del procedimiento y evitar contratiempos posteriores.
Según la Ley 39/2015 del Procedimiento Administrativo Común de las Administraciones Públicas, el plazo general para resolver sobre la solicitud es de tres meses a partir de su presentación. No obstante, este plazo puede variar en función de la complejidad de la modificación solicitada y del volumen de trabajo de la AEAT en ese momento.
En el caso de que no se emita una resolución en el plazo establecido, la solicitud se considerará desestimada, lo que implica que se debe estar atento a cualquier comunicación adicional que pueda requerir más información o documentación. Para evitar este tipo de situaciones, se recomienda realizar un seguimiento periódicamente a través de la sede electrónica de la AEAT, donde se puede consultar el estado del trámite.
Los criterios de aceptación de la solicitud se centran en la validez de la documentación presentada y la justificación de la modificación solicitada. Además, la AEAT evaluará si la información aportada está en consonancia con la normativa fiscal vigente y si no contraviene ninguna disposición legal. Se recomienda prestar especial atención a la correcta cumplimentación del formulario y la presentación de todos los documentos solicitados.
Consecuencias de una Modificación Incorrecta o Incompleta
Es fundamental entender las posibles consecuencias de presentar una solicitud de modificación de datos incorrecta o incompleta en el marco del procedimiento electrónico de intercambio de ficheros entre la AEAT y las entidades de crédito. La Administración Tributaria es rigurosa en la evaluación de las solicitudes, y cualquier error puede acarrear repercusiones significativas.
Primero, si la solicitud no se ajusta a los requisitos establecidos o se presenta de forma incompleta, la AEAT podrá requerir al solicitante que subsane la deficiencia en un plazo determinado. Si este requerimiento no se atiende, la solicitud será desestimada automáticamente, lo que significa que los datos anteriores permanecerán inalterados en la base de la AEAT.
Asimismo, una modificación incorrecta de los datos puede llevar a la entidad a enfrentar problemas legales, especialmente si la nueva información presentada es incompatible con el marco regulatorio vigente. Esto puede resultar en sanciones económicas que afecten a la situación financiera de la entidad de crédito, así como en un posible daño a su reputación en el mercado.
Desde el punto de vista operativo, un error en la modificación de datos puede traducirse en inconvenientes administrativos, tales como la pérdida de tiempo y recursos para corregir la situación, así como complicaciones en la gestión de las obligaciones tributarias de la entidad. Por tanto, antes de enviar una solicitud de modificación, es crucial llevar a cabo una revisión minuciosa de todos los datos y documentos que se presentan.
Por último, en caso de que se detecte un error una vez la modificación ha sido aceptada, la entidad deberá iniciar un nuevo procedimiento de modificación para corregir la información, lo cual puede prolongar la transparencia y la precisión en sus relaciones con la AEAT.