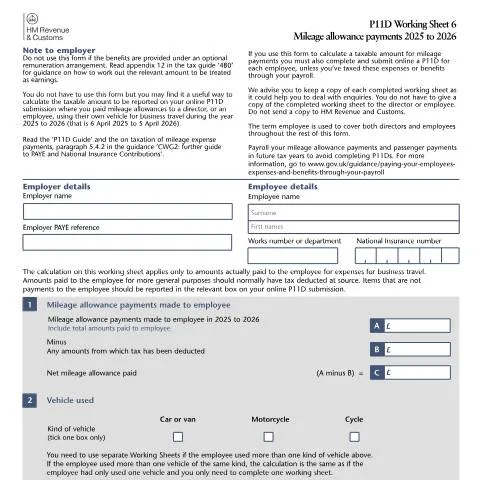
Le P11D Working Sheet 6 dans l'écosystème de la déclaration employeur HMRC
Chaque année, entre janvier et mai, des milliers d'employeurs britanniques se trouvent confrontés à un exercice délicat : calculer précisément les avantages en nature imposables de leurs salariés pour la déclaration P11D. Parmi les nombreux éléments à évaluer, les remboursements kilométriques représentent l'un des défis les plus complexes, notamment lorsque les montants versés dépassent les barèmes officiels d'exonération. C'est précisément dans cette configuration que le formulaire P11D Working Sheet 6 trouve toute sa pertinence.
Ce document de travail, développé par HM Revenue & Customs, permet aux employeurs de déterminer avec exactitude la part imposable des indemnités kilométriques versées à leurs collaborateurs utilisant leur véhicule personnel pour des déplacements professionnels. Contrairement aux autres formulaires P11D qui constituent des déclarations définitives, ce working sheet fonctionne comme un outil de calcul intermédiaire, dont les résultats alimentent ensuite la déclaration P11D principale soumise en ligne.
L'enjeu financier n'est pas négligeable : avec des barèmes d'exonération fixés à 45 pence par mile pour les 10 000 premiers miles parcourus en voiture ou fourgonnette, puis 25 pence au-delà, de nombreuses entreprises versent des indemnités supérieures à ces seuils, créant ainsi une charge fiscale pour le salarié qu'il convient de calculer et déclarer correctement.
Mécanisme de calcul des Approved Mileage Allowance Payments (AMAPs)
Le système des Approved Mileage Allowance Payments constitue le socle réglementaire sur lequel repose tout le mécanisme de calcul du P11D WS6. Établi par HMRC, ce dispositif définit les montants maximaux d'indemnités kilométriques que les employeurs peuvent verser sans créer d'avantage imposable pour le salarié.
| Type de véhicule | Premiers 10 000 miles professionnels | Au-delà de 10 000 miles |
|---|---|---|
| Voitures et fourgonnettes | 45 pence par mile | 25 pence par mile |
| Motocycles | 24 pence par mile | 24 pence par mile |
| Vélos | 20 pence par mile | 20 pence par mile |
Le calcul s'effectue en plusieurs étapes méthodiques. D'abord, l'employeur doit identifier le kilométrage total professionnel parcouru par le salarié durant l'année fiscale 2025-2026 (6 avril 2025 au 5 avril 2026), indépendamment des montants effectivement remboursés. Cette distinction est cruciale : même si l'entreprise ne rembourse que certains déplacements, le calcul des AMAPs doit intégrer l'ensemble des miles professionnels, y compris ceux non indemnisés.
Ensuite, le working sheet applique automatiquement la grille tarifaire : si un salarié a parcouru 15 000 miles professionnels en voiture, le montant AMAP maximal s'élèvera à (10 000 × 0,45£) + (5 000 × 0,25£) = 5 750£. Toute indemnité versée au-delà de ce plafond constituera un avantage imposable à déclarer sur le P11D principal.
Gestion des véhicules multiples et situations complexes
Le formulaire prévoit expressément les cas où un même salarié utilise plusieurs types de véhicules pour ses déplacements professionnels. Dans ce scenario, l'employeur doit compléter un working sheet distinct pour chaque catégorie de véhicule (voiture/fourgonnette, motocycle, vélo), puis additionner les montants imposables calculés séparément.
En revanche, si le salarié utilise plusieurs véhicules de même type – par exemple deux voitures différentes selon les missions –, un seul working sheet suffit. Le kilométrage total est alors agrégé comme s'il s'agissait d'un véhicule unique, simplifiant considérablement la procédure administrative.
Profils d'employeurs concernés et obligations déclaratives
Le P11D Working Sheet 6 s'adresse prioritairement aux employeurs qui versent des indemnités kilométriques substantielles, susceptibles de dépasser les barèmes AMAP. Cette situation concerne particulièrement les secteurs à forte mobilité professionnelle : commerciaux itinérants, consultants, techniciens de maintenance, professions libérales, ou encore associations et organismes publics appliquant des grilles de remboursement généreuses.
L'obligation d'utilisation de ce working sheet ne s'applique toutefois que si l'employeur n'a pas prélevé la taxe à la source sur les excédents d'indemnités. Cette précision revêt une importance capitale : les entreprises qui intègrent directement les avantages kilométriques dans leur système de paie (via PAYE) n'ont pas besoin de compléter ce formulaire, la charge fiscale étant déjà acquittée.
HMRC encourage d'ailleurs vivement cette approche préventive dans ses directives récentes, recommandant aux employeurs d'intégrer ces calculs directement dans leur processus de paie mensuelle plutôt que d'attendre la déclaration annuelle P11D. Cette méthode présente l'avantage de lisser la charge fiscale pour le salarié et de simplifier les obligations déclaratives de fin d'exercice.
Exclusions et cas particuliers
Le working sheet ne s'applique jamais aux arrangements de rémunération optionnelle (optional remuneration arrangements). Ces dispositifs, régis par l'appendice 12 du guide fiscal 480 de HMRC, relèvent de règles de calcul spécifiques qui outrepassent le cadre du P11D WS6.
De même, les directeurs et salariés bénéficiant de voitures de fonction ne sont généralement pas concernés, leurs avantages véhicules étant calculés selon d'autres méthodologies P11D. Le working sheet se concentre exclusivement sur l'utilisation de véhicules personnels pour des besoins professionnels.
Processus de completion et architecture du formulaire
Le P11D Working Sheet 6 s'articule autour de cinq sections logiques qui guident l'employeur dans une démarche de calcul progressive. Cette structuration reflète la philosophie HMRC du "plain English" : chaque étape s'appuie sur les résultats de la précédente, évitant les références croisées complexes.
La section 1 établit le montant net des indemnités effectivement versées au salarié. Cruciale, cette section distingue les montants bruts des sommes ayant déjà fait l'objet d'un prélèvement fiscal, permettant d'identifier précisément l'assiette de calcul. L'employeur doit y reporter non seulement les remboursements kilométriques purs, mais également les éventuels suppléments (péages, stationnement) intégrés dans le système d'indemnisation.
Les sections 2 et 3 procèdent à l'identification du type de véhicule et à l'application des barèmes réglementaires. Cette phase requiert une attention particulière : le choix du véhicule détermine l'ensemble du calcul subséquent. Pour les salariés alternant entre plusieurs moyens de transport, l'employeur doit ventiler précisément les kilomètres par catégorie.
Calcul des AMAPs et détermination de l'excédent imposable
La section 4 constitue le cœur technique du formulaire. Elle calcule automatiquement le montant maximal d'AMAPs auquel le salarié peut prétendre, en appliquant la règle des tranches progressives. Le système distingue soigneusement les premiers 10 000 miles (tarif majoré) du kilométrage excédentaire (tarif réduit).
Cette section intègre également une logique de comparaison automatique : si les indemnités versées (section 1) sont inférieures ou égales aux AMAPs calculés, aucun avantage imposable n'existe. Dans le cas contraire, l'excédent constitue un avantage en nature à déclarer sur le P11D principal.
La section 5 finalise le processus en établissant le montant définitif à reporter dans la case 12 de la section E du P11D en ligne. Cette architecture garantit une traçabilité complète du calcul et facilite les contrôles ultérieurs de HMRC.
Intégration dans l'écosystème P11D et implications pratiques
Le P11D Working Sheet 6 ne constitue qu'un maillon dans la chaîne complexe des déclarations d'avantages en nature. Son résultat alimente directement la déclaration P11D principale, soumise obligatoirement en ligne avant le 6 juillet suivant la fin de l'année fiscale. Cette interconnexion impose une coordination précise entre les différents services de l'entreprise : ressources humaines, comptabilité, et administration fiscale.
Pour le salarié, les conséquences varient selon le montant de l'avantage calculé. Les sommes inférieures à 8 500£ d'avantages annuels totaux peuvent bénéficier d'un traitement simplifié, tandis que les montants supérieurs déclenchent des obligations déclaratives personnelles via la Self Assessment. Cette distinction influence directement les choix de politique de remboursement des entreprises.
HMRC impose également à l'employeur de conserver une copie de chaque working sheet complété pendant au moins trois ans après la fin de l'année fiscale concernée. Cette obligation s'inscrit dans le cadre général des enquêtes fiscales : en cas de contrôle, ces documents constituent les justificatifs primaires des calculs effectués.
Stratégies d'optimisation et bonnes pratiques
Les employeurs avisés développent souvent des stratégies d'optimisation qui minimisent les charges administratives tout en respectant scrupuleusement les obligations fiscales. L'une d'elles consiste à ajuster les barèmes internes de remboursement pour qu'ils restent systématiquement en deçà des seuils AMAP, éliminant ainsi tout avantage imposable.
Alternative plus sophistiquée, l'intégration des calculs kilométriques dans le système de paie mensuelle permet de traiter les excédents comme des compléments de salaire ordinaires, soumis au PAYE classique. Cette approche évite la lourdeur administrative du P11D tout en garantissant la conformité fiscale.
Évolutions réglementaires et perspectives d'automatisation
Le paysage réglementaire britannique évolue rapidement vers une dématérialisation accrue des processus administratifs. HMRC développe actuellement des interfaces de programmation (API) permettant aux logiciels de paie d'intégrer directement les calculs P11D, y compris les working sheets kilométriques. Cette évolution technique pourrait, à terme, rendre obsolète la saisie manuelle du P11D WS6.
Parallèlement, les barèmes AMAP font l'objet de révisions périodiques pour tenir compte de l'inflation des coûts automobiles. La dernière actualisation significative remonte à 2011 pour les véhicules thermiques, mais l'essor des véhicules électriques pourrait justifier une refonte plus profonde du système dans les années à venir.
Les employeurs doivent également anticiper l'impact du UK GDPR et du Data Protection Act 2018 sur la gestion des données kilométriques. Ces réglementations imposent des obligations spécifiques concernant la collecte, le traitement et la conservation des informations personnelles liées aux déplacements professionnels, influençant directement les procédures internes de completion du working sheet.
Harmonisation avec les systèmes de gestion des frais
L'intégration du P11D Working Sheet 6 dans les systèmes d'information modernes représente un défi technique non négligeable. Les entreprises développent progressivement des workflows automatisés qui extraient les données kilométriques des applications de gestion des frais, appliquent automatiquement les barèmes AMAP, et génèrent les working sheets pré-remplis.
Cette automatisation réduit considérablement les risques d'erreur de calcul tout en libérant les équipes administratives pour des tâches à plus forte valeur ajoutée. Elle nécessite toutefois une configuration initiale minutieuse et une maintenance régulière pour s'adapter aux évolutions réglementaires.
Contrôles HMRC et gestion des redressements
Les indemnités kilométriques constituent l'un des points de vigilance privilégiés des enquêteurs HMRC lors des contrôles d'entreprise. La relative complexité des calculs et la fréquence des erreurs de méthode en font une source significative de redressements fiscaux. Le P11D Working Sheet 6, correctement complété et archivé, constitue la première ligne de défense de l'employeur face à ces investigations.
HMRC vérifie systématiquement la cohérence entre les montants déclarés sur les working sheets et les justificatifs comptables sous-jacents : notes de frais, relevés de carte carburant, carnets de route. Cette vérification croisée impose aux entreprises de maintenir une traçabilité documentaire rigoureuse de l'ensemble des déplacements professionnels.
En cas d'erreur détectée a posteriori, les conséquences peuvent s'avérer lourdes : redressement de l'impôt sur le revenu du salarié, cotisations sociales patronales supplémentaires, pénalités pour déclaration tardive ou inexacte. Le coût total peut facilement dépasser plusieurs milliers de livres pour des erreurs apparemment mineures, justifiant pleinement l'investissement dans des procédures de calcul fiables.
Pour les salariés concernés, un redressement HMRC déclenche généralement une obligation de Self Assessment rétroactive, avec les contraintes administratives et financières associées. Cette perspective incite de nombreuses entreprises à adopter une approche conservative, privilégiant la sécurité juridique à l'optimisation fiscale aggressive.
Hybrid and Electric Vehicle Considerations for Mileage Claims
The rise of hybrid and electric vehicles in company fleets has introduced specific considerations for mileage allowance payments that many employers and employees overlook. HMRC's approved mileage rates apply regardless of the vehicle's fuel type, meaning electric vehicle users can still claim the standard 45p per mile for the first 10,000 business miles annually.
However, the calculation becomes more nuanced when considering the actual running costs versus the approved rates. Electric vehicles typically have lower per-mile running costs than petrol or diesel equivalents, potentially creating a larger tax-free benefit for employees. This difference doesn't affect the tax treatment—payments remain non-taxable up to the approved limits—but it may influence company policy decisions regarding fleet composition and mileage reimbursement strategies.
For hybrid vehicles operating in both electric and combustion modes, employers cannot differentiate mileage rates based on which power source was primarily used during specific journeys. The standard HMRC rates apply universally, simplifying administration while maintaining the tax advantages for employees.
Company car drivers using electric or hybrid vehicles face the same restrictions as conventional vehicle users: they cannot claim mileage allowances for business journeys in their company car. However, if they use a personal electric vehicle for business purposes while also having access to a company car, the standard approved mileage rates apply to those personal vehicle journeys.
Charging costs present another consideration area. When employees use personal electric vehicles for business travel and incur charging expenses, these costs are factored into the approved mileage rate calculation. Employers don't need to separately reimburse charging station fees if they're paying the full approved mileage rate, as these running costs are deemed included within HMRC's standard calculations.
Record-Keeping Requirements and Digital Documentation Standards
Maintaining adequate records for mileage allowance payments extends beyond simple mileage logs, particularly given HMRC's increasing emphasis on digital record-keeping and real-time verification capabilities. Employers must retain comprehensive documentation that demonstrates both the business necessity of journeys and the accuracy of mileage calculations, typically for a minimum of six years following the relevant tax year.
Essential documentation includes detailed journey logs showing dates, destinations, business purposes, start and end locations, and total mileage claimed. Many organisations now require employees to submit digital mileage claims with GPS verification or integration with vehicle tracking systems, though HMRC doesn't mandate specific technological solutions. Traditional paper-based systems remain acceptable provided they capture all required information accurately and contemporaneously.
The business purpose documentation proves particularly crucial during HMRC inspections. Vague descriptions like "client meeting" may not suffice; records should specify the client name, meeting purpose, and business justification for travel. This level of detail helps distinguish legitimate business travel from potentially taxable private journeys that might otherwise qualify for mileage reimbursement.
For employees claiming additional mileage allowances through Self Assessment, the record-keeping burden intensifies. They must maintain independent verification of business mileage beyond what their employer may have reimbursed, including evidence that journeys were wholly, exclusively, and necessarily undertaken for employment purposes. This often requires detailed diary entries, appointment confirmations, and correspondence demonstrating the business necessity of travel.
Digital tools and smartphone applications can streamline record-keeping, but employers should ensure any chosen systems capture all HMRC-required data fields and provide audit trails for subsequent verification. Cloud-based storage solutions must comply with UK GDPR requirements for employee personal data protection, particularly when storing location and travel pattern information.
Regular internal audits of mileage claims help identify potential compliance issues before they attract HMRC attention. These reviews should examine claim patterns for unusual variations, verify business purposes against company activities, and ensure consistent application of approved rates across all employee categories.
Integration with Salary Sacrifice and Benefits Packages
Mileage allowance payments interact with various employee benefit arrangements in ways that can significantly impact both tax efficiency and overall compensation strategies. When employees participate in salary sacrifice arrangements for company cars, their ability to claim mileage allowances for personal vehicle use becomes particularly relevant for optimising total reward packages.
Employees who sacrifice salary for company cars but occasionally use personal vehicles for business travel can still claim approved mileage rates for those personal vehicle journeys. This dual approach allows maximum flexibility while maintaining tax efficiency, though careful administration ensures compliance with both salary sacrifice regulations and mileage allowance rules.
The interaction between mileage payments and other taxable benefits requires careful consideration on Form P11D. While mileage payments within approved limits don't appear as taxable benefits, they may influence the calculation of other benefit-in-kind values, particularly where travel patterns affect the business use percentage of company vehicles or other transport-related benefits.
Flexible benefit platforms increasingly incorporate mileage reimbursement options, allowing employees to choose between enhanced mileage rates above HMRC limits (creating taxable benefits) or additional holiday entitlement, pension contributions, or other benefit options. These arrangements require careful structuring to ensure the mileage element remains within approved limits while maximising overall tax efficiency.
For senior executives with comprehensive benefit packages, mileage allowances may represent a relatively small component of total rewards but can provide valuable tax-free income supplementation. Executive service agreements should clearly specify mileage reimbursement entitlements to avoid disputes over business travel expectations and associated cost coverage.
Share scheme participants need particular attention to how mileage payments might interact with share-based reward calculations, especially where travel requirements form part of performance metrics or where share vesting depends on achieving specific business outcomes requiring extensive travel commitments.
Pension contribution calculations typically exclude mileage allowance payments, as these represent expense reimbursements rather than pensionable earnings. However, employees should verify their pension scheme rules, as some arrangements may include all cash payments in contribution calculations regardless of their tax treatment for income tax purposes.