Le paysage complexe des retenues d'impôt sur les paiements d'entreprise
Lorsqu'une société britannique verse des intérêts à un prêteur, des redevances à un détenteur de droits d'auteur ou effectue d'autres paiements annuels, elle endosse souvent le rôle de collecteur d'impôt pour le compte de HMRC. Cette responsabilité, loin d'être anodine, s'articule autour du formulaire CT61, un document qui cristallise les obligations fiscales des entreprises en matière de retenue à la source sur l'Income Tax.
La déclaration CT61 s'inscrit dans un mécanisme où l'entreprise débitrice devient temporairement l'agent du fisc britannique. Elle doit non seulement calculer et prélever l'impôt dû par le bénéficiaire du paiement, mais également en rendre compte périodiquement aux autorités fiscales. Cette procédure touche particulièrement les paiements d'intérêts commerciaux, les redevances de propriété intellectuelle, et certains arrangements financiers alternatifs conformes aux principes islamiques.
Le contexte réglementaire s'avère particulièrement dense lorsque interviennent des bénéficiaires non-résidents. Les conventions fiscales bilatérales, la directive européenne sur les intérêts et redevances, et les dispositions spéciales pour les paiements de finance alternative créent un labyrinthe de règles que les entreprises doivent naviguer avec précision.
Architecture des périodes de déclaration : un découpage méthodique
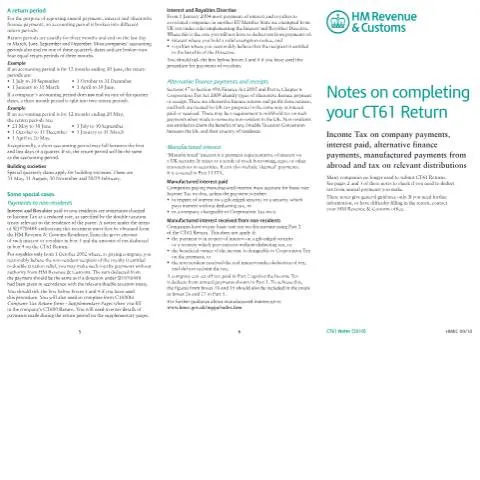
HMRC organise les obligations déclaratives autour de périodes de déclaration qui fractionnent l'exercice comptable de l'entreprise en segments trimestriels standardisés. Cette approche systématique facilite le suivi et le contrôle des retenues d'impôt sur l'ensemble de l'année fiscale.
Périodes trimestrielles standard
Pour la majorité des sociétés, les périodes de déclaration s'alignent sur les fins de trimestres civils : 31 mars, 30 juin, 30 septembre et 31 décembre. Cette harmonisation simplifie considérablement la gestion administrative lorsque l'exercice comptable de l'entreprise coïncide avec ces dates butoirs.
Prenons l'exemple d'une société dont l'exercice comptable s'étend du 1er juillet au 30 juin de l'année suivante. Ses quatre périodes de déclaration CT61 seront :
- 1er juillet au 30 septembre
- 1er octobre au 31 décembre
- 1er janvier au 31 mars
- 1er avril au 30 juin
Ajustements pour les exercices atypiques
La complexité augmente lorsque l'exercice comptable ne se termine pas sur une date trimestrielle standard. Dans ce cas, HMRC impose un découpage particulier où une période de trois mois est scindée en deux périodes de déclaration distinctes.
Considérons une société clôturant son exercice le 20 mai. Ses périodes de déclaration seront :
- 21 mai au 30 juin (période courte de début d'exercice)
- 1er juillet au 30 septembre
- 1er octobre au 31 décembre
- 1er janvier au 31 mars
- 1er avril au 20 mai (période courte de fin d'exercice)
Cette fragmentation assure une meilleure synchronisation avec le calendrier fiscal tout en préservant la logique trimestrielle.
Régime spécial des building societies
Les sociétés de crédit immobilier (building societies) bénéficient d'un calendrier adapté à leurs spécificités sectorielles. Leurs périodes de déclaration se terminent aux 31 mai, 31 août, 30 novembre et 28/29 février, reflétant leurs pratiques comptables historiques et leurs cycles d'activité particuliers.
Mécanismes de retenue pour les paiements vers l'étranger
Les paiements transfrontaliers d'intérêts et de redevances déclenchent des obligations fiscales complexes, modulées par un réseau de conventions fiscales bilatérales et de directives européennes. Le formulaire CT61 capture ces nuances à travers des sections dédiées et des procédures d'exemption sophistiquées.
Application des conventions fiscales
Lorsqu'une entreprise britannique verse des intérêts ou des redevances à un bénéficiaire non-résident, elle peut appliquer un taux réduit de retenue prévu par la convention fiscale pertinente. Cette procédure nécessite l'obtention préalable d'un avis d'autorisation de HMRC Residency sous les termes du règlement SI1970/488.
Sur le formulaire CT61, ces paiements se déclarent en inscrivant le montant brut dans la case 3 et le montant de l'impôt déduit au taux réduit dans la case 4. Cette approche permet à HMRC de vérifier l'application correcte des dispositions conventionnelles.
Procédure simplifiée pour les redevances
Depuis octobre 2002, les entreprises peuvent appliquer directement les taux conventionnels réduits aux paiements de redevances vers l'étranger, sans autorisation préalable de HMRC. Cette simplification administrative repose sur la conviction raisonnable de l'entreprise que le bénéficiaire non-résident peut prétendre aux avantages de la convention fiscale applicable.
L'utilisation de cette procédure accélérée s'indique en cochant une case spécifique sous les cases 3 et 4 du formulaire CT61. Parallèlement, l'entreprise doit compléter le formulaire supplémentaire CT600H lors de sa déclaration annuelle CT600, détaillant les paiements effectués durant la période de déclaration.
Directive européenne sur les intérêts et redevances
Depuis janvier 2004, la directive européenne sur les intérêts et redevances exempte de retenue fiscale britannique la plupart des paiements entre sociétés associées d'États membres de l'Union européenne. Cette exemption s'applique aux :
- Paiements d'intérêts couverts par un avis d'exemption valide
- Paiements de redevances lorsque l'entreprise considère raisonnablement que le bénéficiaire peut invoquer les avantages de la directive
L'application de cette procédure pour les redevances se signale également par une case à cocher spécifique sur le formulaire CT61.
Paiements de finance alternative et intérêts manufacturés
Le système fiscal britannique reconnaît la diversité des instruments financiers modernes à travers des dispositions spéciales pour les paiements de finance alternative et les intérêts manufacturés. Ces mécanismes, bien qu'techniques, génèrent des obligations déclaratives spécifiques sur le formulaire CT61.
Finance alternative conforme aux principes islamiques
Les sections 47 à 49A du Finance Act 2005 et la partie 6, chapitre 6 du Corporation Tax Act 2009 définissent les paiements de finance alternative comme des rendements alternatifs et des parts de profit traités fiscalement comme des intérêts. Cette assimilation permet l'intégration de produits financiers islamiques dans le système fiscal britannique sans discrimination.
Les entreprises effectuant de tels paiements vers des non-résidents doivent appliquer les mêmes règles de retenue que pour les intérêts conventionnels, tout en pouvant invoquer les avantages des conventions fiscales bilatérales.
Intérêts manufacturés : complexité des opérations sur titres
Les intérêts manufacturés naissent des opérations de prêt de titres, de pension livrée (repo) ou d'autres transactions sur valeurs mobilières. Ces paiements, représentatifs d'intérêts sur titres britanniques, peuvent inclure des paiements réputés selon la partie 11 de l'Income Tax Act.
Obligations des payeurs d'intérêts manufacturés
Les entreprises versant des intérêts manufacturés doivent comptabiliser l'Income Tax au taux de base, sauf si le paiement concerne :
- Des intérêts sur titres d'État (gilt-edged securities) ou des titres payant des intérêts sans retenue
- Des versements à une société assujettie à la Corporation Tax sur ces revenus
Traitement des intérêts manufacturés reçus de non-résidents
Les entreprises recevant des intérêts manufacturés de non-résidents doivent acquitter l'Income Tax au taux de base via la partie 2 du formulaire CT61. Cette obligation ne s'applique pas lorsque :
- Le paiement concerne des intérêts sur titres d'État ou des titres sans retenue
- Le bénéficiaire effectif est assujetti à la Corporation Tax sur ce paiement
- Le non-résident a reçu les intérêts réels avec retenue et n'a pas réclamé de remboursement
Un mécanisme de compensation permet aux entreprises de déduire l'impôt payé en partie 2 de celui retenu sur les paiements annuels de la partie 1, en reportant les montants des cases 18 et 19 dans les totaux des cases 26 et 27 de la partie 5.
Processus de soumission et échéances critiques
La remise du formulaire CT61 s'inscrit dans un calendrier strict qui épouse le rythme trimestriel des périodes de déclaration. Cette cadence régulière assure un suivi continu des retenues d'impôt et facilite la gestion de trésorerie tant pour les entreprises que pour HMRC.
Délais de soumission
Chaque déclaration CT61 doit parvenir à HMRC dans les 14 jours suivant la fin de la période de déclaration correspondante. Cette échéance courte reflète l'importance accordée par le fisc à la collecte rapide des retenues d'Income Tax.
| Fin de période de déclaration | Date limite de soumission | Paiement de l'impôt dû |
|---|---|---|
| 31 mars | 14 avril | 14 avril |
| 30 juin | 14 juillet | 14 juillet |
| 30 septembre | 14 octobre | 14 octobre |
| 31 décembre | 14 janvier | 14 janvier |
Modalités de paiement de l'impôt retenu
L'impôt déduit des paiements doit accompagner la déclaration CT61 selon les mêmes échéances. HMRC accepte plusieurs modes de règlement : virement bancaire électronique, chèque d'entreprise, ou paiement en ligne via les services numériques dédiés. Les virements BACS ou Faster Payments constituent les méthodes privilégiées pour leur rapidité et leur traçabilité.
Conséquences des retards
Le non-respect des échéances expose l'entreprise à des pénalités automatiques calculées sur le montant de l'impôt en retard. Ces sanctions s'échelonnent selon la durée du retard et peuvent considérablement alourdir la charge fiscale effective. Les intérêts de retard s'appliquent également dès le lendemain de l'échéance jusqu'au paiement complet.
Exemptions et allègements : naviguer dans les exceptions
Le système de retenue à la source britannique prévoit de nombreuses exemptions qui permettent aux entreprises d'éviter les lourdeurs administratives du formulaire CT61 dans certaines circonstances. Ces allègements reflètent la volonté du législateur de ne pas entraver les flux financiers légitimes tout en préservant l'efficacité de la collecte fiscale.
Paiements entre sociétés britanniques
Les paiements d'intérêts entre sociétés résidentes britanniques échappent généralement à l'obligation de retenue, ces revenus étant directement imposables dans le chef du bénéficiaire au titre de la Corporation Tax. Cette exemption simplifie considérablement les relations financières intra-groupe et évite les phénomènes de double imposition.
Titres sans retenue
Certains instruments financiers, notamment les gilt-edged securities (obligations d'État britanniques) et diverses obligations privées, distribuent leurs intérêts sans retenue à la source. Ces titres, identifiés par des codes spécifiques, permettent aux émetteurs d'éviter les contraintes du formulaire CT61 sur leurs paiements d'intérêts.
Seuils de minimis
HMRC reconnaît que certains paiements de faible montant ne justifient pas les coûts administratifs de la procédure CT61. Bien que les seuils précis puissent évoluer, l'administration fiscale tend à concentrer ses efforts sur les flux financiers significatifs, laissant une certaine latitude aux entreprises pour les montants négligeables.
Contrôles et vérifications : l'après-déclaration
La soumission du formulaire CT61 ne clôt pas définitivement les obligations de l'entreprise. HMRC dispose de pouvoirs étendus pour vérifier l'exactitude des déclarations et peut initier des contrôles ciblés sur les retenues d'Income Tax déclarées.
Documentation de support
Les entreprises doivent conserver une documentation détaillée justifiant chaque paiement déclaré sur le formulaire CT61. Cette obligation englobe les contrats de prêt, les accords de licence, les factures, les preuves de résidence fiscale des bénéficiaires, et les autorisations HMRC pour les taux réduits de retenue.
La durée de conservation recommandée s'aligne sur les délais de prescription fiscale, soit généralement six ans après la fin de l'exercice comptable concerné. Cette période peut s'étendre en cas de soupçons de fraude ou d'omissions substantielles.
Procédures de rectification
Les erreurs matérielles dans les déclarations CT61 peuvent faire l'objet de déclarations rectificatives soumises volontairement par l'entreprise. Cette démarche proactive témoigne de la bonne foi du déclarant et peut influencer favorablement le traitement d'éventuelles pénalités.
Lorsque HMRC identifie des inexactitudes lors de ses contrôles, l'entreprise dispose d'un droit de réponse et peut contester les redressements proposés selon les procédures d'appel administratif standard. Ces différends peuvent éventuellement être portés devant les tribunaux fiscaux spécialisés.
Évolutions réglementaires et perspectives d'avenir
Le formulaire CT61 s'adapte continuellement aux mutations de l'environnement fiscal et financier britannique. Les réformes récentes et les projets en cours dessinent les contours d'un système de retenue à la source plus numérique et mieux intégré aux autres obligations fiscales des entreprises.
Digitalisation des processus
HMRC poursuit sa stratégie de transformation numérique en développant des interfaces en ligne permettant la saisie directe des données CT61. Ces outils intègrent des contrôles de cohérence automatisés et facilitent les échanges d'informations avec les autres déclarations fiscales de l'entreprise.
L'initiative "Making Tax Digital for Corporation Tax" vise à terme l'obligation de soumission électronique pour toutes les déclarations CT61, éliminant progressivement les formulaires papier et accélérant les traitements administratifs.
Harmonisation européenne post-Brexit
Malgré la sortie du Royaume-Uni de l'Union européenne, les principes de la directive sur les intérêts et redevances continuent d'influencer les relations fiscales avec certains États membres via des accords bilatéraux spécifiques. Cette transition progressive nécessite une veille réglementaire constante de la part des entreprises concernées.
Renforcement des obligations de transparence
Les initiatives internationales de lutte contre l'évasion fiscale, notamment les standards OCDE sur l'échange automatique d'informations, renforcent les exigences de traçabilité des paiements transfrontaliers. Le formulaire CT61 s'enrichit progressivement d'informations complémentaires permettant aux autorités fiscales britanniques de mieux coopérer avec leurs homologues étrangers.
Ces évolutions, bien que complexifiant temporairement les obligations déclaratives, visent à créer un environnement fiscal plus transparent et équitable pour l'ensemble des acteurs économiques.