Le cadre réglementaire des déclarations fiscales pour administrateurs de régimes de retraite
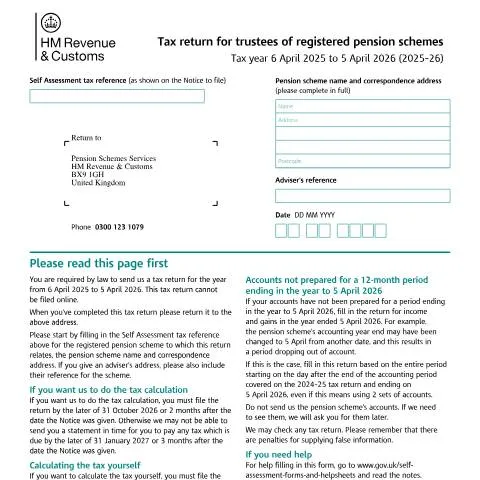
Les trustees de registered pension schemes au Royaume-Uni évoluent dans un environnement fiscal complexe où leurs obligations déclaratives s'articulent autour d'un formulaire spécialisé : le SA970. Cette déclaration fiscale, obligatoire par la loi, concerne exclusivement les administrateurs de régimes de retraite agréés et s'inscrit dans le cycle fiscal britannique du 6 avril au 5 avril suivant.
Contrairement aux déclarations Self Assessment classiques, ce document ne peut être déposé en ligne et nécessite une approche papier traditionnelle. Cette particularité technique reflète la nature spécialisée des informations requises et la complexité des calculs fiscaux liés aux revenus des fonds de pension.
L'obligation légale de déposer cette déclaration s'impose dès lors qu'un Notice to file est émis par HMRC. Ce notice déclenche un processus administratif strict avec des échéances précises qui varient selon que le trustee souhaite effectuer lui-même les calculs fiscaux ou déléguer cette tâche à l'administration.
Profils d'administrateurs concernés et situations particulières
Le SA970 s'adresse spécifiquement aux trustees de registered pension schemes, une catégorie juridique précise dans le paysage des retraites britanniques. Ces administrateurs peuvent être des individus ou des entités corporatives, agissant seuls ou en collège, selon la structure du régime.
Types d'administrateurs visés
- Trustees professionnels : souvent des sociétés spécialisées dans l'administration de fonds de pension
- Trustees internes : employeurs ou leurs représentants administrant directement le régime
- Trustees indépendants : personnes physiques nommées pour leur expertise ou leur indépendance
- Corporate trustees : entités juridiques distinctes créées spécifiquement pour l'administration
Chaque configuration présente des spécificités dans le remplissage du formulaire, notamment concernant l'identification du responsable de la déclaration et l'adresse de correspondance. Lorsqu'un conseiller intervient, sa référence doit impérativement figurer sur le document, créant une traçabilité administrative claire.
Cas particuliers d'exemption ou d'adaptation
Certaines situations nécessitent une approche adaptée. Les régimes en cours de liquidation, par exemple, peuvent voir leurs obligations déclaratives modifiées. De même, les master trusts ou les régimes multi-employeurs présentent des complexités particulières dans la consolidation des informations fiscales.
Les trustees étrangers ou non-résidents doivent porter une attention particulière aux conventions fiscales internationales qui peuvent influencer le traitement de certains revenus déclarés sur le SA970.
Calendrier fiscal et échéances critiques
Le système d'échéances du SA970 se distingue par sa flexibilité conditionnelle, offrant aux trustees deux approches distinctes selon leur préférence en matière de calcul fiscal.
| Option choisie | Date limite de dépôt | Date limite de paiement | Conséquences du retard |
|---|---|---|---|
| Calcul par HMRC | 31 octobre 2026 ou 2 mois après le Notice | 31 janvier 2027 ou 3 mois après le Notice | Risque de ne pas recevoir le décompte à temps |
| Auto-calcul | 31 janvier 2027 ou 3 mois après le Notice | 31 janvier 2027 ou 3 mois après le Notice | Pénalité automatique de £100 |
Cette dualité d'échéances répond à une logique opérationnelle : HMRC a besoin de temps supplémentaire pour traiter les déclarations nécessitant un calcul de leur part. Le choix stratégique entre les deux options dépend souvent de la complexité du régime et des ressources internes disponibles.
Gestion des périodes comptables atypiques
Une particularité notable du SA970 concerne le traitement des périodes comptables non alignées sur l'année fiscale. Lorsque les comptes du régime ne couvrent pas exactement la période du 6 avril au 5 avril, deux approches sont possibles :
Pour les comptes préparés sur 12 mois se terminant dans l'année fiscale 2025-26, les trustees peuvent opter pour une déclaration basée sur cette période comptable. Cette approche simplifie souvent la préparation en utilisant directement les données comptables existantes.
En revanche, si aucune période comptable de 12 mois ne se termine dans l'année fiscale concernée, la déclaration doit couvrir l'intégralité de la période depuis la fin de la dernière période comptable déclarée jusqu'au 5 avril 2026, même si cela implique d'utiliser plusieurs jeux de comptes.
Architecture du formulaire et sections techniques
Le SA970 s'articule autour de plusieurs pages thématiques, chacune traitant d'aspects spécifiques des revenus des régimes de pension. Cette organisation reflète la diversité des sources de revenus potentielles et la nécessité de les traiter selon leur nature fiscale.
Section revenus britanniques
La première section technique concerne les revenus britanniques soumis à retenue à la source. Cette catégorie englobe les intérêts sur prêts et dépôts, les revenus d'arrangements financiers alternatifs, les intérêts sur titres gouvernementaux britanniques et les paiements annuels de unit trusts non autorisés.
L'exclusion notable des dividendes britanniques de cette section reflète leur traitement fiscal spécifique. Les trustees doivent distinguer soigneusement entre le montant net reçu, la taxe retenue, et surtout, identifier toute réclamation de taxe déjà effectuée via le formulaire R63N.
Cette dernière distinction est cruciale car elle évite la double comptabilisation des réclamations fiscales. Le système permet aux régimes de pension de récupérer certaines taxes retenues, mais cette récupération doit être correctement documentée pour éviter les erreurs administratives.
Revenus d'investissements étrangers
La section consacrée aux investissements étrangers traite spécifiquement des revenus internationaux avec retenue fiscale britannique. Cette situation, apparemment paradoxale, concerne certains arrangements où des investissements étrangers génèrent néanmoins une obligation fiscale britannique.
Les trustees doivent exclure de cette section les dividendes d'actions et les montants ne générant aucune réclamation fiscale britannique. Cette précision évite les confusions fréquentes entre revenus étrangers imposables au Royaume-Uni et revenus étrangers exemptés par les conventions fiscales.
Méthodes de calcul et options administratives
Le choix entre l'auto-calcul et le calcul par HMRC représente bien plus qu'une simple préférence administrative. Il influence directement la stratégie fiscale du régime et ses obligations de trésorerie.
Avantages du calcul par HMRC
Opter pour un calcul par l'administration présente plusieurs avantages, notamment pour les régimes complexes ou disposant de ressources fiscales limitées. HMRC applique automatiquement les dernières réglementations et interprétations, réduisant les risques d'erreur de calcul.
Cette approche permet également de bénéficier d'un délai de dépôt prolongé jusqu'au 31 octobre, offrant plus de temps pour rassembler les informations nécessaires. Cependant, les trustees perdent le contrôle direct sur le timing du décompte fiscal, ce qui peut compliquer la planification de trésorerie.
Stratégie de l'auto-calcul
L'auto-calcul offre une maîtrise complète du processus fiscal mais exige une expertise technique approfondie. Les trustees optant pour cette voie doivent non seulement maîtriser les règles fiscales applicables aux régimes de pension, mais aussi s'assurer de l'exactitude de leurs calculs sous peine de pénalités.
Cette approche convient particulièrement aux régimes disposant de conseillers fiscaux spécialisés ou d'équipes internes expertes. Elle permet une planification fiscale plus fine et un contrôle précis des échéances de paiement.
Préparation documentaire et organisation des données
La préparation efficace d'un SA970 nécessite une collecte méthodique d'informations provenant de sources multiples. Cette phase préparatoire détermine largement la qualité et l'exactitude de la déclaration finale.
Sources d'information primaires
Les comptes annuels du régime constituent la source principale, mais leur utilisation nécessite souvent des retraitements pour s'adapter aux exigences fiscales. Les trustees doivent identifier précisément les revenus imposables, distinguer les plus-values des revenus courants, et isoler les éléments déjà soumis à réclamation fiscale.
Les relevés bancaires et les confirmations de courtiers fournissent des détails essentiels sur les retenues fiscales et les dates de perception. Ces documents permettent de vérifier la cohérence entre les montants comptabilisés et les montants effectivement reçus.
Les correspondances avec HMRC, notamment les confirmations de réclamations fiscales antérieures, sont indispensables pour éviter les doubles comptabilisations. Le formulaire R63N, spécifiquement, doit être réconcilié avec les montants déclarés sur le SA970.
Organisation chronologique des informations
Une approche chronologique facilite grandement le remplissage, particulièrement pour les régimes ayant des périodes comptables complexes. Les trustees doivent établir une timeline précise des revenus, en identifiant leur date de perception effective plutôt que leur date comptable.
Cette distinction temporelle devient critique lorsque le régime opte pour une déclaration basée sur l'année fiscale plutôt que sur la période comptable. Dans ce cas, certains revenus comptabilisés peuvent être exclus de la déclaration, tandis que d'autres, non encore comptabilisés, doivent y figurer.
Procédure de dépôt et suivi administratif
Le processus de dépôt du SA970 suit une logique exclusivement papier, imposant aux trustees une approche traditionnelle dans un environnement administratif largement digitalisé.
Modalités d'envoi postal
L'adresse de dépôt spécialisée - Pension Schemes Services, HM Revenue & Customs, BX9 1GH - centralise le traitement de ces déclarations spécifiques. Cette centralisation permet à HMRC de maintenir une expertise dédiée aux questions de régimes de pension.
Les trustees doivent s'assurer que leur envoi contient tous les éléments requis : le formulaire complété à l'encre bleue ou noire, avec tous les montants arrondis selon les règles prescrites (revenus arrondis à la livre inférieure, déductions fiscales à la livre supérieure).
La règle d'arrondi, apparemment anodine, reflète une approche conservative visant à éviter les sur-déclarations de revenus ou les sous-déclarations de déductions. Cette approche protège les trustees contre d'éventuels ajustements défavorables.
Accusé de réception et suivi
Contrairement aux déclarations en ligne qui génèrent des confirmations immédiates, le SA970 suit un processus de confirmation plus traditionnel. Les trustees reçoivent généralement un accusé de réception dans les semaines suivant le dépôt, confirmant la bonne réception de leur déclaration.
Ce délai peut créer une période d'incertitude, particulièrement pour les déclarations déposées près des échéances. Il est donc recommandé d'utiliser un service postal avec accusé de réception pour sécuriser la preuve de dépôt dans les délais.
Conséquences post-déclaration et gestion des ajustements
La finalisation du SA970 déclenche une série de processus administratifs dont les trustees doivent anticiper les implications financières et opérationnelles.
Traitement des décomptes fiscaux
HMRC génère automatiquement un décompte fiscal (tax calculation) basé sur les informations déclarées. Ce document détaille les impôts dus ou les remboursements à effectuer, en tenant compte des retenues déjà subies et des réclamations antérieures.
Les remboursements, lorsqu'ils sont dus, s'effectuent généralement de manière automatique. Cependant, HMRC peut opérer des compensations si d'autres obligations fiscales du régime sont en cours. Cette pratique de compensation automatique peut surprendre les trustees qui s'attendaient à un remboursement direct.
Les sommes dues doivent impérativement être réglées avant le 31 janvier 2027 (ou trois mois après le Notice selon la règle du plus tardif). Tout retard génère automatiquement des intérêts de retard et peut déclencher des pénalités supplémentaires.
Procédures de contrôle et d'enquête
L'avertissement figurant sur le formulaire concernant les vérifications potentielles n'est pas une simple formalité. HMRC dispose de pouvoirs étendus pour examiner les déclarations des régimes de pension, particulièrement lorsque les montants en jeu sont significatifs.
Ces contrôles peuvent prendre plusieurs formes : demandes de justificatifs complémentaires, vérifications sur pièces, ou enquêtes approfondies. Les trustees doivent donc conserver soigneusement tous les documents ayant servi à l'établissement de leur déclaration, même si le formulaire précise explicitement de ne pas joindre les comptes annuels à l'envoi initial.
La conservation documentaire recommandée s'étend généralement sur plusieurs années, permettant de répondre efficacement à d'éventuelles demandes d'éclaircissement. Cette approche préventive évite les complications ultérieures et démontre la rigueur de gestion du régime.
Complex Scheme Structures and Multi-Employer Arrangements
Trustees managing registered pension schemes with complex structural arrangements face additional reporting challenges when completing the SA970. Multi-employer schemes, where several unconnected employers participate in a single pension arrangement, require careful consideration of how tax liabilities are allocated and reported across different participating entities.
For master trust arrangements, where multiple employers utilise a single pension scheme structure, trustees must ensure that the SA970 accurately reflects the aggregate position whilst maintaining clear records of each employer's contributions and any associated tax implications. The form requires specific disclosure where scheme members work for different employers within the same arrangement, particularly when those employers have varying contribution patterns or different tax treatment under pension tax legislation.
Group personal pension schemes present their own complexities, as trustees must distinguish between employer contributions made on behalf of different group companies and individual member contributions. Where the scheme operates across multiple jurisdictions—for instance, where a UK-based scheme accepts contributions for employees working temporarily overseas—trustees must carefully apply the relevant tax rules and ensure proper reporting of any foreign element on the SA970.
Hybrid schemes combining defined benefit and defined contribution elements require particularly detailed reporting. Trustees must allocate scheme expenses, investment returns, and tax charges appropriately between the different sections of the scheme. This becomes especially complex where members can transfer benefits between the DB and DC sections, as each transfer may have distinct tax implications that must be captured in the SA970 reporting.
Sectionalised schemes, where different groups of members have ring-fenced assets and liabilities, demand careful attention to how tax charges are attributed to each section. The SA970 must reflect the overall scheme position whilst trustees maintain detailed records showing how tax liabilities relate to specific sections or member groups.
Investment-Related Tax Complications and Specialist Assets
Registered pension schemes investing in specialist assets face unique tax reporting requirements that significantly impact SA970 completion. When schemes hold direct property investments, trustees must navigate complex rules around taxable property income, capital gains treatment, and the interaction with Annual Allowance calculations for members who may be connected to the property.
Overseas investments require careful consideration of foreign tax credits and the application of double taxation treaties. Trustees must report foreign income and gains appropriately, ensuring that any foreign taxes paid are correctly claimed as credits against UK tax liabilities. The SA970 includes specific sections for foreign tax credit claims, but trustees need comprehensive records of foreign tax certificates and treaty provisions to complete these accurately.
Investment in unregulated collective investment schemes or alternative investments such as hedge funds, private equity, or commodities can trigger reporting obligations under the Pension Scheme Tax Reference (PSTR) system. These investments may generate income or gains that don't fit standard categories, requiring careful analysis of their tax treatment and appropriate disclosure on the SA970.
Schemes engaging in stock lending or derivative transactions must report these activities correctly, particularly where they generate income that may not qualify for pension scheme tax exemptions. Complex derivative positions, including those used for hedging purposes, may create timing differences between accounting and tax recognition that trustees must manage carefully in their SA970 reporting.
Environmental, Social, and Governance (ESG) investments, while increasingly popular, can present tax complications where they involve investment in social impact bonds, community investment schemes, or other specialist structures that may have different tax treatment compared to conventional investments. Trustees must ensure they understand the tax implications of such investments and report them appropriately.
Regulatory Compliance Integration and Cross-Authority Coordination
The SA970 filing process intersects with multiple regulatory requirements beyond HMRC's direct oversight, creating a complex compliance landscape that trustees must navigate carefully. The Pensions Regulator's scheme return, submitted annually via Exchange, contains financial information that should align with the tax positions reported on the SA970, though the reporting periods and accounting treatments may differ.
Trustees of schemes with significant defined benefit liabilities must coordinate their SA970 reporting with actuarial valuations and scheme funding requirements. The timing of actuarial valuations, typically required every three years, may not align with tax year reporting periods, creating potential mismatches in how scheme assets and liabilities are presented for different regulatory purposes.
For schemes undergoing Pension Protection Fund (PPF) assessment, either through employer insolvency or significant underfunding, the SA970 reporting becomes particularly complex. Trustees must continue to report the scheme's tax position whilst managing the assessment process, potentially including provisions for PPF levies and compensation arrangements that may affect the scheme's tax treatment.
Schemes subject to Financial Conduct Authority oversight, particularly those offering defined contribution arrangements with investment choice, must ensure their SA970 reporting reflects any regulatory capital requirements or client money obligations that may impact the scheme's tax position. This is particularly relevant for schemes operating investment platforms or offering self-invested personal pension (SIPP) arrangements.
Data protection compliance under UK GDPR creates additional considerations for SA970 preparation, as trustees must ensure that personal data used in tax calculations and reporting is processed lawfully and that appropriate safeguards are in place when sharing information with HMRC. This includes maintaining audit trails for tax calculations that may reference individual member data whilst ensuring member privacy is protected.
International coordination becomes essential for schemes with cross-border elements, where trustees must liaise with overseas tax authorities and ensure compliance with automatic exchange of information requirements. The Common Reporting Standard (CRS) and other international tax transparency initiatives may require additional reporting that complements the SA970 submission, particularly for schemes with non-UK members or investments.
Trustees managing schemes in corporate restructuring situations—such as mergers, acquisitions, or employer insolvency—face the challenge of maintaining continuous SA970 compliance whilst managing significant operational changes. This may involve coordination with insolvency practitioners, corporate lawyers, and multiple sets of professional advisers to ensure that tax obligations are met throughout transition periods.