La QRC4 : Un pilier méconnu de la comptabilité locale anglaise
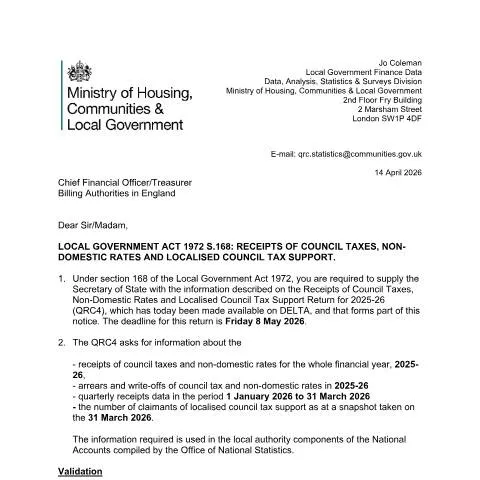
Chaque printemps, dans les bureaux des autorités locales anglaises, une course contre la montre s'engage. Le 8 mai approche inexorablement, marquant l'échéance impérative pour soumettre la QRC4 - Quarterly Return of Council Taxes and Non-domestic Rates. Ce document, bien qu'invisible du grand public, constitue l'un des rouages essentiels du système fiscal local britannique, alimentant directement les comptes nationaux compilés par l'Office for National Statistics.
Loin d'être un simple exercice bureaucratique, cette déclaration trimestrielle capture l'instantané financier de chaque autorité de facturation en Angleterre. Elle révèle les flux monétaires réels - encaissements, arriérés, annulations - qui déterminent la santé financière des collectivités locales et, par ricochet, la capacité des conseils à financer leurs services publics essentiels.
Le fondement législatif : Section 168 du Local Government Act 1972
L'obligation de soumettre la QRC4 puise ses racines dans la section 168 du Local Government Act 1972, texte fondateur qui établit les prérogatives du Secretary of State en matière d'information financière locale. Cette disposition légale confère au ministère le pouvoir d'exiger des autorités locales qu'elles transmettent leurs données de recettes, créant ainsi un système de surveillance financière centralisé.
Le cadre réglementaire s'articule autour de trois piliers fondamentaux :
- L'obligation de transparence : Les autorités de facturation doivent divulguer l'intégralité de leurs encaissements fiscaux
- La standardisation des données : Un format uniforme garantit la comparabilité entre collectivités
- L'intégration nationale : Les informations alimentent directement les comptes nationaux britanniques
Cette architecture légale reflète la tension permanente entre autonomie locale et contrôle central, caractéristique du système britannique de gouvernance territoriale. La QRC4 matérialise cette surveillance, transformant chaque Chief Financial Officer en contributeur obligé des statistiques nationales.
Destinataires et responsabilités : L'écosystème des autorités de facturation
La QRC4 s'adresse exclusivement aux Billing Authorities anglaises - ces collectivités investies du pouvoir de lever la council tax et les non-domestic rates sur leur territoire. Cette désignation englobe principalement les district councils, unitary authorities, metropolitan boroughs et London boroughs, excluant de facto les county councils et parish councils dépourvus de prérogatives fiscales directes.
Au sein de chaque autorité, deux acteurs-clés orchestrent le processus :
| Fonction | Responsabilité principale | Moment d'intervention |
|---|---|---|
| Data Provider | Saisie et compilation des données financières | Avril - début mai |
| CFO/Section 151 Officer | Certification et validation finale | Avant le 8 mai |
Cette séparation des rôles, explicitement recommandée par le ministère, vise à renforcer l'intégrité des données par un contrôle croisé interne. Le Section 151 Officer, figure statutaire de la finance locale britannique, endosse ainsi une responsabilité personnelle dans la véracité des informations transmises.
Les autorités nouvellement constituées ou ayant subi des réorganisations territoriales font l'objet d'un traitement particulier. Leurs obligations peuvent être ajustées selon leur date de création et l'existence de données comparatives pertinentes.
Anatomie de la déclaration : Quatre dimensions financières sous surveillance
La QRC4 2025-26 disséque méticuleusement l'activité fiscale locale selon quatre axes complémentaires, chacun révélant une facette spécifique de la gestion financière municipale.
Encaissements annuels : La photographie globale
La première section capture les recettes totales de council tax et non-domestic rates perçues durant l'exercice 2025-26. Ces données incluent non seulement les paiements courants, mais également les régularisations d'exercices antérieurs, offrant une vision exhaustive des flux monétaires réellement encaissés.
Cette approche "cash-based" diffère fondamentalement de la comptabilité d'engagement pratiquée dans d'autres domaines administratifs, reflétant l'importance accordée aux liquidités effectives dans la gestion des collectivités locales.
Arriérés et annulations : L'envers du décor fiscal
La deuxième dimension explore les arrears and write-offs, révélant les difficultés de recouvrement rencontrées par chaque autorité. Ces informations, particulièrement sensibles, éclairent les disparités socio-économiques territoriales et l'efficacité relative des services de recouvrement locaux.
Les annulations (write-offs) suivent des procédures strictes, généralement validées par des comités spécialisés, et leur volume constitue un indicateur indirect de la pression fiscale locale et des difficultés économiques des contribuables.
Données trimestrielles : Le zoom sur l'hiver fiscal
Le troisième volet se concentre sur la période 1er janvier - 31 mars 2026, correspondant au dernier trimestre de l'exercice fiscal local. Cette focalisation temporelle s'explique par l'importance stratégique de cette période : c'est durant ces trois mois que se cristallisent les résultats annuels et que s'amorcent les préparatifs du budget suivant.
Les variations saisonnières des encaissements, particulièrement marquées pour la council tax payée mensuellement par de nombreux contribuables, trouvent ici leur expression chiffrée.
Bénéficiaires du soutien fiscal : L'instantané social
Enfin, la QRC4 recense le nombre de bénéficiaires du localised council tax support au 31 mars 2026. Cette donnée, figée à un instant T, permet de mesurer l'ampleur des dispositifs d'aide fiscale déployés localement et leur évolution dans le temps.
Le council tax support, successeur du council tax benefit depuis 2013, illustre la décentralisation progressive des politiques sociales britanniques, chaque autorité définissant ses propres critères d'éligibilité dans le respect d'un cadre national minimal.
DELTA : La plateforme numérique au cœur du processus
La soumission de la QRC4 s'effectue exclusivement via DELTA (Data Exchange for Local Authority Transparency), plateforme numérique sécurisée du gouvernement britannique dédiée aux échanges de données avec les collectivités locales. Cette dématérialisation complète, désormais généralisée, transforme radicalement les modalités de dialogue entre l'État central et les autorités territoriales.
DELTA propose deux méthodes de saisie distinctes, adaptées aux capacités techniques et aux préférences organisationnelles de chaque autorité :
Saisie directe : L'approche intuitive
La saisie directe via l'interface web DELTA permet une approche progressive, section par section, avec validation automatique en temps réel. Cette méthode, privilégiée par les autorités de taille modeste ou disposant de ressources techniques limitées, offre l'avantage d'un contrôle immédiat de la cohérence des données.
Les validations intégrées comparent automatiquement les saisies avec les données historiques (QRC4 2024-25) et trimestrielles (QRC3 2025-26), signalant les écarts significatifs nécessitant une justification explicite.
Téléchargement en masse : L'efficacité pour les grandes structures
Le bulk upload via template Excel séduit les autorités gérant des volumes de données importants ou intégrant la QRC4 dans des processus automatisés plus larges. Cette approche nécessite cependant une vigilance accrue : les validations automatiques étant absentes du template, une révision complète via DELTA s'impose avant soumission.
Les cellules calculées, non transférées lors du téléchargement, doivent faire l'objet d'une vérification systématique, source d'erreurs potentielles pour les utilisateurs non avertis.
Validation et contrôle qualité : L'exigence de cohérence
Le processus de validation de la QRC4 illustre parfaitement l'évolution vers une administration de données plutôt que de simples formulaires. Chaque soumission déclenche une batterie de contrôles automatisés, comparant les nouvelles données avec les références historiques et détectant les anomalies potentielles.
Les validations intégrées signalent automatiquement :
- Les variations supérieures aux seuils prédéfinis par rapport à l'exercice précédent
- Les incohérences entre données annuelles et trimestrielles
- Les montants aberrants ou manifestement erronés
- Les omissions dans les champs obligatoires
Lorsqu'une anomalie est détectée, DELTA exige une explication détaillée de la part de l'autorité concernée. Cette justification, loin d'être une formalité, constitue un élément d'information précieux pour les analystes du ministère et contribue à l'amélioration continue de la qualité des statistiques nationales.
Le document "QRC4 Validation Notes" fournit des exemples d'explications satisfaisantes, guidant les autorités vers des justifications substantielles plutôt que des réponses évasives. Cette approche pédagogique témoigne de la volonté ministérielle d'élever le niveau général de la reporting financier local.
Calendrier et certification : La mécanique de soumission
Le calendrier de la QRC4 s'inscrit dans le rythme immuable de l'année fiscale britannique, avec des échéances non négociables qui rythment la vie des services financiers locaux.
Chronologie type de la campagne 2026
| Date | Étape | Acteur principal |
|---|---|---|
| 14 avril 2026 | Ouverture de la collecte sur DELTA | Ministry of Housing, Communities & Local Government |
| Avril 2026 | Notification automatique aux data providers | Système DELTA |
| Fin avril - début mai | Saisie et validation des données | Autorités locales |
| 8 mai 2026 | Deadline impérative de soumission | CFO/Section 151 Officers |
La fenêtre de saisie, volontairement resserrée sur moins d'un mois, reflète la nécessité pour le gouvernement central de disposer rapidement des données de clôture d'exercice. Cette contrainte temporelle pousse les autorités locales à optimiser leurs processus internes de collecte et de validation des informations financières.
Le processus de certification en deux temps
La procédure de certification DELTA matérialise la séparation des responsabilités chère au système britannique. Une fois la saisie achevée, le data provider actionne la fonction "submit for certification", déclenchant une notification automatique vers le CFO ou Section 151 Officer désigné.
Cette étape de certification ne constitue pas une simple formalité administrative. Elle engage la responsabilité personnelle du signataire quant à l'exactitude et la complétude des informations transmises, dans un contexte où les données locales alimentent directement les comptes nationaux.
Les autorités confrontées à des difficultés techniques de certification - mots de passe expirés, changements d'équipes, problèmes d'accès - peuvent solliciter l'assistance technique via l'adresse dédiée [email protected], témoignant de la volonté ministérielle de ne laisser aucune collectivité en marge du processus.
Intégration dans l'écosystème statistique national
La QRC4 transcende le simple exercice de reporting pour s'inscrire dans l'architecture complexe des National Accounts britanniques, compilés par l'Office for National Statistics (ONS). Cette intégration confère aux données locales une dimension macroéconomique, où chaque council tax encaissée à Manchester ou Brighton contribue aux grands agrégats nationaux scrutés par les marchés financiers et les institutions internationales.
L'impact de cette intégration se mesure à plusieurs niveaux :
Contribution aux comptes publics
Les recettes fiscales locales, consolidées via la QRC4, alimentent directement le calcul du déficit public britannique au sens de Maastricht. Une sous-évaluation ou un retard dans la transmission des données locales pourrait théoriquement affecter les ratios européens de la dette publique britannique, illustrant l'interdépendance croissante entre gestion locale et enjeux nationaux.
Pilotage des politiques territoriales
Les variations d'encaissement révélées par les QRC4 successives orientent les décisions gouvernementales en matière de péréquation, de réforme fiscale locale ou d'ajustement des dotations d'État. Un effondrement des recettes dans certaines zones géographiques peut déclencher des mesures d'urgence ou des révisions de la carte administrative.
L'analyse comparative des performances de recouvrement entre autorités similaires nourrit également les réflexions sur les bonnes pratiques administratives et les mutualisations possibles de services.
Transparence démocratique et accountability
Bien que techniquement complexe, la QRC4 participe de l'exigence démocratique de transparence financière. Les données consolidées, une fois traitées et anonymisées, enrichissent les bases statistiques publiques permettant aux citoyens, chercheurs et journalistes d'analyser l'évolution des finances locales.
Cette dimension de democratic accountability explique en partie la rigueur des processus de validation : au-delà des besoins statistiques, c'est la crédibilité de l'information publique qui se joue dans chaque QRC4 soumise.
La QRC4 incarne ainsi parfaitement l'évolution de l'administration britannique vers une gouvernance par les données, où la performance des politiques publiques se mesure désormais en temps réel à travers des indicateurs standardisés et des processus de reporting sophistiqués. Pour les autorités locales, maîtriser cet exercice devient un enjeu de légitimité autant que de conformité réglementaire.
Quarterly Return Deadlines and Submission Requirements
Local authorities in England and Wales must submit their quarterly returns of Council Tax and non-domestic rates within 21 days of the end of each quarter. The quarterly periods align with the financial year structure, running from 1 April to 31 March, divided into:
- Quarter 1: 1 April to 30 June (deadline: 21 July)
- Quarter 2: 1 July to 30 September (deadline: 21 October)
- Quarter 3: 1 October to 31 December (deadline: 21 January)
- Quarter 4: 1 January to 31 March (deadline: 21 April)
When the 21st falls on a weekend or bank holiday, the deadline automatically extends to the next working day. However, authorities cannot rely solely on this extension and should aim to submit returns well before the deadline to account for potential technical issues or data verification requirements.
The Department for Levelling Up, Housing and Communities (DLUHC) operates a dedicated online portal for return submissions. Local authorities must register their authorised users through the portal's secure access system, which requires two-factor authentication for all submissions. The system typically opens for quarterly submissions approximately 10 working days before the quarter ends, allowing authorities to prepare and validate their data in advance.
Late submissions trigger automatic penalty procedures, with DLUHC issuing formal notices to chief executives and section 151 officers. Persistent delays may result in intervention measures, including the appointment of external commissioners to oversee the authority's financial reporting processes.
Data Validation and Quality Assurance Procedures
The quarterly return system incorporates sophisticated validation checks to ensure data accuracy and consistency across reporting periods. These automated checks flag discrepancies that require explanation or correction before submission acceptance.
Primary validation checks include:
Variance analysis comparing current quarter figures with the same quarter in the previous year. Differences exceeding 10% for Council Tax or 15% for non-domestic rates automatically generate warning flags requiring written explanations. These explanations must detail the underlying causes, such as new developments, rating list changes, or collection performance variations.
Sequential consistency checks ensure that cumulative figures align with individual quarterly submissions. The system cross-references opening balances, quarterly movements, and closing positions to identify mathematical errors or data input mistakes that could distort the overall picture.
Collection rate validation examines the relationship between gross charges, reliefs applied, and cash collected to identify unrealistic collection percentages. Authorities reporting collection rates significantly above or below sector averages must provide supporting documentation explaining their performance.
Common data quality issues include:
Incorrect treatment of backdated adjustments, where authorities fail to allocate historical corrections to the appropriate reporting periods. This often occurs with rating list alterations that have retrospective effect, requiring careful allocation between current and prior year impacts.
Misclassification of relief categories, particularly where authorities apply local discretionary reliefs that don't align with standard reporting definitions. The system requires precise categorisation to ensure accurate national statistics compilation.
Timing differences in cash collection recording, where authorities use different cut-off procedures for quarter-end transactions. DLUHC guidance specifies that collections must be recorded based on cleared funds received, not payment dates or processing dates.
Authorities must maintain detailed working papers supporting their quarterly submissions, including reconciliations between their internal financial systems and the return figures. These working papers form part of the audit trail and may be requested during DLUHC's periodic data verification exercises.
Impact on Government Financial Planning and Policy Development
The quarterly return data serves as a critical input for central government's fiscal planning and policy development processes. HM Treasury relies on this information to update its economic forecasts and assess the health of local government finances throughout the financial year.
Fiscal monitoring applications include:
Revenue forecasting for the Autumn Statement and Spring Budget preparations. Treasury analysts use quarterly trends to project full-year local taxation yields, informing decisions about government grants and spending allocations. Significant deviations from projected collection rates can trigger revisions to the overall fiscal outlook.
Assessment of economic conditions at the local level. Council Tax and business rates collection patterns often reflect broader economic trends, with declining collection rates potentially signalling financial stress among households and businesses. This intelligence informs government responses to regional economic challenges.
Evaluation of policy effectiveness, particularly for measures affecting business rates such as reliefs for small businesses, retail properties, or specific sectors. Quarterly data allows policymakers to track the uptake and impact of these interventions in near real-time.
Policy development implications extend to:
Local government finance reform considerations. Persistent variations in collection performance between authorities inform discussions about the sustainability of current funding mechanisms and potential alternatives such as tourism taxes or infrastructure levies.
Business rates system reform, where quarterly data highlighting volatility in non-domestic rate yields supports arguments for more frequent revaluations or alternative approaches to commercial property taxation.
Council Tax reform debates, particularly regarding the relationship between property values and tax burdens. Collection data combined with demographic analysis helps assess the distributional impacts of the current system and potential modifications.
The Office for Budget Responsibility (OBR) incorporates quarterly return data into its independent fiscal forecasts, using local authority collection trends as one indicator of the broader tax base performance. This independent scrutiny adds credibility to government fiscal projections and helps identify potential risks to public finances.
Regional development agencies and combined authorities also utilise aggregated quarterly data to understand economic conditions within their areas. This information supports investment decisions, business support programmes, and strategic planning initiatives aimed at promoting economic growth and resilience.