Naviguer dans le système d'appel à deux niveaux des tribunaux britanniques
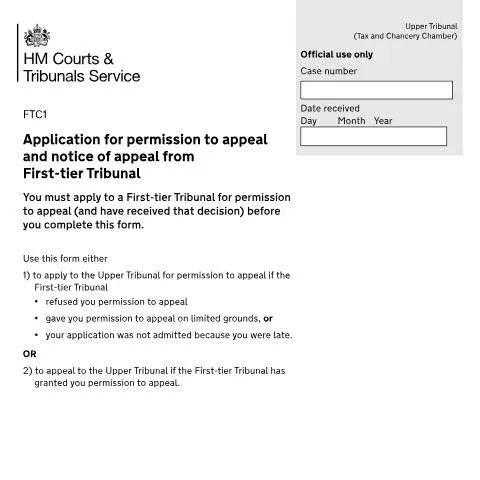
Le système judiciaire administratif britannique fonctionne selon une hiérarchie précise où les décisions du First-tier Tribunal peuvent faire l'objet d'un recours devant l'Upper Tribunal. Cette progression n'est toutefois pas automatique : elle nécessite une autorisation préalable et suit des procédures strictement encadrées. Le formulaire FTC1 constitue l'instrument procédural qui permet de franchir cette étape cruciale, que ce soit pour solliciter une permission d'appel ou pour déposer formellement un recours une fois cette permission obtenue.
Cette double fonction du FTC1 reflète la philosophie du système tribunalier britannique, où l'accès au niveau supérieur de juridiction est conditionné par un filtre préalable. L'Upper Tribunal (Tax and Chancery Chamber) ne peut être saisi directement : il faut d'abord que le First-tier Tribunal ait statué sur la demande de permission d'appel, créant ainsi un mécanisme de régulation des flux contentieux.
Les domaines couverts par ce formulaire se limitent aux affaires fiscales et aux questions caritatives, deux secteurs où les enjeux juridiques et financiers justifient souvent un double degré d'examen. Ces matières présentent en effet des complexités techniques particulières, notamment en droit fiscal où l'interprétation des textes et l'application des exemptions peuvent soulever des questions de principe dépassant le cas d'espèce.
Comprendre les deux voies d'accès à l'Upper Tribunal
Le FTC1 sert deux objectifs distincts selon la situation procédurale dans laquelle se trouve le demandeur. Cette dualité peut créer une confusion initiale, mais elle correspond à une logique juridique claire.
La demande de permission après refus du First-tier Tribunal
Lorsque le First-tier Tribunal refuse d'accorder la permission d'appel, refuse de l'accorder sur tous les moyens invoqués, ou n'admet pas la demande en raison de son caractère tardif, le FTC1 devient l'outil pour solliciter cette permission directement auprès de l'Upper Tribunal. Cette voie de recours constitue une seconde chance procédurale : l'Upper Tribunal réexamine la demande de permission avec ses propres critères d'appréciation.
Cette situation se rencontre fréquemment dans les affaires fiscales complexes où le First-tier Tribunal peut considérer que certains arguments ne présentent pas de perspectives raisonnables de succès, tandis que l'Upper Tribunal, fort de son expertise spécialisée, pourrait en juger autrement. Les critères d'appréciation ne sont pas identiques entre les deux niveaux de juridiction.
L'appel proprement dit après accord du First-tier Tribunal
Dans l'hypothèse où le First-tier Tribunal accorde la permission d'appel sur tout ou partie des moyens soulevés, le FTC1 sert alors à formaliser l'appel devant l'Upper Tribunal. La nature du document change : il ne s'agit plus de convaincre de la recevabilité, mais d'engager la procédure de fond.
Cette distinction procédurale revêt une importance pratique considérable. Dans le premier cas, l'Upper Tribunal statue d'abord sur la permission avant d'examiner éventuellement le fond. Dans le second cas, la permission étant acquise, l'examen porte directement sur le bien-fondé de l'appel.
| Situation du demandeur | Fonction du FTC1 | Examen par l'Upper Tribunal |
|---|---|---|
| Permission refusée par le First-tier Tribunal | Demande de permission | Recevabilité puis éventuellement fond |
| Permission accordée par le First-tier Tribunal | Formalisation de l'appel | Examen direct du fond |
| Demande non admise pour retard | Demande de permission + extension de délai | Délai puis recevabilité puis fond |
Les contraintes temporelles et leurs implications stratégiques
Le système tribunalier britannique impose des délais stricts qui conditionnent l'accès aux voies de recours. Ces contraintes temporelles ne constituent pas de simples formalités administratives : elles structurent la stratégie contentieuse et peuvent déterminer l'issue d'une affaire.
Le délai initial de 56 jours devant le First-tier Tribunal
Pour les matières fiscales et caritatives, le demandeur dispose de 56 jours à compter de la notification complète des motifs de la décision pour solliciter la permission d'appel auprès du First-tier Tribunal. Ce délai relativement généreux permet en théorie de préparer soigneusement la demande, mais il peut se révéler insuffisant dans les dossiers complexes nécessitant une analyse juridique approfondie ou la collecte d'éléments de preuve supplémentaires.
La computation de ce délai commence à courir non pas à la date de la décision elle-même, mais à celle de la notification des motifs écrits complets. Cette distinction revêt une importance pratique : il n'est pas rare que plusieurs semaines s'écoulent entre la prononcé de la décision et la réception des motifs détaillés, particulièrement après une audience orale complexe.
Le délai d'un mois devant l'Upper Tribunal
Une fois que le First-tier Tribunal a statué sur la demande de permission, un nouveau délai d'un mois court pour saisir l'Upper Tribunal via le FTC1. Ce délai plus court reflète l'urgence procédurale : la décision sur la permission étant généralement brève et claire, elle ne nécessite pas un temps d'analyse aussi long.
Cette contrainte temporelle peut créer des situations délicates, notamment lorsque la décision du First-tier Tribunal n'accorde qu'une permission partielle. Le demandeur doit alors rapidement évaluer s'il souhaite contester le refus sur les autres moyens ou se contenter de poursuivre l'appel sur les seuls points autorisés.
Les extensions de délai et leurs conditions d'octroi
Le FTC1 prévoit expressément la possibilité de solliciter une extension de délai lorsque les contraintes temporelles n'ont pas pu être respectées. Cette souplesse procédurale n'est toutefois pas automatique : elle suppose de démontrer que l'intérêt de la justice justifie l'admission tardive de la demande.
Les critères d'appréciation incluent la longueur du retard, les raisons qui l'expliquent, la conduite des parties, et les perspectives de succès de l'appel envisagé. Une maladie grave, un changement de représentant, ou la découverte tardive d'éléments essentiels constituent des motifs généralement admis, tandis qu'une simple négligence ou une mauvaise organisation sont rarement considérées comme suffisantes.
L'architecture du formulaire et sa logique informationnelle
Le FTC1 suit une progression logique qui reflète les besoins informationnels de l'Upper Tribunal pour traiter efficacement les demandes. Cette structure n'est pas neutre : elle guide le demandeur dans l'exposition de sa situation et conditionne la qualité de l'instruction.
L'identification précise du type de procédure
La section initiale exige du demandeur qu'il se positionne clairement entre les deux fonctions possibles du formulaire. Cette exigence de clarification évite les ambiguïtés procédurales qui pourraient retarder le traitement du dossier. L'Upper Tribunal doit immédiatement comprendre s'il s'agit d'examiner une demande de permission ou de statuer sur un appel au fond.
La distinction entre matières fiscales et caritatives, bien qu'elle puisse paraître évidente, revêt une importance procédurale. Les règles applicables, les délais, et même la composition de la formation de jugement peuvent varier selon la nature du litige. Une erreur de qualification pourrait entraîner un renvoi vers la bonne chambre, générant des retards supplémentaires.
La gestion des représentants et de la communication procédurale
Le formulaire accorde une place significative à l'identification des représentants, reflétant la complexité des affaires traitées par l'Upper Tribunal. La plupart des dossiers fiscaux impliquent en effet l'intervention de conseils spécialisés, qu'il s'agisse d'avocats, de chartered accountants, ou de tax advisers.
La distinction entre représentants qualifiés et non qualifiés n'est pas anodine. Pour les représentants non-juristes, une autorisation expresse du mandant est exigée, créant une traçabilité du mandat qui protège les droits procéduraux des parties. Cette exigence évite les situations où des conseils non-habilités prendraient des initiatives procédurales sans mandat suffisant.
Le choix de la communication électronique comme mode privilégié correspond aux évolutions de la justice britannique vers la dématérialisation. Toutefois, cette option engage : une fois une adresse électronique fournie, elle devient le canal officiel de communication, avec toutes les conséquences que cela implique en termes de notifications et de respect des délais.
Les informations relatives à la procédure antérieure
L'Upper Tribunal ne statue pas dans le vide : il doit reconstituer l'historique procédural pour comprendre les enjeux et apprécier la régularité de la saisine. Cette reconstitution passe par des informations précises sur la procédure devant le First-tier Tribunal.
La géolocalisation de la procédure initiale
L'indication du lieu de la procédure initiale (Écosse, Irlande du Nord, Angleterre et Pays de Galles) ne constitue pas une simple formalité géographique. Elle détermine le droit applicable et peut influencer l'interprétation de certaines règles procédurales. Le système juridique britannique présente en effet des spécificités selon les juridictions, particulièrement marquées entre le système écossais et les autres.
La mention des audiences à distance ou sur pièces reflète l'évolution des pratiques tribunalières, accélérée par la pandémie de COVID-19. Ces modalités peuvent avoir des incidences sur les droits de la défense et la qualité du contradictoire, éléments que l'Upper Tribunal prend en compte dans son appréciation.
Les références temporelles et leur fonction probatoire
La date de notification de la décision du First-tier Tribunal constitue le point de départ des délais d'appel. Son indication précise permet à l'Upper Tribunal de vérifier la régularité temporelle de la saisine sans avoir à reconstituer chronologiquement le dossier.
Le numéro de référence du tribunal crée un lien informatique avec le dossier antérieur, facilitant l'accès aux pièces de la procédure initiale. Cette interconnexion des systèmes d'information tribunaliers améliore l'efficacité de la justice et réduit les risques d'erreurs de dossier.
La justification des retards et l'appréciation de l'intérêt de la justice
La section consacrée aux retards éventuels révèle l'importance que le système britannique accorde au respect des délais procéduraux tout en ménageant une soupape de sécurité pour les situations exceptionnelles. Cette approche équilibrée protège la sécurité juridique sans créer d'injustices flagrantes.
Les critères d'appréciation des extensions de délai
L'Upper Tribunal applique un test en plusieurs étapes pour décider de l'octroi d'une extension de délai. Il examine d'abord la longueur du retard : un dépassement de quelques jours sera traité différemment d'un retard de plusieurs mois. Ensuite, il analyse les raisons du retard : sont-elles objectives et indépendantes de la volonté du demandeur ?
La conduite générale des parties constitue un autre facteur d'appréciation. Un demandeur qui a respecté scrupuleusement tous les autres délais procéduraux bénéficiera d'une présomption plus favorable qu'un plaideur coutumier des retards. Cette approche incite au respect global des règles procédurales.
Enfin, les perspectives de succès de l'appel entrent en ligne de compte. Un appel manifestement voué à l'échec ne justifie généralement pas l'octroi d'une extension, même si les raisons du retard sont valables. Cette analyse préliminaire évite l'engorgement du système par des recours sans espoir.
La charge de la preuve et la documentation du retard
Le demandeur doit non seulement expliquer les raisons de son retard, mais également les documenter de manière convaincante. Un certificat médical, une correspondance avec un ancien conseil, ou tout élément objectif renforceront la crédibilité de l'explication fournie.
Cette exigence probatoire protège le système contre les justifications de complaisance tout en permettant aux demandeurs de bonne foi de faire valoir leurs droits. Elle s'inscrit dans la tradition britannique du fair play procédural, où chaque partie doit jouer le jeu selon les règles établies.
L'impact stratégique du FTC1 sur la conduite du contentieux
Au-delà de sa fonction purement procédurale, le FTC1 constitue un outil stratégique dans la conduite du contentieux devant l'Upper Tribunal. Son utilisation éclairée peut influencer significativement les chances de succès d'un recours.
La présentation des moyens d'appel
Bien que le formulaire lui-même ne détaille pas les moyens d'appel, sa préparation oblige à une réflexion approfondie sur la stratégie contentieuse. Le demandeur doit identifier précisément les points sur lesquels il entend contester la décision du First-tier Tribunal, en distinguant les questions de droit des questions de fait.
Cette distinction revêt une importance cruciale car l'Upper Tribunal, juridiction de second degré, se concentre principalement sur les erreurs de droit. Les contestations purement factuelles ont peu de chances de prospérer, sauf à démontrer une erreur manifeste d'appréciation des preuves par le premier juge.
La coordination avec les autres parties
L'identification précise du respondent et de ses représentants facilite la gestion de la procédure contradictoire. Dans les affaires fiscales, le respondent est généralement HMRC, représenté par ses services juridiques internes ou par des chambers spécialisés.
Cette information permet à l'Upper Tribunal d'organiser efficacement les échanges procéduraux et de s'assurer que toutes les parties reçoivent les communications nécessaires dans les délais requis. Elle contribue ainsi au respect du principe du contradictoire, fondamental dans le système judiciaire britannique.
La maîtrise du FTC1 et de ses subtilités procédurales constitue donc un élément essentiel de la pratique contentieuse devant les tribunaux administratifs britanniques. Son utilisation appropriée conditionne l'accès à la justice de second degré et peut déterminer l'issue de litiges aux enjeux considérables, particulièrement dans le domaine fiscal où les montants en jeu justifient souvent l'investissement dans une procédure d'appel bien préparée.