Les crédits de cotisations sociales : un mécanisme de protection pour les parents et aidants
Depuis avril 2010, le système britannique de protection sociale reconnaît officiellement le temps consacré aux soins des enfants et des proches dépendants à travers un dispositif de crédits de cotisations National Insurance. Ces crédits, qui remplacent l'ancienne Home Responsibilities Protection (HRP), constituent un pilier essentiel de la future pension d'État pour des milliers de personnes qui interrompent ou réduisent leur activité professionnelle.
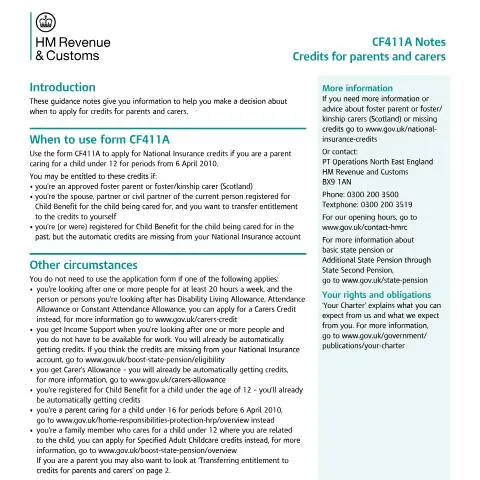
Le formulaire CF411A matérialise cette reconnaissance institutionnelle en permettant aux parents et aidants de faire valoir leurs droits dans des situations spécifiques où les crédits automatiques ne s'appliquent pas. Contrairement aux allocations familiales (Child Benefit) qui génèrent automatiquement ces crédits pour le bénéficiaire enregistré, ce formulaire cible les configurations familiales plus complexes : familles d'accueil, transferts entre conjoints, ou encore rattrapage de crédits manquants.
L'enjeu dépasse la simple formalité administrative. Chaque année de crédit peut représenter une différence substantielle sur la pension d'État finale, particulièrement depuis l'introduction de la nouvelle pension d'État en avril 2016. Pour une personne ayant interrompu sa carrière pendant plusieurs années, ces crédits peuvent combler des lacunes cruciales dans son historique de cotisations.
Profils éligibles : au-delà du schéma familial traditionnel
Le champ d'application du formulaire CF411A révèle la diversité des situations de care non couvertes par les dispositifs automatiques. Trois catégories principales émergent, chacune avec ses spécificités procédurales.
Familles d'accueil et placement familial en Écosse
Les foster parents agréés et les kinship carers écossais constituent le premier groupe cible. Cette reconnaissance marque une évolution importante : le système admet désormais que l'accueil familial, même temporaire, génère les mêmes contraintes professionnelles que l'éducation d'un enfant biologique. Les familles d'accueil, souvent confrontées à des placements de courte durée ou à rotation, peuvent ainsi consolider leur protection sociale sans subir les aléas du système de placement.
La particularité écossaise du kinship care reflète les spécificités juridiques locales. En Écosse, ce dispositif formalise la prise en charge d'un enfant par un membre de la famille élargie, avec un statut légal distinct du simple garde informel. Cette reconnaissance administrative ouvre droit aux crédits, même si le kinship carer n'est pas le bénéficiaire officiel des allocations familiales.
Transferts entre conjoints : optimisation familiale des droits
Le deuxième cas d'usage concerne les couples où la répartition des rôles ne correspond pas à l'enregistrement officiel pour le Child Benefit. Situation typique : un conjoint enregistré pour les allocations mais dont les revenus dépassent le qualifying earnings factor annuel, rendant les crédits automatiques sans objet pour lui. Son partenaire, qui assure effectivement la garde de l'enfant mais n'est pas enregistré officiellement, peut demander le transfert de ces crédits vers son propre compte National Insurance.
Cette possibilité de transfert s'inscrit dans une logique d'optimisation familiale des droits sociaux. Elle reconnaît que l'organisation pratique de la garde peut différer de l'enregistrement administratif initial, souvent dicté par des considérations fiscales ou de simplicité administrative. Le transfert permet de faire coïncider réalité familiale et protection sociale.
Rattrapage de crédits manquants
Le troisième profil concerne les personnes précédemment enregistrées pour le Child Benefit mais dont les crédits automatiques n'apparaissent pas correctement dans leur compte National Insurance. Cette situation peut résulter d'erreurs de traitement, de changements de statut non répercutés, ou de dysfonctionnements techniques lors de la transition vers le système numérique.
Ces lacunes sont particulièrement problématiques car elles passent souvent inaperçues jusqu'au moment de la liquidation de la pension. Le formulaire CF411A offre un mécanisme de régularisation, permettant de reconstituer rétrospectivement l'historique de cotisations.
Conditions et exclusions : naviguer dans la complexité des dispositifs
Le système britannique de crédits de cotisations se caractérise par une multiplicité de dispositifs spécialisés, chacun avec ses conditions d'éligibilité. Comprendre ces distinctions évite les démarches inutiles et oriente vers le bon mécanisme.
| Situation | Dispositif approprié | Démarche requise |
|---|---|---|
| Garde d'enfant sous 12 ans avec Child Benefit enregistré | Crédits automatiques | Aucune |
| Aide à personne handicapée 20h+/semaine | Carer's Credit | Formulaire séparé |
| Bénéficiaire Carer's Allowance | Crédits automatiques | Aucune |
| Income Support pour activité de care | Crédits automatiques | Vérification en ligne |
| Garde familiale d'enfant sous 12 ans | Specified Adult Childcare credits | Formulaire séparé |
La frontière avec le Carer's Credit
La distinction entre crédits pour parents/aidants et Carer's Credit repose sur des critères précis. Le Carer's Credit s'applique aux personnes aidant un proche bénéficiaire de Disability Living Allowance, Attendance Allowance ou Constant Attendance Allowance, pour au moins 20 heures hebdomadaires. Cette aide peut concerner un enfant handicapé, mais le critère déterminant reste la nature de l'allocation perçue par la personne aidée, non son âge.
La règle des 20 heures minimum introduit une dimension quantitative absente des crédits parentaux. Elle reflète la volonté de cibler les situations d'aide intensive, générant des contraintes professionnelles significatives. Cette approche différenciée reconnaît que l'aide à une personne handicapée requiert souvent un engagement temporel plus lourd que la garde d'un enfant valide.
Spécificités temporelles et géographiques
La date charnière du 6 avril 2010 marque la transition entre deux systèmes de protection. Pour les périodes antérieures, la Home Responsibilities Protection (HRP) reste applicable, avec ses propres règles et formulaires. Cette distinction temporelle peut compliquer le parcours des personnes ayant eu des enfants à cheval sur les deux périodes, nécessitant potentiellement des démarches distinctes pour chaque système.
Les particularités écossaises du kinship care illustrent la complexité du cadre juridique britannique post-dévolution. Bien que les cotisations National Insurance relèvent de la compétence réservée du gouvernement central, leur interaction avec les dispositifs de protection de l'enfance, dévolus aux nations constitutives, crée des spécificités procédurales qu'il convient de maîtriser.
Mécanisme de transfert : timing et conditions de réussite
Le transfert de crédits entre conjoints constitue l'aspect le plus sophistiqué du dispositif CF411A. Sa complexité tient à la nécessité de concilier plusieurs logiques : optimisation des droits familiaux, respect des règles de cotisations individuelles, et prévention des détournements.
Contraintes temporelles strictes
Le délai d'application représente la première difficulté du transfert. La demande doit intervenir avant le 5 avril suivant la fin de l'année fiscale concernée. Pour une période de garde en 2022-2023 (6 avril 2022 au 5 avril 2023), la demande de transfert doit être déposée avant le 5 avril 2024. Ce calendrier reflète la logique comptable du système fiscal britannique, où chaque année doit être "bouclée" dans un délai raisonnable.
Cette contrainte temporelle peut poser des difficultés pratiques. Les couples ne prennent souvent conscience de l'intérêt du transfert qu'au moment de la préparation de leur déclaration fiscale, voire plus tard lors d'une projection de pension. À ce stade, le délai peut être dépassé, d'où l'importance d'une planification anticipée.
Néanmoins, HMRC conserve une marge d'appréciation pour les demandes tardives, sous réserve de "reasonable circumstances". Cette notion, volontairement floue, permet de traiter les situations exceptionnelles : maladie, méconnaissance du dispositif, ou changements familiaux imprévisibles. La charge de la preuve incombe au demandeur, qui doit justifier précisément les raisons du retard.
Conditions cumulatives de transfert
Au-delà du timing, quatre conditions cumulatives gouvernent la faisabilité du transfert. Premièrement, le demandeur doit atteindre l'âge de la pension d'État après la période concernée par le transfert. Cette condition évite les régularisations rétroactives sur des pensions déjà liquidées, qui compliqueraient considérablement la gestion administrative.
Deuxièmement, la personne enregistrée pour le Child Benefit ne doit pas pouvoir bénéficier des crédits du fait de revenus supérieurs au qualifying earnings factor. Cette condition matérialise la logique d'optimisation : le transfert n'a de sens que si les crédits sont "perdus" pour le bénéficiaire initial. Elle évite également les doubles attributions, chaque période ne pouvant générer des crédits que pour une seule personne.
Troisièmement, le demandeur doit avoir vécu avec le bénéficiaire du Child Benefit et partagé effectivement la garde de l'enfant. Cette condition de cohabitation et de participation active prévient les transferts de pure complaisance entre époux séparés ou dans des configurations familiales artificielles.
Enfin, le demandeur doit établir qu'il aurait pu être enregistré pour le Child Benefit si son conjoint ne l'avait pas été. Cette condition garantit que le transfert ne crée pas de droits nouveaux, mais réalloue simplement des droits existants vers la personne qui en a le plus besoin pour sa pension future.
Instruction du dossier : de la saisie à la décision
Le traitement des demandes CF411A s'effectue au sein du service PT Operations North East England de HMRC, spécialisé dans les crédits de cotisations. Cette centralisation garantit une expertise technique et une cohérence de traitement, mais peut allonger les délais par rapport à un traitement local.
Vérifications croisées et recoupements
L'instruction débute par une série de vérifications automatisées dans les bases de données HMRC. Le système croise les informations déclarées avec les enregistrements Child Benefit, les déclarations de revenus, et l'historique des cotisations National Insurance. Ces recoupements permettent de détecter les incohérences manifestes et d'identifier les pièces complémentaires nécessaires.
Pour les familles d'accueil, la vérification porte sur l'agrément et les périodes de placement effectif. HMRC peut solliciter les services sociaux locaux pour confirmer les dates et modalités d'accueil. Cette démarche, bien que nécessaire, peut rallonger significativement les délais, particulièrement si les archives sont incomplètes ou si les services concernés ont été réorganisés.
Les demandes de transfert font l'objet d'un examen particulièrement minutieux. Au-delà de la vérification des conditions réglementaires, HMRC s'assure de la cohérence de la configuration familiale déclarée. Des incohérences entre adresses déclarées, dates de cohabitation, ou modalités de garde peuvent déclencher des demandes d'éclaircissements, voire des contrôles approfondis.
Gestion des cas complexes
Certaines situations nécessitent un traitement manuel approfondi. Les familles recomposées, avec enfants de lits différents et gardes alternées, posent des défis particuliers pour l'attribution des crédits. De même, les séparations en cours d'année fiscale compliquent l'établissement des périodes de cohabitation et de garde partagée.
Les demandes tardives font l'objet d'une instruction spécifique, impliquant souvent un dialogue avec le demandeur. HMRC peut solliciter des justificatifs détaillés sur les circonstances du retard : certificats médicaux, attestations d'employeur, ou correspondances prouvant une méconnaissance légitime du dispositif. L'appréciation du caractère "raisonnable" des circonstances relève largement de la jurisprudence administrative interne, avec une tendance à la bienveillance pour les situations de vulnérabilité sociale.
Enjeux patrimoniaux et stratégies familiales
L'attribution des crédits de cotisations s'inscrit dans une logique patrimoniale à long terme, particulièrement sensible pour les couples avec des écarts de revenus importants ou des carrières discontinues. Une stratégie familiale réfléchie peut optimiser significativement les droits à pension du couple.
Impact sur la pension d'État
Depuis l'introduction de la nouvelle pension d'État en avril 2016, chaque année de crédit contribue directement au calcul de la pension finale. Avec 35 années de cotisations requises pour une pension complète, les crédits parentaux peuvent combler jusqu'à 12 années d'interruption par enfant (naissance à 12 ans). Pour une femme ayant eu trois enfants et interrompu sa carrière, ces crédits peuvent représenter la différence entre une pension partielle et une pension complète.
L'effet est particulièrement marqué pour les personnes à revenus modestes ou irréguliers. Contrairement aux régimes de retraite professionnels, la pension d'État ne dépend pas du niveau de revenus antérieurs mais du seul nombre d'années validées. Un crédit "vaut" donc autant qu'une année de cotisations sur un salaire élevé, créant un effet redistributif favorable aux personnes ayant privilégié les responsabilités familiales.
Optimisation intrafamiliale
Le mécanisme de transfert ouvre des possibilités d'optimisation sophistiquées. Dans un couple où un conjoint dispose déjà d'une carrière complète (35 années ou plus), transférer les crédits vers le partenaire à la carrière plus courte maximise l'avantage familial global. Cette stratégie nécessite toutefois une anticipation, les transferts ne pouvant intervenir rétrospectivement après la liquidation des pensions.
L'optimisation peut également jouer sur la répartition des enregistrements Child Benefit entre enfants successifs. Si le premier parent a atteint le plafond de cotisations utiles, l'enregistrement pour les enfants suivants peut être basculé vers le second parent, évitant ainsi la "perte" de crédits potentiels.
Protection des données et transparence administrative
Le traitement des demandes CF411A s'inscrit dans le cadre rigoureux du Data Protection Act 2018 et du UK GDPR, HMRC agissant comme responsable de traitement pour l'ensemble des données fiscales et sociales. Cette responsabilité s'étend aux informations sensibles sur la composition familiale, les revenus, et les situations de handicap ou de vulnérabilité.
Recoupements interadministratifs
L'instruction des demandes implique des échanges d'informations avec de multiples organismes : DWP pour les allocations handicap et les prestations d'aide, services sociaux locaux pour les agréments de familles d'accueil, et potentiellement administrations fiscales étrangères pour les situations transfrontalières. Ces recoupements, légalement encadrés, permettent une vérification efficace mais soulèvent des questions de proportionnalité et de protection de la vie privée.
La centralisation du traitement à Newcastle facilite ces échanges tout en concentrant les risques de sécurité. HMRC a développé des protocoles stricts de chiffrement et d'authentification pour les transferts de données, mais la multiplication des interfaces augmente mécaniquement les points de vulnérabilité.
Les demandeurs conservent un droit d'accès à l'ensemble des informations les concernant, ainsi qu'un droit de rectification en cas d'erreur. Ces droits, renforcés par le GDPR, permettent un contrôle citoyen sur la qualité des données utilisées pour les décisions d'attribution. En pratique, l'exercice de ces droits peut révéler des incohérences dans les bases de données administratives et déclencher des régularisations bénéfiques au demandeur.
Articulation avec les réformes en cours du système de retraite
Le dispositif CF411A évolue dans un contexte de réformes profondes du système britannique de retraite. L'introduction de l'auto-enrollment, l'augmentation progressive de l'âge de la pension d'État, et les projets de réforme des crédits de cotisations redéfinissent l'environnement dans lequel s'inscrit ce mécanisme de protection.
Les discussions actuelles sur l'extension des crédits parentaux au-delà de 12 ans, pour tenir compte de l'allongement de la scolarité et des nouvelles formes de dépendance familiale, pourraient élargir significativement le champ d'application du formulaire CF411A. De même, la reconnaissance croissante du kinship care comme alternative au placement institutionnel pourrait générer de nouveaux besoins de protection sociale pour les aidants familiaux.
L'évolution vers une société du care, où les responsabilités familiales sont mieux reconnues et compensées, place les crédits de cotisations au cœur des politiques publiques de demain. Le formulaire CF411A, initialement conçu comme un mécanisme de rattrapage pour situations particulières, pourrait devenir un outil central de la politique familiale britannique, nécessitant une adaptation continue de ses modalités et de son champ d'application.