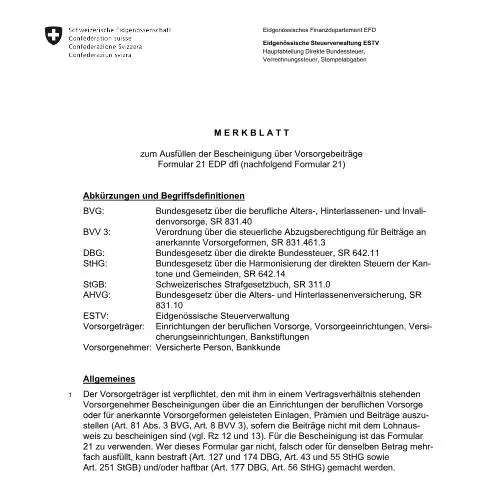
Einführung und Zweck des Formulars 21 EDP
Das Formular 21 EDP dient der Erstellung einer offiziellen Bescheinigung über Vorsorgebeiträge im Rahmen der direkten Bundessteuer. Es wird von sämtlichen Vorsorgeträgern in der Schweiz verwendet, um nachweislich die geleisteten Beiträge an Einrichtungen der beruflichen Vorsorge (2. Säule) sowie an anerkannte Formen der gebundenen Selbstvorsorge (Säule 3a) zu dokumentieren. Diese Bescheinigung ist für die steuerliche Deklaration der Vorsorgenehmer unerlässlich und trägt dazu bei, Transparenz und Rechtssicherheit im Steuerverfahren zu gewährleisten.
Relevanz und Anwendungsbereich
Das Formular 21 ist verbindlich für alle Vorsorgeträger in der Schweiz, die Beiträge an die genannten Vorsorgeformen ausstellen. Es umfasst folgende Beiträge:
- Beiträge an Einrichtungen der beruflichen Vorsorge (2. Säule), die gesetzlich, statutarisch oder reglementarisch festgelegt sind und nicht auf dem Lohnausweis bescheinigt werden.
- Beiträge und Einlagen im Rahmen der gebundenen Selbstvorsorge (Säule 3a), inklusive Einkäufe zur Erwerbung von vertraglichen Ansprüchen.
Nicht erfasst werden Beiträge an andere Versicherungsformen, die außerhalb des Geltungsbereichs des Formulars liegen. Für jeden Vorsorgeträger ist es verpflichtend, die für ihn zutreffenden Rubriken des Formulars auszufüllen, um eine korrekte und vollständige Bescheinigung sicherzustellen.
Vorgehensweise beim Ausfüllen des Formulars
Vorbereitung und Download
Das Formular 21 EDP kann kostenlos auf der Website der Eidgenössischen Steuerverwaltung heruntergeladen werden. Es ist wichtig, das Formular exakt nach vorgegebenem Vordruck auszufüllen, um eine rechtssichere Dokumentation zu gewährleisten. Vorsorgeträger, die von der Vorlage abweichen möchten, müssen die ausgefüllte Version vor der Verwendung bei der ESTV, Abteilung Recht, zur Genehmigung einreichen.
Ausfüllanleitung
- Angabe des Vorsorgeträgers: Im Feld a ist die vollständige Bezeichnung und der Sitz des Vorsorgeträgers anzugeben.
- Versicherungsnummer: Im Feld b ist die AHV-Versichertennummer der versicherten Person einzutragen.
- Geburtsdatum: Das exakte Geburtsdatum der versicherten Person ist im Feld c zu vermerken.
- Beiträge an die 2. Säule: Bei Ziffer 1 sind die vom Arbeitnehmer oder Selbstständigerwerbenden geleisteten Beiträge an die berufliche Vorsorge anzugeben, sofern diese nicht auf dem Lohnausweis ausgewiesen sind.
Besondere Hinweise:
- Der Arbeitgeber darf nur die Leistungen auf dem Lohnausweis bescheinigen, die gesetzlich oder durch den Reglementar festgelegt sind, wie z.B. Kapitalleistungen oder Beiträge an die kollektive Vorsorge, nicht jedoch die eigenen Beiträge des Arbeitnehmers, die außerhalb des Lohnausweises erfolgen.
- Das ausgefüllte Formular ist dem Vorsorgenehmer zuzustellen, der es seiner Steuererklärung beifügen muss. Es ist nicht an die ESTV zu senden.
Wichtige Hinweise zur korrekten Verwendung
Das Formular 21 ist strikt nach Vorgaben auszufüllen. Dabei ist auf eine klare und vollständige Beschriftung zu achten, insbesondere bei der Angabe von Vornamen, Namen vor der Zivilstandsänderung sowie bei der korrekten Nennung des Sitzes des Vorsorgeträgers. Fehlerhafte oder doppelte Ausfüllungen können steuerliche Konsequenzen nach sich ziehen und sind entsprechend zu vermeiden.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Rechtliche Rahmenbedingungen und Pflichten
Die Verwendung des Formulars 21 basiert auf den gesetzlichen Vorgaben des Bundesgesetzes über die berufliche Alters-, Hinterlassenen- und Invalidenversicherung (BVG) sowie der Verordnung über die steuerliche Abzugsberechtigung für Beiträge an anerkannte Vorsorgeformen (BVV 3). Die korrekte Ausstellung und Verwendung des Formulars ist notwendig, um die steuerlichen Ansprüche der Vorsorgeträger und -nehmer zu sichern und Missbrauch zu verhindern. Verstöße gegen die Ausfüll- und Einreichpflichten können strafrechtliche Konsequenzen haben, insbesondere im Sinne der Artikel des Bundesstrafgesetzbuches (StGB) und der Bundesgesetze über die direkte Bundessteuer (DBG) sowie die Harmonisierung der Steuern (StHG).
Fazit
Das Formular 21 EDP ist ein zentrales Dokument für die steuerliche Abwicklung von Vorsorgebeiträgen in der Schweiz. Sorgfältiges Ausfüllen, Einhaltung der Fristen sowie die korrekte Zustellung an den Vorsorgenehmer sind essenziell, um eine reibungslose steuerliche Behandlung zu gewährleisten. Für Fragen und Unsicherheiten empfiehlt sich die Konsultation der offiziellen Richtlinien der Eidgenössischen Steuerverwaltung sowie die Einhaltung der gesetzlichen Vorgaben.