Die Bedeutung des U100a-Formulars im Steuerverfahren
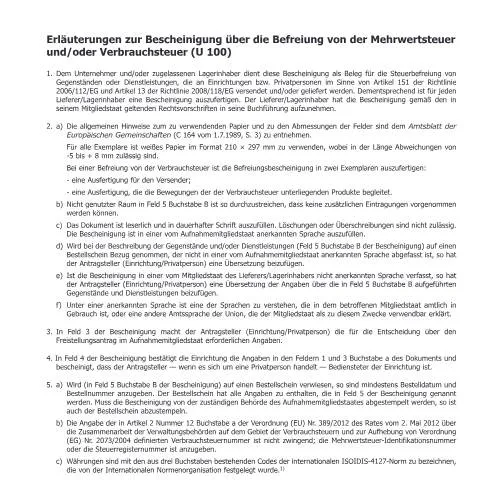
Das U100a-Formular, offiziell bekannt als „Erläuterungen zur Bescheinigung über die Befreiung von der Mehrwertsteuer und/oder Verbrauchsteuer“, spielt eine zentrale Rolle im Rahmen der Mehrwertsteuer- und Verbrauchsteuerbefreiungen in Österreich. In einer zunehmend globalisierten Wirtschaft müssen Unternehmen und Institutionen, die grenzüberschreitende Lieferungen oder Dienstleistungen anbieten, sicherstellen, dass sie alle notwendigen Dokumente ausfüllen und einreichen, um steuerliche Vorteile in Anspruch zu nehmen. Das U100a-Formular stellt einen entscheidenden Schritt dar, um die gesetzlichen Anforderungen zu erfüllen und mögliche steuerliche Vorteile zu sichern.
Wer nutzt das U100a-Formular?
Das U100a-Formular wird von Unternehmern oder zugelassenen Lagerinhabern verwendet, die Waren oder Dienstleistungen an Einrichtungen oder Privatpersonen liefern, die von den Vorschriften der Artikel 151 der Richtlinie 2006/112/EG und Artikel 13 der Richtlinie 2008/118/EG betroffen sind. Insbesondere ist es für Unternehmen von Bedeutung, die von Steuerbefreiungen profitieren möchten, um die damit verbundenen administrativen Hürden zu überwinden.
Der rechtliche Rahmen für das U100a-Formular
Die rechtlichen Grundlagen für die Nutzung des U100a-Formulars sind komplex und umfassen sowohl EU-weite Vorschriften als auch nationale Gesetzgebungen. Die EU-Richtlinien, auf die sich das Formular bezieht, legen die Rahmenbedingungen für die Steuerbefreiungen fest, die für bestimmte Güter und Dienstleistungen gelten. Besonders relevant sind die Bestimmungen, die die Befreiung von der Mehrwertsteuer und Verbrauchsteuer regeln. Diese Regelungen ermöglichen es Unternehmen, steuerliche Vorteile zu erzielen, wenn sie bestimmte Kriterien erfüllen.
Historie und Entwicklung des U100a-Formulars
Das U100a-Formular wurde in den letzten Jahren mehrfach aktualisiert, um den sich ändernden rechtlichen Rahmenbedingungen und den Bedürfnissen der Wirtschaft Rechnung zu tragen. Die erste Version wurde in den späten 1980er Jahren eingeführt, seitdem gab es mehrere Revisionen, um die Benutzerfreundlichkeit zu erhöhen und den administrativen Aufwand zu reduzieren. Die aktuelle Version, herausgegeben im Februar 2022, spiegelt die neuesten gesetzlichen Vorgaben wider und ist darauf ausgelegt, den Benutzern klare Anweisungen zu geben.
Schritte zur Einreichung des U100a-Formulars
Die Einreichung des U100a-Formulars erfolgt in mehreren Schritten, die sorgfältig befolgt werden müssen. Die Einreichung kann sowohl in Papierform als auch elektronisch erfolgen, wobei die elektronische Einreichung aufgrund des E-Government-Gesetzes (eGovG) zunehmend bevorzugt wird. Um die erforderlichen Informationen zusammenzustellen, sind die folgenden Schritte zu beachten:
- Vorbereitung der Dokumente: Alle erforderlichen Informationen und Nachweise müssen vorab gesammelt werden. Dazu zählen Bestellungen, Rechnungen und weitere relevante Unterlagen.
- Ausfüllen des Formulars: Das U100a-Formular muss vollständig und korrekt ausgefüllt werden, wobei besondere Aufmerksamkeit auf die einzelnen Felder gelegt werden sollte.
- Einreichung: Das ausgefüllte Formular muss bei der zuständigen Behörde eingereicht werden. Dies kann in vielen Fällen auch online erfolgen.
Wichtige Fristen
Die Fristen für die Einreichung des U100a-Formulars sind festgelegt und müssen eingehalten werden. In der Regel müssen Anträge auf Steuerbefreiung bis Ende des Kalenderjahres, in dem die Lieferung oder Dienstleistung erbracht wurde, eingereicht werden. Die genauen Fristen können jedoch je nach spezifischer Situation variieren, weshalb es ratsam ist, sich rechtzeitig über die geltenden Fristen zu informieren.
Detailanalyse des U100a-Formulars
Das U100a-Formular enthält mehrere spezifische Felder, die sorgfältig ausgefüllt werden müssen. Eine Detailanalyse der einzelnen Rubriken hilft, häufige Fehler zu vermeiden und sicherzustellen, dass der Antrag korrekt bearbeitet werden kann.
| Feld | Beschreibung | Wichtige Hinweise |
|---|---|---|
| Feld 1 | Angaben zur antragstellenden Einrichtung oder Privatperson | Stellen Sie sicher, dass alle Informationen korrekt und vollständig sind. |
| Feld 3 | Angaben, die für die Entscheidung über den Freistellungsantrag erforderlich sind | Jede Angabe muss den Anforderungen des Aufnahmemitgliedstaates entsprechen. |
| Feld 5 | Beschreibung der gelieferten Gegenstände oder Dienstleistungen | Bei Bezugnahme auf Bestellscheine müssen diese in einer anerkannten Sprache vorliegen. |
| Feld 6 | Bestätigung durch die zuständige Behörde | Eine Unterschrift oder Stempel der Behörde ist erforderlich. |
Herausforderungen bei der Antragstellung
Die Beantragung der Steuerbefreiung über das U100a-Formular kann mit verschiedenen Herausforderungen verbunden sein. Insbesondere die sprachlichen Anforderungen stellen oft eine Hürde dar. Alle Dokumente, die dem Antrag beigefügt werden, müssen in einer vom Aufnahmemitgliedstaat anerkannten Sprache verfasst sein. Dies betrifft sowohl das Hauptformular als auch alle Begleitdokumente wie Bestellscheine und Rechnungen.
Steuerliche Konsequenzen der Nichtbeachtung
Unternehmen, die es versäumen, das U100a-Formular korrekt auszufüllen oder fristgerecht einzureichen, riskieren erhebliche steuerliche Nachteile. Die Nichtbeachtung der gesetzlichen Anforderungen kann zu Nachzahlungen, Bußgeldern oder sogar zu strafrechtlichen Konsequenzen führen. Daher ist es entscheidend, den gesamten Prozess der Antragstellung ernst zu nehmen und sorgfältig vorzugehen.
Beratung und Unterstützung
Es kann ratsam sein, sich im Vorfeld der Antragstellung rechtlichen Rat oder Unterstützung durch Steuerberater oder Fachanwälte einzuholen, um sicherzustellen, dass alle Anforderungen ordnungsgemäß erfüllt werden. Diese Fachleute können dabei helfen, das Formular korrekt auszufüllen und alle erforderlichen Unterlagen zusammenzustellen, um mögliche Probleme zu vermeiden.
Die Rolle der Digitalisierung in der Antragstellung
Mit dem Inkrafttreten des E-Government-Gesetzes wurde die digitale Beantragung von Formularen wie dem U100a erheblich vereinfacht. Unternehmen und Privatpersonen haben die Möglichkeit, Anträge online einzureichen, was nicht nur Zeit spart, sondern auch den Verwaltungsaufwand erheblich reduziert. Um von diesen Vorteilen zu profitieren, ist jedoch eine Registrierung bei den entsprechenden Behörden notwendig, was zusätzliche Planung und Vorarbeit erfordert.
Die Authentifizierung über ID Austria
Ein wichtiger Bestandteil der digitalen Einreichung ist die Authentifizierung über ID Austria. Um sicherzustellen, dass die eingereichten Informationen korrekt sind und die Antragsteller legitim sind, müssen Benutzer eine digitale Identität erstellen. Dieser Prozess ist notwendig, um Datenschutz und Sicherheit zu gewährleisten und das Vertrauen in das digitale Verwaltungssystem zu stärken.
Zusammenfassung der wesentlichen Aspekte
Das U100a-Formular ist ein entscheidendes Dokument im Rahmen der Mehrwertsteuer- und Verbrauchsteuerbefreiung in Österreich. Die korrekte Ausfüllung und termingerechte Einreichung sind von äußerster Wichtigkeit, um steuerliche Vorteile in Anspruch zu nehmen und rechtliche Konsequenzen zu vermeiden. Die Herausforderungen, die mit der Antragstellung verbunden sind, erfordern eine sorgfältige Vorbereitung und gegebenenfalls die Einholung von Fachwissen. Durch die fortschreitende Digitalisierung wird der Prozess zunehmend vereinfacht, doch die Anforderungen hinsichtlich der Vollständigkeit und Genauigkeit bleiben unverändert hoch.
Voraussetzungen für die Befreiung von der Mehrwertsteuer und/oder Verbrauchsteuer
Die Befreiung von der Mehrwertsteuer und/oder Verbrauchsteuer ist an bestimmte Voraussetzungen geknüpft. Diese betreffen sowohl die Art der Waren oder Dienstleistungen als auch die spezifischen Bedingungen, unter denen die Befreiung beantragt wird. Ein zentraler Punkt ist, dass die Befreiung in der Regel nur für bestimmte Kategorien von Unternehmen oder für besondere Transaktionen gewährt wird. Beispielsweise können Exportunternehmen, die Waren außerhalb der Europäischen Union verkaufen, oft eine Befreiung von der Mehrwertsteuer in Anspruch nehmen.
Des Weiteren ist es wichtig, die entsprechenden Nachweise zu führen, die die Berechtigung zur Steuerbefreiung bestätigen. Dies kann durch Dokumente wie Verkaufsverträge, Exportnachweise oder spezifische Genehmigungen geschehen. Unternehmen müssen sicherstellen, dass sie alle erforderlichen Dokumente sorgfältig aufbewahren, um im Falle einer Prüfung durch die Finanzbehörden nachweisen zu können, dass die Steuerbefreiung rechtmäßig gewährt wurde.
Ein weiterer Aspekt sind die Fristen, die für die Antragsstellung zu beachten sind. In der Regel muss der Antrag auf die Befreiung von der Mehrwertsteuer und/oder Verbrauchsteuer innerhalb einer bestimmten Frist nach Durchführung der relevanten Transaktionen erfolgen. Diese Fristen sind entscheidend, da verspätete Anträge in der Regel abgelehnt werden. Es empfiehlt sich daher, sich frühzeitig mit den Anforderungen und Fristen vertraut zu machen.
Der Antragsprozess für die U100a-Bescheinigung
Der Antrag auf die U100a-Bescheinigung erfolgt über den offiziellen Weg, der von den zuständigen Behörden vorgegeben wird. Zunächst ist es erforderlich, das entsprechende Antragsformular auszufüllen, das in der Regel auf der Website des Bundesministeriums für Finanzen (BMF) verfügbar ist. Das Formular muss in allen Punkten genau wahrheitsgemäß ausgefüllt werden, da unvollständige oder fehlerhafte Angaben zu Verzögerungen oder sogar zur Ablehnung des Antrags führen können.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Nach dem Ausfüllen des Formulars müssen die erforderlichen Unterlagen, die die Voraussetzungen für die Steuerbefreiung belegen, beigefügt werden. Dazu gehören unter Umständen auch Nachweise über die unternehmerische Tätigkeit, Umsatzsteueridentifikationsnummern oder andere relevante Dokumente. Es ist wichtig, alle Unterlagen in der geforderten Form einzureichen und sicherzustellen, dass sie rechtzeitig beim BMF eintreffen.
Nach Einreichung des Antrags erfolgt die Prüfung durch die zuständigen Finanzbehörden. Je nach Komplexität des Antrags kann dieser Prozess einige Wochen in Anspruch nehmen. Während dieser Zeit können die Behörden zusätzliche Informationen oder Dokumente anfordern, um die Berechtigung zur Steuerbefreiung zu prüfen. Es ist ratsam, auf solche Anfragen schnell und präzise zu reagieren, um den Prozess nicht weiter zu verzögern.
Sobald der Antrag genehmigt wurde, erhalten die Antragsteller die U100a-Bescheinigung, die die Befreiung von der Mehrwertsteuer und/oder Verbrauchsteuer bestätigt. Diese Bescheinigung sollte sorgfältig aufbewahrt werden, da sie bei zukünftigen Transaktionen oder Prüfungen vorgelegt werden muss. Im Falle einer Ablehnung des Antrags erhalten die Antragsteller eine schriftliche Mitteilung, die die Gründe für die Ablehnung erläutert und Informationen über mögliche Regressmöglichkeiten enthält.
Relevanz der U100a-Bescheinigung in der internationalen Geschäftstätigkeit
Für Unternehmen, die international tätig sind, spielt die U100a-Bescheinigung eine entscheidende Rolle. Die Steuerbefreiung kann einen erheblichen Wettbewerbsvorteil darstellen, insbesondere im internationalen Handel, wo die Kosten für Mehrwertsteuer und Verbrauchsteuer die Preisgestaltung und die Marktposition beeinflussen können. Insbesondere bei Exporten ist die Möglichkeit, die Mehrwertsteuer nicht berechnen zu müssen, ein wichtiger Anreiz für ausländische Kunden.
Darüber hinaus ermöglicht die U100a-Bescheinigung den Unternehmen, ihre Wettbewerbsfähigkeit zu steigern, indem sie die Kostenstruktur optimieren. Unternehmen können ihre Produkte günstiger anbieten und sich somit besser im internationalen Markt positionieren. Dies ist besonders relevant in Märkten mit hohem Preisdruck, wo jede Kosteneinsparung einen signifikanten Unterschied ausmachen kann.
Auf der anderen Seite müssen Unternehmen auch die steuerlichen Implikationen und Verpflichtungen, die mit dem Erhalt der U100a-Bescheinigung verbunden sind, genau im Blick behalten. Es ist unerlässlich, dass alle steuerlichen Anforderungen und Fristen eingehalten werden, um mögliche rechtliche und finanzielle Nachteile zu vermeiden. Die Nichteinhaltung kann nicht nur zu Nachzahlungen führen, sondern auch das Ansehen des Unternehmens gefährden.
Insgesamt ist die U100a-Bescheinigung ein wertvolles Instrument für Unternehmen, die im internationalen Geschäft tätig sind. Sie ermöglicht nicht nur steuerliche Einsparungen, sondern stärkt auch die Marktposition und die Wettbewerbsfähigkeit auf globaler Ebene. Es ist daher ratsam, sich umfassend über die Möglichkeit der Steuerbefreiung zu informieren und gegebenenfalls rechtzeitig die erforderlichen Schritte einzuleiten.