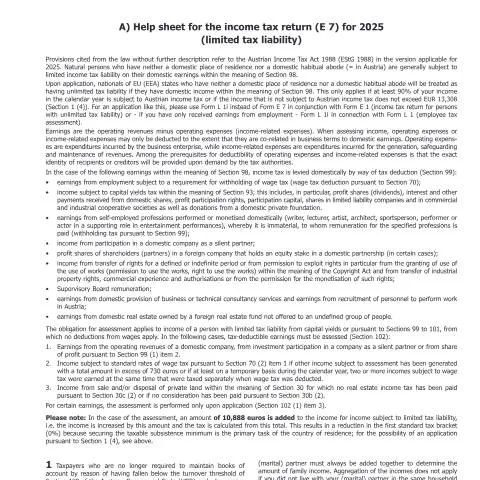
Die Bedeutung des Formulars E8-EN für die Einkommensteuererklärung 2025
Das Formular E8-EN — die Hilfestellung zur Einkommensteuererklärung (E 7) für das Jahr 2025 — spielt eine zentrale Rolle im österreichischen Steuersystem, insbesondere für Personen mit beschränkter Steuerpflicht. Die Bedeutung dieses Formulars geht über eine bloße Informationsquelle hinaus; es ist ein entscheidendes Werkzeug zur Ermittlung und korrekten Deklaration der zu versteuernden Einkünfte für alle, die in Österreich Einnahmen erzielen, ohne dort wohnhaft zu sein. Die korrekte Ausfüllung und Einreichung dieses Dokuments kann erhebliche Auswirkungen auf die Steuerlast und die Rechte an möglichen Rückerstattungen haben.Wer ist von den Vorgaben des Formulars betroffen?
Die Zielgruppe des Formulars E8-EN umfasst natürliche Personen, die keine Wohnstätte oder gewöhnlichen Aufenthalt in Österreich haben, jedoch in diesem Land Einkünfte erzielen. Dazu zählen unter anderem:- EU-Bürger, die in ihrem Heimatland steuerlich ansässig sind, aber in Österreich Einkommen erzielen.
- Fachkräfte, die vorübergehend in Österreich arbeiten, jedoch ihren Hauptwohnsitz im Ausland beibehalten.
- Selbständige, die in Österreich Dienstleistungen anbieten, ohne dort steuerlich ansässig zu sein.
Konkrete Bedingungen für die beschränkte Steuerpflicht
Die beschränkte Steuerpflicht in Österreich bezieht sich ausschließlich auf die inländischen Einkünfte, die in den relevanten Abschnitten des Einkommensteuergesetzes (EStG 1988) definiert sind. Zu den inländischen Einkünften gehören:- Einkünfte aus nichtselbständiger Arbeit, die der Lohnsteuer unterliegen.
- Einkünfte aus Kapitaleinkünften, wie Dividenden und Zinsen.
- Einkünfte aus selbständigen Berufen, wie beispielsweise als Künstler, Schriftsteller, oder Dozent.
- Einkünfte aus Vermietung und Verpachtung von inländischem Eigentum.
Voraussetzungen und rechtliche Rahmenbedingungen
Die steuerlichen Bestimmungen, die für das Formular E8-EN gelten, sind im Einkommensteuergesetz verankert. Insbesondere § 98 EStG legt die beschränkte Steuerpflicht fest, während § 1 (4) die Bedingungen für die unbeschränkte Steuerpflicht für Bürger von EU- und EWR-Staaten beschreibt. Die Erfüllung dieser Bedingungen ist entscheidend für die richtige steuerliche Behandlung der Einkünfte.Wesentliche Schritte zur Ausfüllung des Formulars E8-EN
Das korrekte Ausfüllen des Formulars E8-EN erfordert eine sorgfältige Vorbereitung. Folgende Schritte sind dabei besonders wichtig:- Erhebung der erforderlichen Informationen: Stellen Sie sicher, dass Sie alle relevanten Einkünfte und Ausgaben dokumentieren können. Das umfasst Belege für erhaltene Zahlungen sowie Belege für abzugsfähige Ausgaben.
- Prüfung der Einkommensteuervoraussetzungen: Überprüfen Sie, ob Ihre Einkünfte die festgelegten Schwellenwerte erfüllen, um gegebenenfalls einen Antrag auf unbeschränkte Steuerpflicht zu stellen.
- Vollständige und korrekte Angabe der Einkünfte: Achten Sie darauf, dass alle Einkünfte gemäß den Vorgaben des EStG eindeutig und nachvollziehbar angegeben werden.
- Einreichung des Formulars: Das ausgefüllte Formular muss fristgerecht beim Finanzamt eingereicht werden, um Verzögerungen oder Strafen zu vermeiden.
Die Einreichung und Bearbeitung des Formulars E8-EN
Nach dem Ausfüllen des Formulars E8-EN erfolgt die Einreichung an die zuständige Finanzbehörde, die für Ihren Wohnsitz zuständig ist. Dies kann sowohl in Papierform als auch elektronisch über die Plattform für E-Government-Dienste erfolgen, wie es das E-Government-Gesetz (eGovG) vorschreibt.Fristen und wichtige Termine
Die Fristen für die Einreichung der Steuererklärung sind entscheidend. Für die Einkommensteuererklärung 2025 gelten folgende Fristen:| Art der Einreichung | Frist |
|---|---|
| Papierform | 30. April 2026 |
| Elektronisch (via FinanzOnline) | 31. Mai 2026 |
Die Bedeutung der Belege und Nachweise
Um die Angaben im Formular E8-EN zu untermauern, sind entsprechende Belege von entscheidender Bedeutung. Diese sollten alle relevanten Informationen über die Einkünfte und die abzugsfähigen Ausgaben enthalten. Dazu zählen:- Verdienstbescheinigungen oder -abrechnungen für Einkünfte aus nichtselbständiger Arbeit.
- Belege für Kapitalerträge, wie Bankauszüge oder Dividendenbescheinigungen.
- Rechnungen und Quittungen für selbständige Tätigkeiten und Ausgaben.
- Dokumente, die Einkünfte aus Vermietung und Verpachtung belegen.
Die Bearbeitung durch die Finanzverwaltung
Sobald das Formular E8-EN eingereicht ist, wird es von der Finanzverwaltung geprüft. Die Bearbeitungszeit variiert, kann jedoch mehrere Wochen in Anspruch nehmen. Während dieser Zeit haben die Steuerpflichtigen die Möglichkeit, den Status ihrer Erklärung über die FinanzOnline-Plattform zu verfolgen.Was tun, wenn es zu Verzögerungen kommt?
Sollten Sie nach Ablauf einer angemessenen Frist keine Rückmeldung von der Finanzbehörde erhalten, stehen Ihnen folgende Optionen offen:- Kontaktaufnahme mit dem Finanzamt: Es empfiehlt sich, direkt beim zuständigen Finanzamt nachzufragen, um den Bearbeitungsstatus zu erfragen und eventuelle Unklarheiten zu klären.
- Überprüfung der eingereichten Unterlagen: Stellen Sie sicher, dass alle erforderlichen Unterlagen vollständig und korrekt eingereicht wurden, um Verzögerungen aufgrund fehlender Informationen zu vermeiden.
Besondere Regelungen für internationale Steuerpflichtige
Für Steuerpflichtige, die in mehreren Ländern Einkünfte erzielen, ist die korrekte Anwendung internationaler Abkommen von großer Bedeutung. Österreich hat mit vielen Ländern Doppelbesteuerungsabkommen geschlossen, die sicherstellen, dass Einkommen nicht doppelt besteuert wird.Relevante Aspekte internationaler Steuerpflicht
Einige wichtige Punkte, die internationale Steuerpflichtige beachten sollten:- Überprüfung der eigenen Steueransprüche: Prüfen Sie, ob Sie aufgrund Ihrer Einkünfte aus anderen Ländern auch in diesen Ländern steuerpflichtig sind.
- Berücksichtigung von Abzügen: Erkundigen Sie sich, ob Sie unter den jeweiligen Abkommen Ansprüche auf Steuerabzüge oder -ermäßigungen haben.
- Beachtung von Fristen: Unterschiedliche Länder haben unterschiedliche Fristen, die ebenfalls eingehalten werden müssen.
Die Rolle des Formulars E8-EN im Kontext der österreichischen Steuerveranlagung
Das Formular E8-EN ist nicht isoliert zu betrachten. Es ist vielmehr Teil eines umfassenden Prozesses der Steuerveranlagung, der verschiedene Formulare und Anträge umfasst. Die enge Verzahnung zwischen diesem Formular und anderen relevanten Dokumenten, wie dem Formular L 1i oder dem Einkommensteuerantrag E 1, macht es für Antragsteller unerlässlich, die Beziehungen zwischen diesen Dokumenten zu verstehen.Zusammenhängende Prozesse und Formulare
Um ein vollständiges Bild der steuerlichen Situation zu erhalten, sollten Antragsteller die Synergien zwischen den verschiedenen Formularen nutzen:- Formular L1i: Wird verwendet, um den Antrag auf unbeschränkte Steuerpflicht zu stellen, wenn die Voraussetzungen dafür erfüllt sind.
- Formular E1: Dient der Einkommensteuererklärung für Personen mit unbeschränkter Steuerpflicht.
Praktische Hinweise und Empfehlungen zur Nutzung des Formulars E8-EN
Um die Nutzung des Formulars E8-EN zu optimieren und mögliche Herausforderungen zu vermeiden, sind hier einige praktische Tipps:- Frühzeitige Vorbereitung: Beginnen Sie mit der Zusammenstellung der notwendigen Informationen und Belege frühzeitig im Jahr, um zum Stichtag gut vorbereitet zu sein.
- Beratung in Anspruch nehmen: Ziehen Sie in Erwägung, einen Steuerberater zu konsultieren, insbesondere wenn Ihre steuerliche Situation komplex ist oder mehrere Einkommensquellen umfasst.
- Nutzung elektronischer Dienste: Nutzen Sie die digitalen Angebote des Finanzministeriums, um Ihre Steuererklärung effizienter und schneller einzureichen.
Besonderheiten der beschränkten Steuerpflicht
Die beschränkte Steuerpflicht in Österreich ist ein wesentlicher Aspekt des österreichischen Steuerrechts, der für ausländische Staatsbürger und Unternehmen von Bedeutung ist. Diese Regelung gilt insbesondere für Personen, die zwar Einkünfte in Österreich erzielen, jedoch keinen Wohnsitz oder gewöhnlichen Aufenthalt im Land haben. Im Rahmen der beschränkten Steuerpflicht sind nur die in Österreich erzielten Einkünfte steuerpflichtig. Typische Beispiele für solche Einkünfte sind Mieteinnahmen aus Immobilien in Österreich oder Einkünfte aus selbständiger Arbeit, die in Österreich ausgeübt werden.
Es ist wichtig zu beachten, dass die beschränkte Steuerpflicht spezifische Meldepflichten mit sich bringt. Ausländische Steuerpflichtige müssen die notwendigen Formulare, wie z.B. den Antrag auf Feststellung des steuerlichen Wohnsitzes, einreichen, um ihre Steuerpflicht ordnungsgemäß zu dokumentieren. Die Förderung einer transparenten Kommunikation mit dem Bundesministerium für Finanzen (BMF) ist unerlässlich, um mögliche Doppelbesteuerungen zu vermeiden und um von bestehenden Doppelbesteuerungsabkommen zu profitieren.
Fristen und Termine für die Einreichung der Steuererklärung
Die Fristen für die Einreichung der Einkommensteuererklärung in Österreich sind klar definiert und müssen strikt eingehalten werden, um verspätete Abgaben und mögliche Strafen zu vermeiden. Für das Steuerjahr 2025 gilt, dass die Einkommensteuererklärung bis zum 30. April 2026 für die Abgabe in Papierform und bis zum 30. Juni 2026 für die Abgabe elektronisch eingereicht werden kann. Diese Fristen gelten auch für Personen mit beschränkter Steuerpflicht, die ihren Wohnsitz außerhalb Österreichs haben.
Zusätzlich ist es ratsam, sich über die Möglichkeit einer Fristverlängerung zu informieren. Eine solche Verlängerung muss jedoch vor Ablauf der regulären Frist beim zuständigen Finanzamt beantragt werden. Die Antragstellung kann in der Regel sowohl schriftlich als auch elektronisch erfolgen. Dies gibt Steuerpflichtigen die notwendige Flexibilität, um ihre Steuererklärungen sorgfältig vorzubereiten, insbesondere wenn sie mit komplexen Einkommenssituationen oder mehreren Einkünften aus verschiedenen Quellen konfrontiert sind.
Häufige Fehler und deren Vermeidung bei der Steuererklärung
Bei der Erstellung der Einkommensteuererklärung kommt es häufig zu vermeidbaren Fehlern, die nicht nur zu Verzögerungen führen, sondern auch finanzielle Nachteile zur Folge haben können. Ein typischer Fehler ist die unzureichende Dokumentation der Einkünfte oder die Nichtbeachtung von geltenden Abzugsmöglichkeiten, die für beschränkt Steuerpflichtige von Bedeutung sein können, wie z.B. Sonderausgaben oder außergewöhnliche Belastungen.
Zudem ist es ratsam, die korrekten Formulare zu verwenden. Oftmals wird der Formularwechsel nicht rechtzeitig bemerkt, was zu Anträgen führen kann, die nicht bearbeitet werden können. Die Verwendung von veralteten Formularen kann nicht nur zu Ablehnungen führen, sondern auch zu unnötigen zusätzlichen Nachfragen seitens des Finanzamtes. Daher empfiehlt es sich, die aktuellen Informationen und Formulare regelmäßig auf der Website des BMF zu überprüfen.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Ein weiterer häufiger Fehler sind fehlerhafte oder unvollständige Angaben zu persönlichen Daten, wie der Sozialversicherungsnummer oder der Adresse. Auch hier kann es zu administrativen Schwierigkeiten kommen, die zu Verzögerungen in der Bearbeitung der Steuererklärung führen. Daher ist es ratsam, die angegebenen Informationen vor der Einreichung mit den offiziellen Dokumenten abzugleichen.