Die Bedeutung der E7-EN Steuererklärung für 2025
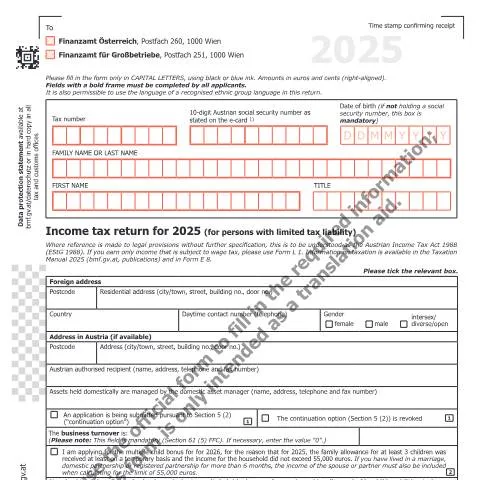
Die E7-EN Steuererklärung ist ein zentrales Dokument für Personen mit beschränkter Steuerpflicht in Österreich. Diese Erklärung ermöglicht es, sämtliche Einkünfte zu erfassen und die korrekte Steuerlast zu ermitteln. Der ausgefüllte Antrag wird an das zuständige Finanzamt gesendet und ist besonders relevant für ausländische Einkünfte oder für Personen, die in Österreich wohnen, aber aus bestimmten Gründen nicht die volle Steuerpflicht haben.
Zielgruppe: Wer muss die E7-EN ausfüllen?
Die E7-EN richtet sich an verschiedene Personengruppen, insbesondere:
- Personen, die in Österreich leben, aber ausländische Einkünfte erzielen.
- Personen, die nur temporär in Österreich arbeiten oder wohnen.
- Personen mit speziellen Einkunftsarten, wie Künstler oder Freiberufler, die in Österreich Steuerpflichtig sind.
Eine wichtige Ausnahme sind Personen, die ausschließlich Einkünfte erzielen, die dem Lohnsteuerabzug unterliegen. In solchen Fällen ist das Formular L1 zu verwenden.
Unterkategorien für spezifische Einkünfte
Die E7-EN Steuererklärung behandelt verschiedene Einkunftsarten, einschließlich:
- Einkünfte aus selbständiger Arbeit und Gewerbebetrieb.
- Einkünfte aus Vermietung und Verpachtung.
- Künstliche oder literarische Einkünfte, die unter speziellen Bestimmungen fallen.
Regulatorischer Rahmen: Historische Entwicklung und rechtliche Grundlage
Die rechtlichen Grundlagen für die E7-EN Steuererklärung stützen sich auf das österreichische Einkommensteuergesetz 1988 (EStG 1988), welches im Laufe der Jahre zahlreiche Anpassungen erfahren hat. Die Einführung von E-Government-Diensten, geregelt durch das E-Government-Gesetz, hat die Einreichung von Steuererklärungen revolutioniert, indem sie digitale Kanäle zugänglich machte.
Die Rolle des Bundesministeriums für Finanzen
Das Bundesministerium für Finanzen (BMF) ist verantwortlich für die Ausarbeitung und Überwachung der steuerlichen Vorschriften. Durch regelmäßige Aktualisierungen und Anpassungen sorgt das BMF dafür, dass die Steuererklärungen den aktuellen gesetzlichen Anforderungen entsprechen.
Die E7-EN im Prozess der Steuererklärung
Die E7-EN ist ein wesentlicher Bestandteil des Steuerverfahrens. Nach der Einreichung erfolgt die Prüfung durch das zuständige Finanzamt. Es ist wichtig zu verstehen, dass die rechtzeitige Abgabe der E7-EN im Kontext der steuerlichen Pflichten entscheidend ist, um mögliche Strafen zu vermeiden.
Schritte im Steuerprozess
- Vorbereitung der notwendigen Dokumente und Unterlagen.
- Ausfüllung der E7-EN unter Beachtung der spezifischen Vorschriften.
- Einreichung der Steuererklärung beim zuständigen Finanzamt.
- Warten auf den Steuerbescheid und gegebenenfalls Einspruch einlegen.
Vorbereitung der notwendigen Unterlagen: Was wird benötigt?
Allgemeine Unterlagen
Für die Einreichung der E7-EN sollten folgende Unterlagen bereitgestellt werden:
- Steuernummer und persönliche Daten (z.B. Name, Geburtsdatum, Adresse).
- Kopien aller relevanten Einkommensnachweise (z.B. Lohnabrechnungen, Rechnungen).
- Nachweise über Werbungskosten und Sonderausgaben.
Besondere Unterlagen für spezifische Einkünfte
Für bestimmte Einkunftsarten sind zusätzliche Nachweise erforderlich:
- Für Künstler: Nachweise über künstlerische Einkünfte.
- Für Vermieter: Mietverträge und Nebenkostenabrechnungen.
Einreichung der E7-EN: Möglichkeiten und Abläufe
Kanal der Einreichung
Die E7-EN kann auf verschiedene Arten eingereicht werden, wobei jede Methode ihre Vor- und Nachteile hat:
| Einreichungsmethode | Vorteile | Nachteile |
|---|---|---|
| Online über FinanzOnline | Schnelligkeit, einfache Nachverfolgung, automatisierte Fehlerprüfung. | Erfordert digitale Identifikation (ID Austria). |
| Papierversion per Post | Keine digitale Identifikation notwendig, für weniger technikaffine Personen geeignet. | Längere Bearbeitungszeiten, mögliches Risiko von Verlust. |
| Persönliche Einreichung beim Finanzamt | Direkte Klärung offener Fragen, persönlicher Kontakt. | Termine können notwendig sein, eventuell Wartezeiten. |
Verwaltung der Abgabe: Was passiert nach der Einreichung?
Nach der Einreichung der E7-EN beginnt das Finanzamt mit der Bearbeitung. Dies kann mehrere Wochen in Anspruch nehmen, je nach Arbeitsaufkommen und Komplexität der Erklärung.
Nachverfolgung des Verfahrens
Es ist ratsam, den Status der eingereichten Erklärung regelmäßig zu überprüfen:
- Über das Online-Portal FinanzOnline kann der Bearbeitungsstatus eingesehen werden.
- Bei längeren Wartezeiten kann eine Rückfrage beim Finanzamt helfen.
Einspruchsmöglichkeiten
Im Falle eines Steuerbescheids, der nicht den Erwartungen entspricht, besteht die Möglichkeit, Einspruch einzulegen. Dies muss innerhalb der Frist von einem Monat nach Erhalt des Bescheids geschehen.
Wichtige Hinweise zur korrekten Ausfüllung der E7-EN
Um Fehler zu vermeiden, die zu Verzögerungen oder Nachfragen führen könnten, sollten folgende Punkte beachtet werden:
- Alle Eingaben in Großbuchstaben und mit schwarzer oder blauer Tinte ausfüllen.
- Felder mit dicker Umrandung sind obligatorisch auszufüllen.
- Beträge sind rechtsbündig einzutragen.
Besonderheiten bei der Einreichung aus dem Ausland
Für im Ausland lebende Personen gelten spezielle Anforderungen, einschließlich:
- Angabe einer ausländischen Adresse, wenn keine österreichische Wohnsitzadresse vorhanden ist.
- Bereitstellung aller erforderlichen Nachweise in deutscher Sprache oder verständlichem Format.
Fallen und Besonderheiten bei der Steuererklärung E7-EN
Es ist wichtig, die potentiellen Risiken und Fallstricke zu kennen, die mit der Einreichung der E7-EN verbunden sind. Dazu gehören:
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
- Schätzungen von Einnahmen, falls Belege fehlen, die zu einer höheren Steuerlast führen können.
- Die fristgerechte Abgabe ist entscheidend, um Strafen zu vermeiden.
- Die Wahl der falschen Steuererklärungsformulare, die zu erheblichen Verzögerungen führen kann.
Fazit: Die Bedeutung der E7-EN für Ihre steuerliche Situation
Die E7-EN ist mehr als nur ein Formular; sie ist ein wichtiger Schritt zur korrekten steuerlichen Erfassung und zur Vermeidung von Problemen mit dem Finanzamt. Eine gründliche Vorbereitung und das Verständnis der Anforderungen und Fristen sind entscheidend, um den Prozess reibungslos zu gestalten und mögliche rechtliche Konsequenzen zu vermeiden. Indem Sie sich über die spezifischen Anforderungen und Möglichkeiten informieren, stellen Sie sicher, dass Ihre Steuererklärung den gesetzlichen Vorgaben entspricht und Sie Ihre steuerlichen Verpflichtungen fristgerecht erfüllen.
Besonderheiten der beschränkten Steuerpflicht in Österreich
In Österreich unterliegt eine Person der beschränkten Steuerpflicht, wenn sie weder ihren Wohnsitz noch ihren gewöhnlichen Aufenthalt im Land hat, jedoch in Österreich Einkünfte erzielt. Diese Regelung betrifft häufig ausländische Arbeitnehmer, die in Österreich arbeiten, sowie ausländische Veräußerer von Immobilien. Die beschränkte Steuerpflicht bedeutet, dass nur die inländischen Einkünfte der Person besteuert werden. Zu den inländischen Einkünften zählen unter anderem:
- Einkünfte aus unselbstständiger Arbeit, wenn die Tätigkeit in Österreich ausgeübt wird.
- Kapitalerträge, die in Österreich erwirtschaftet werden.
- Einkünfte aus Vermietung und Verpachtung von inländischen Immobilien.
Es ist wichtig zu beachten, dass für Personen mit beschränkter Steuerpflicht die Steuererklärung nicht nur steuerliche Vorteile bieten kann, sondern auch der Nachweis von abzugsfähigen Kosten im Zusammenhang mit den erwirtschafteten Einkünften relevant sein kann. Hierbei kann beispielsweise der Nachweis von Werbungskosten von Bedeutung sein, um die Steuerlast zu senken.
Fristen und Formalitäten bei der Einreichung der Steuererklärung
Die Fristen für die Einreichung der Einkommensteuererklärung in Österreich können variieren. Für natürliche Personen, die beschränkt steuerpflichtig sind, ist die Abgabefrist für die Steuererklärung in der Regel der 30. April des Folgejahres. In bestimmten Fällen, wie etwa bei der Beauftragung eines Steuerberaters, verlängert sich die Frist meist bis zum 30. Juni. Wichtig ist, dass die Erklärung fristgerecht eingereicht wird, um eventuelle Säumniszuschläge zu vermeiden.
Eine Besonderheit bei der Einreichung der Steuererklärung für beschränkt Steuerpflichtige ist, dass die Erklärung in der Regel nicht elektronisch eingereicht werden kann. Das bedeutet, dass die Steuerformulare, die für die beschränkte Steuerpflicht relevant sind, entweder per Post an das zuständige Finanzamt gesendet oder persönlich abgegeben werden müssen. Hierzu sind die Formulare E7 und eventuell das Formular E1 für den Hauptantrag erforderlich.
Steuerliche Absetzmöglichkeiten für beschränkt steuerpflichtige Personen
Obwohl Personen mit beschränkter Steuerpflicht in Österreich einer eingeschränkten steuerlichen Behandlung unterliegen, gibt es verschiedene Absetzmöglichkeiten, die in Anspruch genommen werden können. Dazu zählen:
- Werbungskosten: Diese Kosten können geltend gemacht werden, wenn sie im Zusammenhang mit der Erwerbstätigkeit in Österreich stehen. Sie können beispielsweise Ausgaben für Fachliteratur, Fortbildungskosten oder Reisekosten umfassen.
- Außergewöhnliche Belastungen: Hierzu zählen unvorhergesehene Ausgaben, die die persönliche finanzielle Situation erheblich belasten, wie z.B. Krankheitskosten, die nicht von der Krankenkasse übernommen werden.
- Freibeträge: Für bestimmte Einkünfte gibt es Freibeträge, die die Steuerlast mindern können. Dies ist besonders relevant für Kapitalerträge oder bei der Veräußerung von Immobilien.
Es empfiehlt sich, alle relevanten Belege sorgfältig zu sammeln und aufzubewahren, um im Rahmen der Steuererklärung die maximalen Absetzmöglichkeiten zu nutzen. Zudem kann es hilfreich sein, sich während der Vorbereitung der Steuererklärung über eventuelle Änderungen in der Steuergesetzgebung zu informieren, die sich auf die Absetzmöglichkeiten auswirken könnten.